

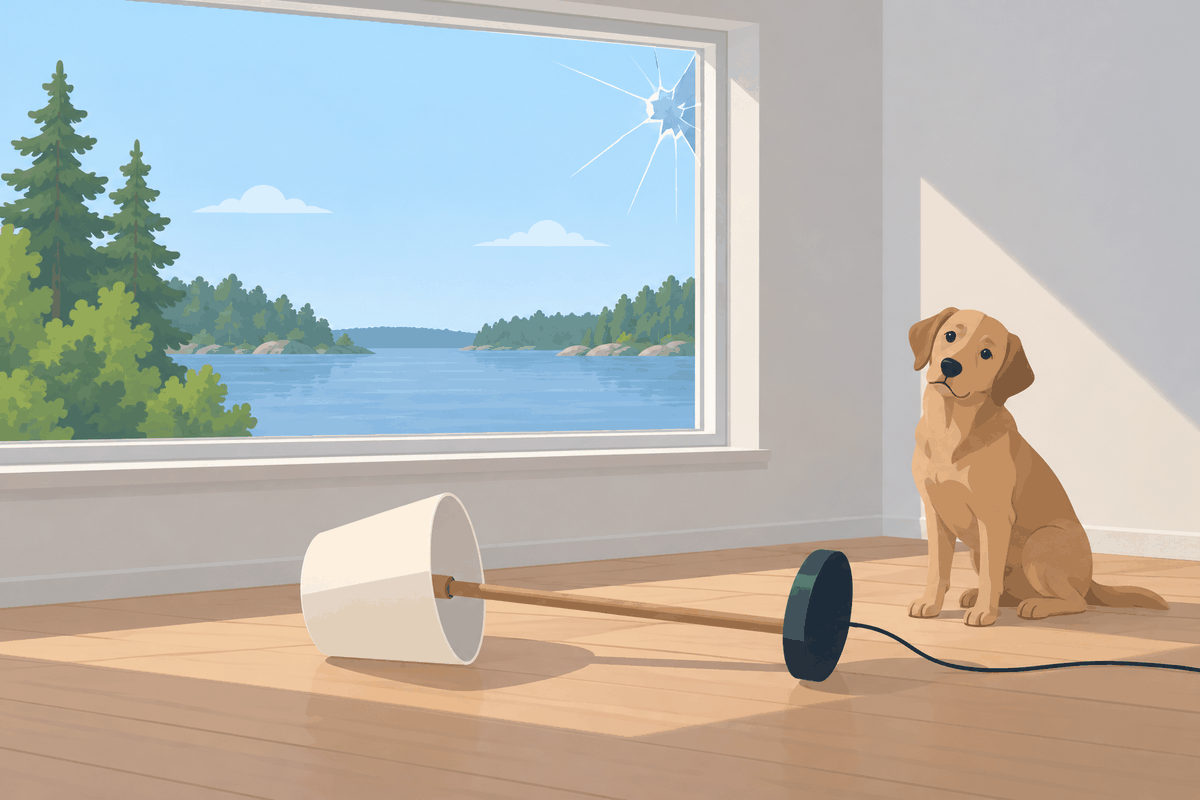
Laajoista kotivakuutuksista korvataan ikkunan rikkoutuminen, mikäli vahinko on aiheutunut äkillisesti ja ennalta arvaamattomasti. Suppeat ja perustason kotivakuutukset korvaavat rikkoutuneen ikkunan vain, jos sen rikkoi vakuutuksessa nimetty syy, kuten tulipalo, myrsky tai ilkivalta.
Omakotitalossa ikkuna kuuluu rakennukseen, joten vahinko haetaan omasta kotivakuutuksesta. Kerros- ja rivitalossa ikkunan korjaa taloyhtiö. Alla on seitsemän vakuutusyhtiön kotivakuutukset vertailtuna turvatasoittain sekä tilanteet, joissa korvaus evätään.
Jos olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Kotivakuutukset, joista voi saada korvauksia ikkunan rikkoutumiseen
Kotivakuutuksia myydään sekä suppealla että laajalla vakuutusturvalla.
Turvan laajuuden huomaa monesti suoraan vakuutusyhtiön vakuutuksesta käyttämästä nimestä, sillä esimerkiksi If ja Pohjola mainostavat kattavinta kotivakuutustaan nimenomaan ”laajana”.
Toisaalta joidenkin vakuutusyhtiöiden vakuutuksen markkinointinimestä ei voi vielä päätellä mitään vakuutuksen kattavuudesta. Muun muassa Pohjantähden kotivakuutus sisältää paljon valinnaisia turvia, jolloin voit valita vakuutukseen mukaan vain ne asiat, jotka haluat vakuutuksen kattavan.
Tämän vuoksi on täysin mahdollista, että Pohjantähden kotivakuutuksesta korvataan jokin vahinko jollekin toiselle, mutta ei sinulle, koska et ollut sisällyttänyt juuri kyseistä turvaa omaan vakuutukseesi. Sillä ei ole silloin merkitystä, että molempien kotivakuutukset olivat Pohjantähdestä, koska turvan laajuus ei ollut samanlainen.
Samaa pätee myös muiden vakuutusyhtiöiden kotivakuutuksiin siltä osin, kuin niihin on mahdollista sisällyttää valinnaisia lisäturvia (kuten esimerkiksi Ifin LaajaPlus omakotitaloille).
Tällainen erottelu suppeisiin ja laajoihin kotivakuutuksiin on olennaista sen vuoksi, että vain laajoista kotivakuutuksista korvataan ikkunan rikkoutumisia.
Moni valitsee kotivakuutuksen pelkästään sen hinnan perusteella, jolloin on todennäköisempää, että on tullut valinneeksi juuri suppean vakuutuksen, joka ei kata ikkunalle aiheutuneita vahinkoja.
Mutta kuka nyt lähtisi vertailemaan kaikkia kotivakuutuksia, että milloin mistäkin korvataan mitäkin?
No minä vertailin, ja varmaan sen vuoksi oletkin täällä.
Olen koonnut alle vertailuun Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kotivakuutukset uusimpien vakuutusehtojen mukaan siltä osin, korvataanko niistä rikkoutunut ikkuna. Mukana ovat kolme yleisintä syytä: äkillinen rikkoutuminen ilman nimettyä syytä, myrsky ja ilkivalta.
Vakuutusjuristi.fi
Ikkunan rikkoutuminen kotivakuutuksissa 10/2026
Valitse vertailtavat vakuutusyhtiöt
Näkyvissä 7 / 7 vakuutusyhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Palo | Perus | Laaja | Perus | Laaja | LaajaPlus | Suppea | Perus | Laaja | Kotivakuutus | Perus | Laaja | S | M | L | Suppea | Perus | Laaja | |
| Äkillinen rikkoutuminen | Ei sisälly | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Ei sisälly | Sisältyy | Valinnainen lisäturva | Ei sisälly | Sisältyy | Ei sisälly | Ei sisälly | Sisältyy | Ei sisälly | Ei sisälly | Sisältyy |
| Myrsky* | Ei sisälly | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy |
| Ilkivalta | Ei sisälly | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva* Fennian peruskotivakuutus korvaa myrskyn rikkoman ikkunan vain, jos sen rikkoi myrskyn kaatama puu tai myrskyn irrottama esine.
© Vakuutusjuristi Pitkämäki Oy
Vertailusta näkee nopeasti, että suppeista ja perustason kotivakuutuksista ei korvata ikkunan äkillistä rikkoutumista lainkaan. Niissä korvaus edellyttää nimettyä syytä, kuten myrskyä tai ilkivaltaa.
Suppeissa kotivakuutuksissa vakuutus kattaa ainoastaan sellaiset vahingot, jotka on erikseen mainittu vakuutuskirjalla korvattavaksi. Koska suppeissa vakuutuksissa ei ole mukana rikkoturvaa, niistä ei makseta korvauksia pelkistä ikkunan vahingoista, ellei vahinko ole seurausta juuri vakuutuskirjalle merkitystä vahingosta, kuten esimerkiksi salamaniskusta.
Kotivakuutukset vertailussa – mitä eroja on kotivakuutuksien korvauksissa?
Toisaalta suppeatkin kotivakuutukset kattavat salamaniskujen lisäksi myös muun muassa tulipaloja.
Mitä jos pelkkä ikkuna vahingoittuu savusta taikka palovahingosta? Voiko siihen hakea korvauksia kotivakuutukseen kuuluvasta palovakuutuksesta?
Otetaan käytännön esimerkki.
Ikkunan rikkoutumisissa on kuitenkin hyvin harvoin kyse siitä, että vahingon syynä oli esimerkiksi tulipalo tai salamanisku.
Jos ikkuna pirstaloituu esimerkiksi siihen huoneiston sisältäpäin osuneesta esineestä, vahinkoa ei silloin korvata suppeasta vakuutuksesta.
Toisaalta jos ikkuna rikkoutuu myrskytuulen lennättämästä oksasta, vahinko voi olla korvattavissa suppeastakin vakuutuksesta, mikäli myrsky täyttää vakuutusehtojen vähimmäisedellytykset.
Raja vaihtelee vakuutusyhtiöittäin. LähiTapiolalla ja Turvalla tuulen keskinopeuden on ylitettävä 15 metriä sekunnissa ja POP Vakuutuksella 20 metriä sekunnissa. Fennian peruskotivakuutuksessa puuskatuulen on oltava vähintään 21 metriä sekunnissa, ja myrskyn rikkoma ikkuna korvataan vain, jos sen rikkoi myrskyn kaatama puu tai myrskyn irrottama esine.
Olen kirjoittanut myrskytuulen aiheuttamien vahinkojen korvaamisesta toisessa artikkelissani.
Laajoissa vakuutuksissa vahinko voitaisiin kuitenkin korvata niin sanotusta rikkoturvasta, mikäli tietyt edellytykset täyttyvät.
Ikkunan rikkoutumisen korvaukset laajasta kotivakuutuksesta – rikkoturva
Laajoissa kotivakuutuksissa vakuutuskirjalle on yksilöity suppeaa vakuutusta suurempi määrä erilaisia vahinkoja, jotka kuuluvat vakuutuksesta korvattavaksi.
Kaikkia mahdollisia korvattavia vahinkoja ei kuitenkaan ole mahdollista luetella vakuutuskirjalle, koska muutoin vakuutuskirjat olisivat aikamoisia romaaneja.
Ottaen huomioon, kuinka moni jättää vakuutusehdot jo nykyisinkin lukematta, vain kaikkein paatuneimmat vakuutusalan fanaatikot lukisivat kyseiset teokset jatkossa (eli minä ja muutama muu…)
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Jokainen voi kuitenkin kuvitella mitä eksoottisempia vahinkotapahtumia, kuten esimerkiksi koira juoksee lattiavalaisimen ohi, jolloin lattiavalaisin kaatuu ikkunaan rikkoen sen.
Miten tällaisten vahinkojen korvaaminen on sitten ratkaistu, koska vakuutusehdot eivät ole satojen sivujen mittaisia?
Laajoissa kotivakuutuksissa vakuutusturvan voi ajatella jakautuvan kahteen eri kokonaisuuteen:
- Vakuutuskirjalla yksilöidään edelleen tiettyjen vahinkojen kuuluminen vakuutukseen samalla tavalla kuin suppeissakin kotivakuutuksissa. Esimerkiksi, että vakuutus kattaa tulipalot, salamaniskut, luonnonilmiöt ja niin edelleen.
- Yllä olevien lisäksi laajoissa kotivakuutuksissa on kuitenkin myös niin sanottu rikko- tai särkymisturva, jossa ei ole yksilöity vahingon aiheutumissyytä, vaan ainoastaan se, että kyse tulee olla äkillisestä ja ennalta arvaamattomasta vahingosta.
Tämä jälkimmäinen rikkoturva on se yleislaari, josta voidaan hakea korvauksia minkälaisista vahingoista tahansa, mikäli vahinko ei ole korvattava vakuutuskirjalle yksilöidyn muun turvan, kuten salamaniskun perusteella.
Tästä rikkoturvasta voitaisiin käsitellä ja korvata myös aiempi esimerkki koiran kaatamasta valaisimesta, joka rikkoi ikkunan.
Laajoissakaan kotivakuutuksissa ei siis ole erillistä alaotsikkoa nimenomaan ikkunan vahinkojen korvaamisesta, vaan vahinko käsitellään silloin tästä niin sanotusta rikkoturvasta.
Ylempänä olevasta vertailusta näkyvät laajat kotivakuutukset, joista tällaisia vahinkoja voidaan korvata. Pohjantähdessä rikkoutumisturva on valittava vakuutukseen erikseen.
Koska vakuutuksissa mikään ei ole koskaan niin yksinkertaista kuin ennakolta luulisi, tämäkään turva ei takaa sitä, että vakuutus kattaisi kaikki ikkunan rikkoutumisvahingot.
Sen, että vakuutuksissa on rajoituksia korvauksille, ei varmaan tullut kuitenkaan kenellekään yllätyksenä.
Jotta vahinko voitaisiin korvata tästä rikkoturvasta, vahingon tulee olla aiheutunut:
- äkillisesti
- ennalta arvaamattomasti, ja
- (Pohjola Vakuutuksella) ulkoisesta syystä.
Äkillisyyden edellytys tarkoittaa, että vahinko tapahtuu nopeasti ja odottamatta. Esimerkiksi jos kaadut kotona ja kädestäsi lentää sopivassa kaaressa kaukosäädin ikkunaan rikkoen osan sen lasista, vahinko on tapahtunut äkillisesti.
Ennalta arvaamattomuus puolestaan tarkoittaa, että vahingon ei voitu kohtuudella odottaa tapahtuvan.
Esimerkiksi olohuoneen ikkunan rikkoutuminen ulkoa tulevan kiveniskun seurauksena on lähtökohtaisesti ennalta arvaamatonta. Mikäli vahinko johtuu sen sijaan vain omasta huolimattomuudesta, kuten avoimeksi jätetystä ikkunasta, jonka tuuli paiskaa kiinni niin, että lasi hajoaa, vakuutusyhtiö voi vedota siihen, ettei vahinko ollut ennalta arvaamaton.
Pohjola Vakuutus edellyttää särkymis- ja menetysturvassaan lisäksi, että vahinko johtuu ulkoisesta syystä. Tämän perusteella vakuutuksesta ei korvata vahinkoja, joissa ikkuna rikkoutuu itsestään, esimerkiksi sisäisten jännitteiden purkautumisen vuoksi.
Tällainen vahinko jää tosin helposti korvaamatta myös ilman ulkoapäin tapahtuneen vahingon edellytystäkin, koska se ei tuollaisessa tapauksessa täyttäisi äkillisyyden ja ennalta arvaamattomuuden vaatimusta.
Otetaan esimerkki korvattavasta vahingosta.
Eli rikkoturvasta voidaan korvata kaikenlaisia eksoottisia ja vähemmänkin eksoottisia tapahtumaketjuja, mikäli korvattavuuden edellytykset vain täyttyvät. Vastaavalla tavalla rikkoturva kattaa myös muun irtaimiston vahinkoja, kuten sohvan vaurioitumisen.
Se ei kuitenkaan tarkoita, että siitä korvattaisiin aina kaikki vahingot.
Ikkunan rikkoutumisvahingot, joita kotivakuutus ei korvaa
A) Suppea kotivakuutus ei kata pelkkiä lasin rikkoutumisia
Mikäli kotivakuutuksesi on suppea, se korvaa ikkunan rikkoutumisvahingot vain tilanteissa, joissa ikkunan rikkoutuminen on aiheutunut vakuutuskirjalla mainitusta tapahtumasta. Tällaisia ovat esimerkiksi tulipalot, salamaniskut tai luonnonilmiöt.
Jos ikkuna rikkoutuu jostain muusta syystä, esimerkiksi sen vuoksi, että joku kaatuu ikkunaan, vahinkoa ei silloin korvata.
B) Ikkuna halkesi itsestään tai vahinko syntyi vähitellen
Laajoissa kotivakuutuksissa rikkoturvana ei korvata vahinkoja, jotka eivät täytä äkillisyyden ja ennalta arvaamattomuuden vaatimusta.
Esimerkiksi vähitellen syntyneet vahingot, kuten ikkunan puitteen kiinnityksen löystyminen vuosien saatossa ennen ikkunan putoamista maahan, ei ole välttämättä äkillinen, eikä vahinkoa silloin korvattaisi.
Lisäksi rikkoturvasta jää korvaamatta myös normaalista lämpötilan vaihtelusta aiheutuneet vahingot. Ifin ja POP Vakuutuksen ehdoissa lämpötilan vaihtelusta johtuva aineen laajeneminen ja supistuminen on rajattu pois nimenomaisesti, ja muilla vakuutusyhtiöillä pakkasen, kuumuuden tai aineen väsymisen aiheuttamat vahingot. Siksi ikkuna, joka halkeaa itsestään pakkasella tai auringon lämmittämänä ilman ulkoista iskua, jää yleensä korvaamatta.
Vakuutuslautakunta, joka antaa ratkaisusuosituksia myös kotivakuutuksia koskeviin vakuutusriitoihin, on ottanut asiaan kantaa esimerkiksi seuraavassa tapauksessa.
Tapauksessa oli olennaista, että korvausta hakenut ei pystynyt osoittamaan, että kaasun karkaaminen olisi johtunut myrskystä tai muusta äkillisesti ja ennalta arvaamattomasta tekijästä.
Mikäli lasista olisi löydetty esimerkiksi myrskyn lennättämän oksan osuma tai muu jälki, vahinko olisi todennäköisesti ollut korvattava.
Vakuutusyhtiöt eivät kokemukseni mukaan aina arvioi äkillisyyttä ja ennalta arvaamattomuutta oikein, joten mikäli he ovat kieltäytyneet korvauksien maksamisesta tällä perusteella, asiaan kannattaa pyytää juristin ilmainen arvio.
C) Vahinkoon soveltuu vakuutusehdoissa mainittu rajoitusehto
Vähemmän yllättäen vakuutuksissa on aina myös rajoitusehtoja, joiden perusteella muutoin korvausedellytykset täyttävä vahinko voi jäädä korvaamatta.
Sillä ei ole silloin merkitystä, että ikkunan rikkoutuminen on aiheutunut esimerkiksi äkillisesti ja ennalta arvaamattomasti, mikäli vahinkoon kuitenkin soveltuu jokin rajoitusehdoista.
Vakuutuksista ei tyypillisesti korvata vahinkoa, joka on aiheutunut:
- jään tai lumen liikkeestä tai painosta (ellei kyse korvattavasta tulvavahingosta)
- tuhoeläimistä (LähiTapiola ja Turva korvaavat kuitenkin eläimen rikkoman ikkunan)
- räjäytys- tai louhintatyöstä
- toiminnasta, josta joku muu vastaa lain, takuun tai muun sitoumuksen perusteella (esimerkiksi ikkunanasentaja rikkoo ikkunan asennuksen yhteydessä)
- asennus- tai rakennusvirheestä (virhe ikkunan asennuksessa)
- kulumisesta, aineen väsymisestä tai muusta vähitellen tapahtuvasta ilmiöstä, tai
- kondenssivedestä
Ikkuna rikottu – kuka korvaa?
Jos joku ulkopuolinen rikkoo ikkunan tahallaan, vahinko korvataan kotivakuutuksen ilkivalta- tai rikosturvasta. Se kuuluu useimpien vakuutusyhtiöiden perustasoon, joten ilkivaltaan ei tarvita laajaa kotivakuutusta. Fennian palovakuutuksessa ja POP Vakuutuksen S-tasossa ilkivaltaturvaa ei ole, ja LähiTapiolan ja Turvan suppeaan kotivakuutukseen se on valittava erikseen.
Ilkivalta on pystyttävä yksilöimään yhdeksi tapahtumaksi, jonka aika ja paikka tiedetään. Rikosilmoitus poliisille kannattaa siksi tehdä heti, ja rikottu ikkuna kannattaa valokuvata ennen korjausta.
Jos tekijä tiedetään, hän on vahingonkorvauslain mukaan velvollinen korvaamaan rikkomansa ikkunan. Esimerkiksi naapurin lapsen potkaisema pallo voidaan korvata lapsen perheen kotivakuutuksen vastuuvakuutuksesta, jos lapsi on toiminut huolimattomasti. Olen kirjoittanut tarkemmin siitä, milloin lapsen aiheuttama vahinko korvataan.
Ikkuna rikki taloyhtiössä tai vuokra-asunnossa – kuka korvaa?
Omakotitalossa omistaja vastaa ikkunoiden korjaamisesta, mutta sen sijaan taloyhtiössä ikkunoiden kunnossapitovastuu kuuluu taloyhtiölle, eikä asukkaalle taikka vuokranantajalle (asunto-osakeyhtiölaki 4 luku 2 §).
Vuokra-asunnossa vuokralainen ei siis korjaa rikkoutunutta ikkunaa itse, vaan ilmoittaa siitä vuokranantajalle sekä taloyhtiön isännöitsijälle tai huoltoyhtiölle.
Tämä tarkoittaa sitä, että jos taloyhtiössä olevan asunnon ikkuna rikkoutuu, kotivakuutuksen omaisuusvakuutus ei korvaa vahinkoa, sillä sen korjauksesta vastaa taloyhtiö itse.
Kotivakuutukseen kuuluvasta vastuuvakuutuksesta, josta korvataan vahinkoja, jotka olet aiheuttanut omalla huolimattomuudella tai laiminlyönnilläsi, voidaan kuitenkin tietyissä tilanteissa korvata myös tällaisia ikkunavahinkoja.
Korvauksien saaminen edellyttää silloin sitä, että olet lain mukaan vastuussa ikkunan rikkoutumisista. Esimerkiksi yllä kuvatussa vahinkoesimerkissä huoneiston sisustamiseen liittyen vastuuta ei olisi, jolloin taloyhtiön pitäisi maksaa ikkunan korjaus. Pelkästään se, että ikkuna rikkoutui, ei tarkoita, että olisit siitä korvausvastuussa.
Olen kirjoittanut toisaalla tarkemmin siitä, mitä vastuuvakuutus korvaa ja miten vahingot käsitellään vuokra-asunnon vesivahinkotilanteissa.
Mitä tehdä, kun ikkuna menee rikki
- Peitä rikkoutunut ikkuna väliaikaisesti esimerkiksi vanerilla tai muovilla, jotta sade tai kylmä ei aiheuta lisävahinkoa. Vahinkoa on velvollisuus rajoittaa, ja kohtuulliset torjuntakulut korvataan yleensä vakuutuksesta.
- Valokuvaa ikkuna, lasinsirut ja vahingon aiheuttaja, esimerkiksi kaatunut puu tai kivi, ennen siivoamista.
- Taloyhtiössä ilmoita vahingosta heti isännöitsijälle tai huoltoyhtiölle. Omakotitalossa tee vahinkoilmoitus omaan vakuutusyhtiöösi.
- Jos ikkuna rikottiin tahallaan, tee rikosilmoitus poliisille.
- Säilytä korjaus- ja lasilaskut. Korvauksesta vähennetään vakuutuksen omavastuu.
Rikkoutuiko ikkuna – eikä vakuutusyhtiö korvaa?
Ikkunan rikkoutumisvahingot jäävät usein korvaamatta virheellisesti. Jos vakuutusyhtiö on evännyt korvauksesi, pyydä ilmainen arvio vakuutusjuristilta. Selvitämme veloituksetta, onko päätöksessä aihetta valittaa.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026

Paras kissavakuutus – vertailu 2026
Metsävakuutuksen korvaukset – myrskytuhot vertailussa
Korvaako kotivakuutus kosteus- tai homevaurion?
Vesivahinko, jota kotivakuutus ei korvaa?
Pyyhkäise nähdäksesi lisää