

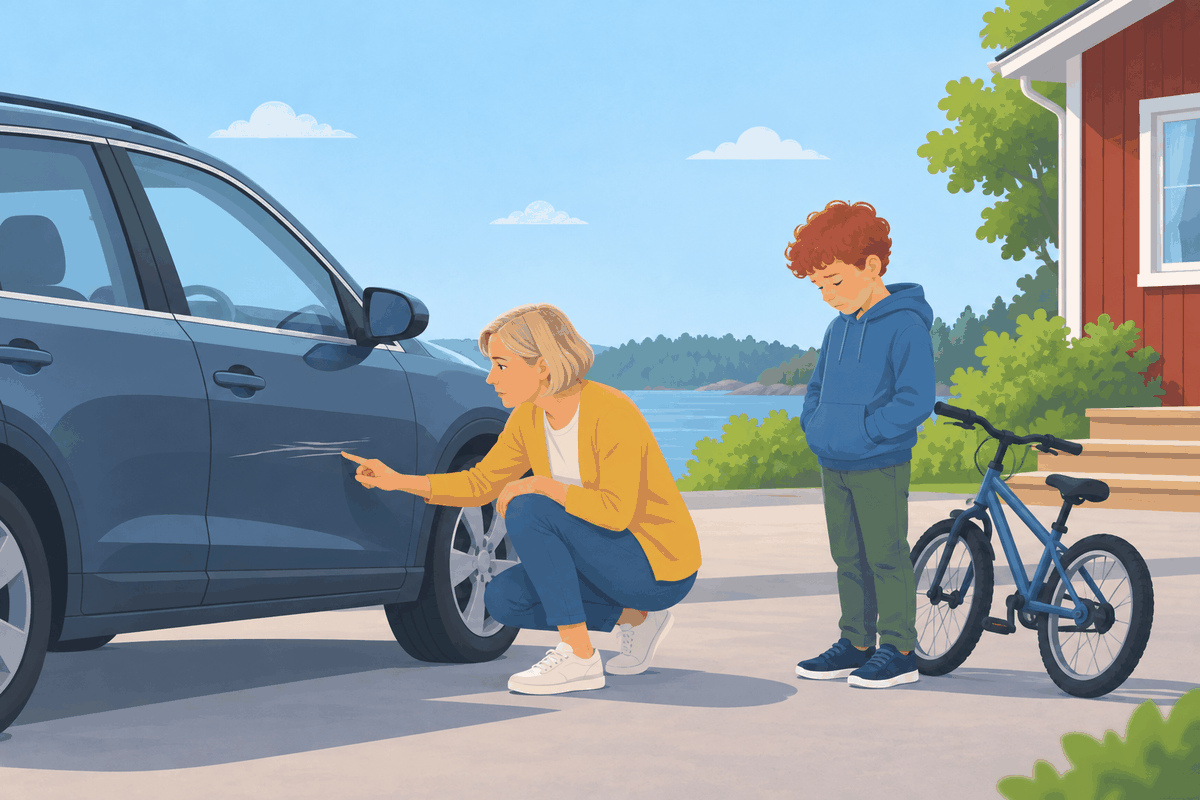
Kotivakuutus ei korvaa auton naarmuja, jos naarmuuntunut auto on oma tai perheen auto. Jos naarmutat vahingossa jonkun toisen auton, korvaus voi tulla kotivakuutuksen vastuuvakuutuksesta. Jos naarmu syntyi toisella autolla, vahinko korvataan liikennevakuutuksesta eikä kotivakuutuksesta.
Sama jako pätee, kun naarmun tekee lapsi. Oman auton naarmut voi korvata vain auton kaskovakuutus. Naapurin auton naarmut voidaan useimmissa kotivakuutuksissa korvata perheen vastuuvakuutuksesta, vaikka lapsi ei ikänsä puolesta olisi vielä korvausvastuussa.
Mikäli olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Päivitys: blogia on päivitetty viimeksi 11.10.2026.
Oman tai perheen auton naarmut – kotivakuutuksen omaisuusvakuutus
Kotivakuutuksen omaisuusosasta korvataan omalle tai samassa taloudessa asuvien vahinkoja vain, jos vahingoittunut omaisuus mainitaan kuuluvan vakuutukseen. Mikä tahansa omaisuus ei siis ole kotivakuutuksen piirissä.
Autojen kohdalla kotivakuutuksissa on monesti erillinen maininta, jonka mukaan siitä ei korvata autojen tai esimerkiksi peräkärryjen vahinkoja lainkaan. Osalla vakuutusyhtiöstä luettelo vakuutukseen kuuluvasta omaisuudesta ei puolestaan sisällä mitään mainintaa autoista, joten kyseinen omaisuus ei ole silloin ylipäänsä vakuutuksen piirissä, eikä erillistä rajoitusehtoa tarvitse lisätä.
Sisälsi kotivakuutus joko erillisen ehdon, ettei auton vahinkoa korvata, tai ettei vakuutuksen kohteena oleva luettelo sisällä mainintaa auton kuulumisesta vakuutukseen, lopputulos on sama: autojen vahinkoja ei korvata kotivakuutuksesta.
Vakuuttajien välillä ei myöskään ole tässä eroja, vaan kaikki rajaavat autojen vahingot pois kotivakuutuksesta. Jos vakuutusyhtiö on jättänyt auton vahingon korvaamatta myös kaskovakuutuksesta, päätös ei kuitenkaan aina ole lopullinen. Olemme saaneet useissa vastaavissa tilanteissa muutoksen — tutustu kaskovakuutusta koskeviin riitoihimme ja niiden lopputuloksiin.
Alla vertailussa Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kotivakuutukset siltä osin, voidaanko sen omaisuusvakuutuksesta korvata omalle autolle syntyneitä naarmuja, kolhuja tai muita vahinkoja.
Vakuutusjuristi.fi
Auton vahingot kotivakuutuksen omaisuusvakuutuksessa 10/2026
| Vakuutusyhtiö | Korvataanko auton tai peräkärryn vahinkoja? |
|---|---|
| Fennia | — |
| If | — |
| LähiTapiola | — |
| Pohjantähti | — |
| Pohjola | — |
| POP | — |
| Turva | — |
Mikäli omalle autolle aiheutuu naarmuja tai se tuhoutuu esimerkiksi tulipalossa, sen vahinkoa ei siis korvata miltään osin kotivakuutuksen omaisuusvakuutuksesta.
Entäs sitten tilanteet, joissa vahingossa naarmutan jonkun toisen autoa, esimerkiksi ostoskärryillä parkkipaikalla? Tai vastaavasti jos joku muu kolhii sinun autoasi esimerkiksi ostoskärryillä?
Tilanne voikin olla silloin erilainen.
Parkkipaikan kolhut – kuka korvaa?
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Toisen autolle aiheutetut naarmut – kotivakuutuksen vastuuvakuutus
Kotivakuutuksen vastuuvakuutuksesta voidaan korvata vahinko, joka aiheutetaan jollekin toiselle.
Toisaalta jos vakuutusyhtiön mielestä korvausvastuuta ei ole, vakuutusyhtiö puolustaa silloin syyttömyyttä ja tarvittaessa korvaa juristin kulut, jos joku haastaa väitetyn vahingontekijän oikeuteen kyseisen vahingon aiheuttamisesta.
Tyypillinen vastuuvakuutukseen kuuluva vahinko on esimerkiksi se, että lapsi palloa potkiessaan rikkoo vahingossa naapurin ikkunan. Vakuutusyhtiö voi silloin korvata naapurille uuden ikkunan ja maksettavaksesi jää vain vakuutuksen omavastuu (tyypillisesti esim. 150 eurosta ylöspäin).
Olennaista vastuuvakuutuksen käyttämisessä on siis se, että:
- Aiheutat vahingon jollekin toiselle ja
- olet lain mukaan vastuussa aiheuttamastasi vahingosta
Jos aiheutat vahingon omalle omaisuudellesi, esimerkiksi autolle, tai lain mukaan korvausvastuuta ei synny, vastuuvakuutuksesta ei silloin korvata vahinkoa.
Oman auton naarmuttamista koskevaa vahinkoa ei siten voi laittaa kotivakuutuksen vastuuvakuutuksen korvattavaksi, koska kyse on itselle aiheutetusta vahingosta.
Sillä ei ole lähtökohtaisesti vastuuvakuutuksen kannalta merkitystä, millaiselle omaisuudelle aiheutat vahingon, vaan merkitystä on vain sillä, oletko vastuussa vahingosta ja miten olet aiheuttanut vahingon.
Eli tilanteissa, jossa naarmutan jonkun toisen autoa esimerkiksi ostoskärryillä, vahinko voidaan korvata?
Kyllä, kyseinen vahinko voi olla vastuuvakuutuksesta korvattavissa. Sama pätee tietysti myös tilanteisiin, jossa joku muu vahingoittaa sinun autoasi.
Korvattavuus edellyttää kuitenkin, että vahingon aiheuttaja on toiminut jollain tavalla huolimattomasti tai varomattomasti naarmun tai vahingon aiheuttamisessa. Lisäksi vastuuvakuutuksessakin on rajoitusehtoja, jolloin vahinkoa ei korvata lainkaan.
Otetaan kolme eri havainnollistavaa esimerkkiä toisen autolle aiheutetuista vahingoista ja vahingon korvaamisesta kotivakuutuksen vastuuvakuutuksesta.
Korvattavuuden kannalta on olennaista, että ahtaassa tilassa ostoskärryjen kanssa liikkuessa tulee olla huolellinen.
Lisäksi asiaan vaikuttaa se, ettet törmännyt suoraan Porscheen kärryillä, vaan teit jotain muuta, jolloin osuma tapahtui.
Miksi tämä eroaa aiemmasta tapauksesta? Samanlainen huolimattomuushan tuossa on kyseessä?
Vastuuvakuutuksen kannalta kyse ei ole täysin samanlaisesta asiasta. Koska vastuuvakuutuksesta voidaan korvata vahinkoja, jotka on aiheutettu jollain huolimattomalla toiminnalla, se voisi ilman minkäänlaisia rajoitusehtoja johtaa tilanteeseen, jossa kaikki voisi rikkoa kaikkea ja vakuutus korvaisi aina.
Tämä puolestaan johtaisi vakuutusmaksujen nousemiseen, koska vakuutusyhtiön korvausmenot kasvaisivat.
Vakuutusyhtiöt ovatkin lisänneet vastuuvakuutukseen tällaisia tilanteita koskevan rajoitusehdon: suojaus- ja vahingontorjuntavelvoitteen alaiselle omaisuudelle aiheutunut vahinko.
Yksinkertainen esimerkki rajoitusehdon soveltamisesta on vaikkapa se, että maalaat pihallasi maaliruiskulla aivan naapurin auton vieressä. Et ole suojannut maalauspaikan ympäristöä mitenkään, joten maalipisarat leijailevat kahden metrin päässä olevaan naapuriin autoon jättäen siihen tyylikkään pisarameren.
Ei ole ennalta arvaamatonta, että maalipisaroita voi leijailla muutaman metrin päässä olevan omaisuuteen. Sinun olisi tullut suojata maalausalueen ympäristö ennen maalaukseen ryhtymistä. Koska vahinkoriski maalausalueen ympäröivälle omaisuudelle on ollut ennalta arvattavissa ja ilmeinen, viereisen auton vahinkoa ei korvata tämän rajoitusehdon perusteella.
Sama sääntö pätee myös tässä ostoskärryillä aiheutetun vahingon esimerkissä. Puhut puhelimessa etkä seuraa, mihin olet kävelemässä ja törmäät kärryillä autoon. Ei ole mitenkään ennalta arvaamatonta, että parkkipaikalla voi olla muitakin autoja aivan sinun oman autosi vieressä, joten sinun olisi pitänyt kiinnittää huomiota kulkuympäristöön eikä keskittyä vain puheluun.
Rajanveto suojaus- ja vahingontorjuntavelvoitetta koskevan rajoitusehdon soveltumisesta on joskus haastavaa, joten mikäli vakuutusyhtiö kieltäytyy korvaamasta vahinkoa siihen vedoten, kannattaa kysyä asiaan juristin ilmaista arviota.
Entäs tilanteet, joissa vahinko on aiheutettu toisella autolla?
Otetaan siitäkin esimerkki.
Vastuuvakuutuksesta ei korvata vahinkoja, jotka on aiheutettu liikennevakuutuslaissa määritellystä liikennevahingosta. Niiden korvaamiseksi pitää käyttää auton liikennevakuutusta.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Lapsi naarmutti auton – korvaako vakuutus?
Kun lapsi naarmuttaa oman perheen auton, kotivakuutus ei korvaa vahinkoa, mutta auton kaskovakuutus voi korvata sen. Kun lapsi naarmuttaa naapurin tai muun ulkopuolisen auton, vahinko voidaan korvata perheen kotivakuutuksen vastuuvakuutuksesta.
Lapsi naarmutti oman perheen auton
Kotivakuutuksen omaisuusvakuutus ei korvaa auton vahinkoja lainkaan. Vastuuvakuutuskaan ei yleensä auta, koska siitä ei korvata vahinkoa, joka aiheutuu vakuutetulle itselleen tai muulle vakuutetulle, ja perheen oma auto on yleensä jonkun vakuutetun omaisuutta.
Korvausta voi hakea auton kaskovakuutuksesta. Kaskovakuutusten ilkivalta- ja kolaripykälissä ei mainita erikseen lapsen tai muun perheenjäsenen aiheuttamaa vahinkoa, joten korvattavuus ratkeaa sen mukaan, kuuluuko naarmu kaskon ilkivaltaturvaan vai kolarointi- tai törmäysturvaan.
Lapsen aiheuttamassa vahingossa ei useinkaan ole kysymys ilkivallasta. Ilkivalta edellyttää tahallista vahingontekoa, ja esimerkiksi LähiTapiolan ja Pohjolan ehdoissa tekijän nimenomaisena tarkoituksena on oltava vahingoittaa autoa. Mitä nuoremmasta lapsesta on kysymys, sitä todennäköisemmin tämä edellytys ei täyty. Silloin korvaaminen edellyttää, että autossa on kolarointi- tai törmäysturva. Esimerkiksi Pohjolan ja POPin ehdoissa se korvaa äkillisen ja ulkoapäin vaikuttaneen vahingon, eikä ehtojen sanamuoto edellytä, että auto on ajossa.
Lapsen nuori ikä ei silti rajaa ilkivaltaa pois. Jos jo ala-asteikäinen lapsi on vahingoittanut autoa, hänen on todennäköisemmin täytynyt ymmärtää, että auto voi siitä vaurioitua. Vaikka lapsi ei voi olla rikosoikeudellisessa vastuussa teostaan, hän on voinut aiheuttaa vahingon ilkivaltaisesti. Ilkivallasta pitää yleensä tehdä rikosilmoitus, ja esimerkiksi Fennian ja POPin ehdoissa tekijälle on lisäksi vaadittava rangaistusta. Miten rangaistusvaatimus toteutuu oman lapsen kohdalla, ehdoista ei selviä, joten asia ratkeaa tapauskohtaisesti.
Korvattu kaskovahinko voi myös laskea bonusta. Esimerkiksi POPin kolariturvasta korvattu vahinko laskee bonusta 20 prosenttiyksikköä, joten pienen naarmun korjaus kannattaa suhteuttaa omavastuuseen ja bonuksen menetykseen ennen vahinkoilmoitusta.
Lapsi naarmutti naapurin auton
Naapurin auton naarmu voidaan korvata perheen kotivakuutuksen vastuuvakuutuksesta. Pieni lapsi ei välttämättä ole ikänsä puolesta lain mukaan korvausvastuussa aiheuttamastaan vahingosta, mutta kotivakuutusten ehdoissa tämä on otettu huomioon. Esimerkiksi Ifin ja Fennian ehtojen mukaan lapsen aiheuttama vahinko korvataan siinä laajuudessa kuin sen olisi aiheuttanut lapsi, joka on jo saavuttanut korvausvastuun alaikärajan.
Tahallista vahinkoa ei normaalisti korvata vastuuvakuutuksesta, mutta osassa ehdoista lapsista on poikkeus. Esimerkiksi Pohjolan ja Fennian ehdoissa alle 12-vuotiaan tahallaankin aiheuttama vahinko korvataan. Sääntö ei kuitenkaan ole kaikissa kotivakuutusten ehdoissa.
Useimmissa ehdoissa lapsen aiheuttamaa vahinkoa ei korvata, jos joku muu on siitä korvausvastuussa. Esimerkiksi LähiTapiolan ja Fennian ehdoissa vahinkoa ei korvata myöskään silloin, kun se aiheutuu sille, jonka hoidossa lapsi oli vahingon sattuessa. Jos lapsi naarmuttaa isovanhempiensa auton ollessaan heidän hoidossaan, vahinkoa ei näiden ehtojen mukaan korvata vastuuvakuutuksesta.
Lapsen aiheuttamista vahingoista ja vanhempien vastuusta kerron tarkemmin artikkelissa kotivakuutus ja lapsen aiheuttama vahinko.
Mikä vakuutus korvaa oman auton naarmujen korjauksen?
Laajat kaskovakuutukset sisältävät törmäys- tai pysäköintivakuutuksen, joka voi kattaa autollesi aiheutuneita naarmuja.
Vakuutusyhtiöiden välillä on kuitenkin eroja, sillä osa kaskovakuutuksista korvaa auton kolhut vain, jos vahinko on aiheutettu nimenomaan toisella ajoneuvolla.
Silloin ostoskärryn tai muun esineen aiheuttama kolhu korvataan pysäköintiturvan sijaan kolari- tai törmäysturvasta, jos autossa on sellainen. Jos aiheuttaja on tiedossa, korvausta voi hakea myös hänen kotivakuutuksensa vastuuvakuutuksesta. Kaskovakuutuksen korvauspiiriin voi kuitenkin kuulua esimerkiksi ilkivallasta aiheutuneet naarmut ja kolhut. Esimerkiksi avaimella naarmutettu auto on tyypillinen ilkivaltavahinko.
Tilanteen tekee haastavaksi se, että harvemmin kolhun aiheuttaja ilmoittaa vahingon aiheuttamisesta. Jos kolhu on vain ilmestynyt yllättäen autoon ja parkkipaikan valvontakamerasta näkyy vain ostoskärryjen osuma, mutta tekijää ei tunnisteta, silloin on vaikea esittää vaadetta asiasta kenellekään.
Jos auton naarmujen kuuluminen kaskovakuutukseen kiinnostaa, löydät lisätietoa kaskovakuutusvertailustani.
Yhteenveto korvauksien saamisesta auton naarmuihin
Koska korvauksien saamiseen vaikuttaa se, kenen autoa on kolhittu ja millä tavalla kolhu on aiheutettu, kasasin alle kaavion siitä, mistä ja miten korvauksia voi eri tilanteissa saada.
Vakuutusjuristi.fi
Auton naarmut ja kolhut — mikä vakuutus korvaa?
1. Syntyikö
naarmu toisella
ajoneuvolla?
A. Oletko
syyllinen
vahinkoon?
Toisen auton vahingot: autosi liikennevakuutus.Oman autosi vahingot: vain kasko, jos sellainen on.
Korvaa: toisen ajoneuvon liikennevakuutus.Tekijä ei tiedossa: oma kaskosi voi korvata.
B. Naarmuuntuiko
oma tai perheen
auto?
Ei korvaa: oma kotivakuutuksesi.Voi korvata: kaskosi. Jos tekijä ei kuulu talouteesi, myös hänen kotivakuutuksensa vastuuvakuutus.
Voi korvata: aiheuttajan kotivakuutuksen vastuuvakuutus, jos hän on vastuussa vahingosta.
© Vakuutusjuristi Pitkämäki Oy
Auton naarmujen korvaus hylättiin?
Auton kolhujen ja naarmujen korvaaminen riippuu siitä, kuka vahingon aiheutti ja millä tavalla. Vakuutusyhtiöt tulkitsevat rajoitusehtoja usein tiukasti, mutta päätös ei ole aina oikein.
Ota yhteyttä ja selvitä maksutta, onko vakuutusyhtiön kielteisessä päätöksessä korjattavaa.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?

Kamux Kasko: mitä vakuutus kattaa?
Auton avain kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää