

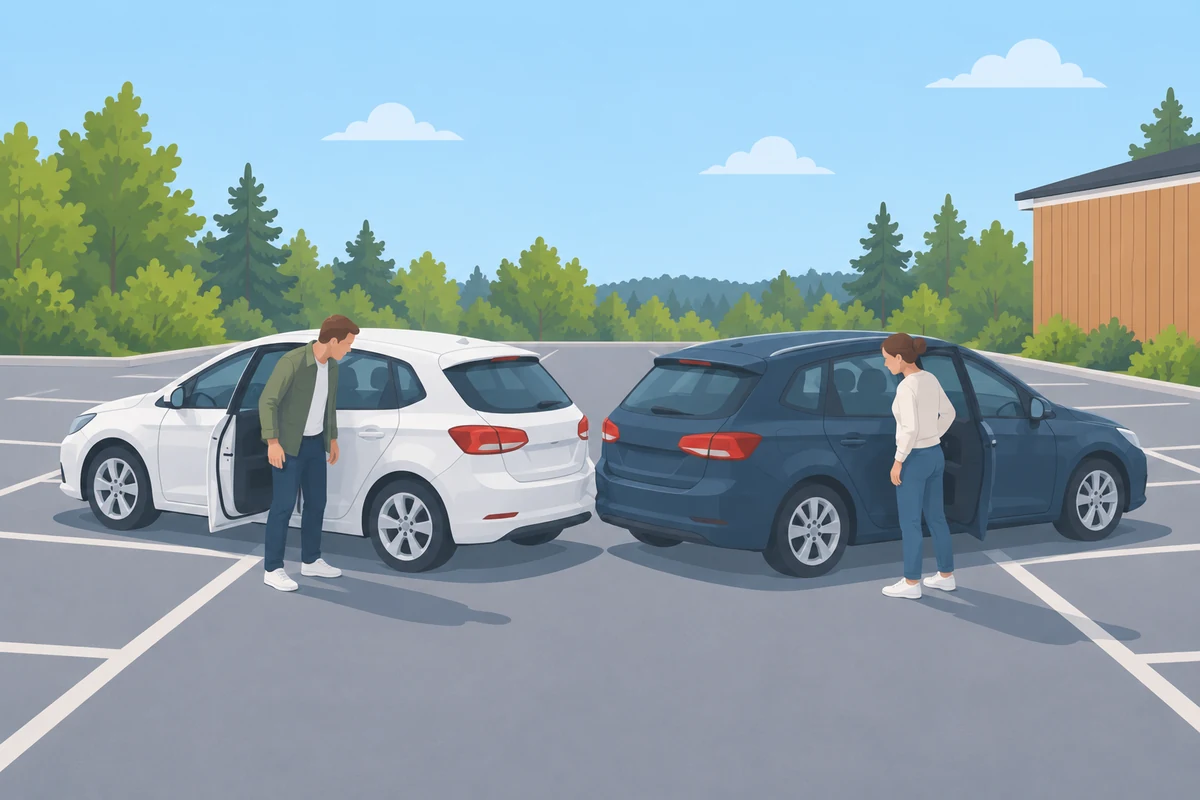
Parkkipaikalla tapahtuneen kolarin syyllisyys ratkaistaan tieliikennelain sääntöjen perusteella. Vahinko korvataan sen osapuolen liikennevakuutuksesta, joka on kuljettanut autoa lain vastaisesti. Toisaalta jos syyllisyyttä on ollut molemmilla kolariin osallisilla, vahinko voi mennä myös keskeltä kahtia: molempien liikennevakuutuksesta korvataan 50 % toisen auton vahingoista.
Käyn tässä kirjoituksessa läpi, miten sinun kannattaa toimia parkkipaikan kolareissa, jotta et menetä vakuutuskorvauksia.
Mikäli olet saanut kielteisen päätöksen vakuutusyhtiöltä tai parkkipaikan kolari katsotaan sinun syyksesi, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat sen avulla nopeasti varmistuksen, onko vakuutusyhtiön päätös oikein vai ei.
Huomioithan, että tässä vertailussa on käytetty vakuuttajien yleisiä ehtoja. Oman vakuutuksesi turva voi siis poiketa tässä artikkelissa esitetystä, jos olet esimerkiksi sopinut asiasta erikseen vakuutusyhtiön kanssa, sinulla on vielä voimassa aiemmin myyty kattavampi vakuutus, tai jos olet saanut kampanjan myötä kattavamman vakuutuksen.
Vaikka vertailua päivitetään tasaisin väliajoin, kaikki tässä artikkelissa mainitut tiedot eivät välttämättä ole aina ajan tasalla. Kirjoituksessa on pyritty siihen, että kaikki tieto olisi oikein kirjoitushetkellä, mutta sitä ei voida kuitenkaan luvata. Jos sinulla on palautetta vertailun sisällöstä, voit jättää kommentin täällä.
Pohtiessasi vakuutuksen hankkimista tai niiden eroja, vertailu tulee tehdä aina vakuutusyhtiöltä saamiesi tietojen eikä tässä artikkelissa esitetyn perusteella.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 9.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Toisen auton kolhiminen parkkipaikalla
Mikäli törmäät tai kolhit parkkipaikalla olevaa toista ajoneuvoa, sen vahinko käsitellään sinun ajoneuvosi liikennevakuutuksesta. Jos vakuutusyhtiösi katsoo sinun olevan vahingosta vastuussa, toisen auton vahingot korvataan liikennevakuutuksestasi ja tämä saattaa silloin tarkoittaa liikennevakuutuksen bonuksien menettämistä tai alentamista.
Jos törmäyksen seurauksena myös oma autosi kärsii vahinkoa, se voi olla korvattavissa kaskovakuutuksestasi, mikäli kaskovakuutukseen sisältyy erillinen kolarointi- tai pysäköintiturva.
Jätä yhteystietosi toisen auton tuulilasiin, jos et tavoita kuljettajaa paikan päällä. Kirjaa ylös toisen auton rekisterinumero, merkki ja malli sekä vahingon tarkka sijainti.
Tee vahinkoilmoitus omalle vakuutusyhtiöllesi, vaikka vahinko vaikuttaisi pieneltä. Ilmoituksen viivästyminen voi hankaloittaa korvauskäsittelyä myöhemmin, etenkin jos toinen osapuoli tekee oman ilmoituksen ensin ja esittää tapahtumat eri tavalla kuin sinä. Vahinkoilmoituksessa kannattaa kuvata tarkasti, miten kolhu syntyi ja mihin kohtaan molempia autoja osuma tuli.
Korvaako vakuutus, jos omaa autoa on kolhittu parkkipaikalla?
Jos autoasi on kolhinut joku toinen, vahinko korvataan vahinkoon syyllisen ajoneuvon liikennevakuutuksesta. Tämä kuitenkin edellyttää, että syyllinen taho voidaan tunnistaa esimerkiksi silmännäkijähavaintojen taikka valvontakameran tallenteiden avulla.
Parhaimmassa tapauksessa autossasi on esimerkiksi Teslan tavoin automaattinen videotallennus, joka tallentaa ympäröivät tapahtumat ajoneuvon havaitessa törmäyksen. Mikäli törmääjän rekisterikilpi näkyy kristallinkirkkaana videolla, voit hakea suoraan tämän vakuutusyhtiöltä korvaukset, vaikka hän olisikin jo livennyt paikalta.
Korjauskulut kattavat ajoneuvon saattamiseen samaan tilaan kuin jossa se on ollut ennen vahingon tapahtumista. Lisäksi sinulla on oikeus joko seisontapäiväkorvauksiin auton korjausajalta tai sijaisajoneuvon kustannuksiin, mikäli sijaisauton myöntämisen edellytykset täyttyvät.
Et menetä oman ajoneuvosi bonuksia, koska et ole syyllinen vahinkoon.
Huonoimmassa tapauksessa kolarilla ei ole ketään silminnäkijää, eikä edes parkkipaikalla ollut valvontakameroita. Jos vahinkoon syyllistä ei löydetä, vahinko voi olla silloin korvattavissa oman ajoneuvosi kaskovakuutuksesta.
Nämä lisäturvat sisältyvät kuitenkin usein vain laajoihin kaskovakuutuksiin. Ellei kyseistä vakuutusturvan laajennusta ole itse ottanut, vahinko voi tällöin jäädä kokonaan omasta pussista maksettavaksi.
Vakuutusjuristi.fi
Parkkipaikan kolarit kaskovakuutuksissa — ehdot tarkistettu 10/2026
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Osakasko | Laaja | Premium | Osakasko | Täyskasko | Suppea | Laaja | Malttikasko | Luottokasko | Osakasko | Kevytkasko | Superkasko | S | L | XL | Osakasko | Täyskasko | Liittokasko | |
| Kolarivakuutus | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy |
| Pysäköintivakuutus | Ei sisälly | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Valinnainen lisäturva | Ei sisälly | Ei sisälly | Valinnainen lisäturva | Ei sisälly | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Mitä pysäköintivakuutus korvaa?
Pysäköintivakuutus korvaa pysäköidylle autolle esimerkiksi toisen auton aiheuttaman kolhun silloin, kun vahingon aiheuttaja jää tuntemattomaksi ja vahingon tapahtuma-aika ja -paikka voidaan luotettavasti selvittää vakuutusyhtiölle.
Jos aiheuttaja tiedetään, vahinko korvataan yleensä hänen liikennevakuutuksestaan eikä pysäköintivakuutus tule kyseeseen. Poliisi-ilmoitusta pysäköintivakuutus ei edellytä yhdelläkään vertailun vakuutusyhtiöllä.
Vertailutaulukon jälkeen voi perustellusti nousta esille kysymys: miksi vakuutusyhtiöt myyvät sekä erillistä pysäköintiturvaa että kolarointiturvaa?
Ero johtuu siitä, että kummastakin korvataan hieman eri tavalla vahinkoja.
Pysäköintiturvasta korvaaminen edellyttää osalla vakuuttajista sitä, että autosi vahinko on aiheutettu nimenomaan toisella ajoneuvolla. Jos kolhu on syntynyt jotenkin muutoin, kuten esimerkiksi ostoskärryn osumasta, vahingon korvaaminen edellyttää silloin kolarivakuutusta.
Kolarivakuutus voi puolestaan kattaa muitakin tuntemattoman tahon aiheuttamia kolhuja autollesi, vaikka ne olisi aiheutettu jotenkin muutoin, kuten esimerkiksi ostoskärryllä. Oman auton kolhimisesta kerron tarkemmin artikkelissa oman auton kolhiminen ja vakuutuskorvaukset.
Valittu vakuutusturva vaikuttaa myös bonuksiin. Kolarivakuutuksesta korvattu vahinko alentaa kaskon bonusta tai poistaa vahingottomuusalennuksen kaikilla vertailun vakuutusyhtiöillä. Fennialla ja Pohjantähdellä ensimmäinen kolarivahinko ei kuitenkaan alenna bonusta, jos bonus on ollut täysi riittävän pitkään, ja Ifillä silloin, kun Ifin liikennevakuutuksen bonus on 80 prosenttia. Pysäköintivakuutuksesta korvattu vahinko ei Ifin, Pohjantähden ja Turvan tuoteselosteiden mukaan alenna bonusta. Muut vakuutusyhtiöt eivät mainitse pysäköintivakuutusta bonusehdoissaan eivätkä tuoteselosteissaan.
Pysäköintivakuutuksen omavastuu lukee vakuutuskirjassa. Ifillä ja Pohjolalla se on tuoteselosteiden mukaan 200 euroa.
Kun pysäköity auto on kolhittu eikä aiheuttajaa tiedetä, tarkista kummasta turvasta vakuutusyhtiö korvauksen maksoi. Jos korvaus maksetaan väärästä turvasta, bonus voi alentua turhaan, vaikka korvauksen määrä olisi oikea.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Väistämisvelvollisuus parkkipaikalla tieliikennelain mukaan – kuka maksaa kolarin?
Tieliikennelaki koskee myös yleisessä käytössä olevia parkkipaikkoja ja parkkihalleja, koska laissa tieksi lasketaan myös yleisesti liikenteeseen käytetty alue. Suurin osa parkkipaikan riidoista johtuu väistämisvelvollisuutta koskevista epäselvyyksistä.
Uusi tieliikennelaki tuli voimaan 1.6.2020, mutta parkkipaikan väistämissääntö ei muuttunut. Jo vuoden 1981 tieliikennelain mukaan pysäköintipaikalta tielle tulevan oli aina väistettävä muuta liikennettä.
Pysäköintiruudusta lähtevä on aina väistämisvelvollinen kaikkia ajoneuvoja kohtaan, jotka ovat jo ajoväylällä. Sillä ei ole merkitystä, onko parkkiruudusta lähtevä ajanut eteenpäin vai peruuttanut toiseen ajoneuvoon – parkkiruudusta lähtevä on väistämisvelvollinen.
Jos siis joudut kolariin, jossa parkkiruudusta lähtenyt on törmännyt ajoväylällä olevaan autoosi, vahinko korvataan hänen liikennevakuutuksestaan. Vahingonkorvausvastuun perusteena on tällöin tieliikennelain 24 ja 34 §, joiden mukaan:
Ongelmia voi kuitenkin aiheuttaa tilanteet, joissa molemmat ovat samanaikaisesti lähtemässä parkkiruuduistaan, kun törmäys tapahtuu.
Mikäli vahinko on molempien syytä, kummankin ajoneuvon liikennevakuutuksesta korvataan 50 % toiselle aiheutuneista vahingoista. Vahinko menee siis keskeltä poikki, eli puolet vahingosta jää omasta kaskovakuutuksesta taikka lompakosta korvattavaksi.
On tietysti täysin mahdollista, että huomaat toisen tulevan ja pysäytät autosi juuri ennen törmäystä. Tällöin vahinko voi olla täysin törmääjän syytä, mutta käytännössä valitettavan usein törmääjä väittää, että kyse on ollut joko molempien syystä taikka täysin sinun vikasi.
Ilman todistajia moni tällainen riita menee keskeltä poikki yllä kuvatun tavoin, joten vahingon mahdollisia silminnäkijöitä kannattaa etsiä välittömästi vahingon tapahtumisen jälkeen.
Kyseisessä liikenne- ja potilasvahinkolautakunnan suosituksessa korostuu todisteiden merkitys. On hyvin todennäköistä, että ilman todistajan E kertomusta, vahinko olisi jaettu keskeltä kahti, eli korvauksia oman auton vahinkoon olisi saanut 50 % toisen auton liikennevakuutuksesta.
Onko peruuttaja aina syyllinen?
Peruuttaja ei ole aina syyllinen parkkipaikan kolariin. Ratkaisevaa on se, voidaanko ajoväylällä olleen todeta ajaneen tieliikennelain vastaisesti.
Kyseinen liikenne- ja potilasvahinkolautakunnan tapaus siis osoittaa sen, että mikäli toisen osapuolen voidaan todistaa ajaneen tieliikennelain vastaisesti, koko vahinko korvataan tämän liikennevakuutuksesta.
Mihin asiassa voi sitten vedota sen tueksi, että vahingon täytyy olla täysin toisen syytä? Vastaus löytyy tieliikennelain säännöksistä.
Edellä selostetun liikenne- ja potilasvahinkolautakunnan suosituksen tavoin tienkäyttäjän tulee pystyä pysäyttämään ajoneuvo ennen ajoväylällä olevaa estettä. Tämän takia pysäköintiruudusta lähtevä ei ole vahinkoon syyllinen, mikäli joku törmää sinuun ollessasi pysähtynyt.
Eikö vakuutusyhtiö korvannut vahinkoa? Lunasta juristin ilmainen arvio.
Kolari lumisella parkkipaikalla
Luminen talvi aiheuttaa ylimääräisiä harmaita hiuksia myös parkkipaikoilla. Usein lumi aurataan parkkipaikalta pois, mutta toisinaan tilan loppuessa sitä kerääntyy myös parkkiruutuihin sekä ajoväylälle.
Mikäli lumivallit ovat kertyneen ajoväylän reunalle siten, ettei kaksi ajoneuvoa mahdu ohittamaan toisiaan samanaikaisesti, jommankumman on syytä väistää. Ellei ole osoitettavissa, että jompikumpi on kuljettanut ajoneuvoaan tieliikennelain vastaisesti, vahinko menee tällöin jo totuttuun tapaan puoliksi.
Tässäkin tosin auttaa oman ajoneuvon pysäyttäminen, jolloin mikäli toinen yrittää ajaa ohi lumikinoksen kaventamassa kohdassa ja vahinko tapahtuu, vahinko on ohiajajan syytä ja menee tämän liikennevakuutuksesta korvattavaksi.
Joskus aurauksen yhteydessä suuria jää- tai lumikinoksia putoaa myös ajoväylälle. Ne voivat olla vaikeasti havaittavissa ja mikäli käy oikein hyvä tuuri, suuri jäälohkare voi rikkoa autoa pahemman kerran. Kuka sitten vastaa tällaisesta vahingosta, kun eihän tuollaista välttämättä huomaa lainkaan, erityisesti jos koko kuukauden lumi sataa samaan aikaan taivaalta?
Vastaus ei ole yksiselitteinen.
Vahinko voi olla alueen talvikunnossapidosta vastaavan tahon, kuten esimerkiksi kiinteistönomistajan tai vuokralaisen vastuulla, koska jäälohkare on jäänyt ajoväylälle. Mikäli näin on käynyt, he voivat olla velvollisia korvaaman auton vahingot.
Toisaalta tieliikennelain lähtökohtana on, että ajoneuvoa tulee lain 3 ja 4 §:ien mukaan kuljettaa turvallisesti ja vaaratilanteet tulee ennakoida. Mikäli sää on niin huono, ettei ajoradalla olevia mahdollisia esteitä pysty havaitsemaan, ajoneuvon nopeutta tulee hidastaa niin paljon, ettei vahinkoja tapahdu.
Riippuukin siis hyvin paljon vahingon yksityiskohdista, kuuluuko korvausvastuu esimerkiksi parkkipaikan omistajalle vai joutuuko vahingon korjaamiseksi kaivamaan taas oman lompakon esille.
Kyseinen lautakunnan tapaus ei täysin sovellu lumisella parkkipaikalla jäänlohkareen aiheuttamaan vahinkoon, koska vahingon aiheutti puutteellinen sadevesikaivo, eikä pelkästään lätäkön olemassaolo.
Siitä on kuitenkin todettavissa, ettei ajoneuvon kuljettaja myötävaikuta vahinkoon, mikäli vahinko on tapahtunut yleisellä ajoradalla, jonka olisi tullut olla turvallinen.
Näin korotat auton lunastuskorvauksen määrää.
Riippuu lopulta kuitenkin yksityiskohdista, meneekö vahinko kokonaan esimerkiksi kiinteistönomistajan korvattavaksi. Mikäli vahinko tapahtuu yleisellä ajoradalla, eikä parkkipaikalla, vastuu voi olla kadun ylläpitäjällä taikka tienpitäjällä (laki katujen ja eräiden yleisten alueiden kunnossapidosta).
Jos vakuutusyhtiö on katsonut parkkipaikan kolarin sinun syyksesi tai jättänyt vahingon korvaamatta, päätöstä kannattaa tarkastuttaa. Olemme saaneet useissa kaskovakuutusta koskevissa riidoissa muutoksen vakuutusyhtiön päätökseen.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Mitä teen, jos joku kolhii autoni taloyhtiön tai kaupan parkkipaikalla?
Taloyhtiön ja kaupan parkkipaikalla toimitaan samoin kuin muillakin parkkipaikoilla. Vahinko korvataan yleensä aiheuttajan liikennevakuutuksesta, ja jos aiheuttaja jää tuntemattomaksi, korvausta voi hakea oman kaskovakuutuksen pysäköinti- tai kolarivakuutuksesta.
Kun huomaat kolhun:
- katso, onko tuulilasiin jätetty yhteystiedot
- kysy kaupalta tai isännöitsijältä valvontakameran tallenteita mahdollisimman pian
- kirjaa ylös vahingon todennäköinen aikaväli ja tarkka paikka, sillä pysäköintivakuutus edellyttää, että ne voidaan luotettavasti selvittää.
Tyypillinen ongelma parkkipaikan kolhuissa on suppea kasko, joka ei kata kolari- eikä pysäköintivahinkoja. Silloin moni olettaa, että kolhu on tehty tahallaan ja kaskon ilkivaltavakuutuksen pitäisi korvata se. Ilkivalta edellyttää kuitenkin tahallista vahingoittamistarkoitusta, ja valtaosa parkkipaikan kolhuista on vahinkoja. Toisen auton aiheuttama vahinko on lisäksi rajattu ilkivaltavakuutuksesta pois kaikilla vertailun vakuutusyhtiöillä.
Jos autoa on vahingoitettu tahallaan esimerkiksi avaimella, tee poliisi-ilmoitus ennen korvaushakemusta.
Taloyhtiö tai kauppa ei lähtökohtaisesti vastaa toisen autoilijan aiheuttamasta kolhusta. Kiinteistön omistaja voi joutua vastuuseen silloin, kun vahinko johtuu alueen puutteellisesta kunnossapidosta, kuten lumisen parkkipaikan kohdalla edellä kerroin.
Rikosilmoitus, jos autoa kolhittu parkkipaikalla
Jos palaat autollesi ja huomaat, että sitä on kolhittu eikä syyllistä näy missään, rikosilmoituksen tekeminen on usein järkevää. Rikosilmoitus ei kuitenkaan ole sama asia kuin vahinkoilmoitus vakuutusyhtiölle, vaan se tehdään poliisille.
Rikosilmoitus kannattaa tehdä erityisesti silloin, kun epäilet ilkivaltaa tai kun kolhija on poistunut paikalta jättämättä yhteystietojaan. Ilmoituksen voi tehdä sähköisesti poliisi.fi-palvelussa tai soittamalla poliisin neuvontanumeroon. Kirjaa ilmoitukseen vahingon ajankohta, paikka, kuvaus vahingoista ja mahdolliset havainnot tekijästä.
Rikosilmoituksella on merkitystä myös vakuutuskorvauksen kannalta. Jos vahinko johtuu ilkivallasta, kaikki vakuutusyhtiöt edellyttävät rikosilmoitusta. Ilman rikosilmoitusta ilkivaltakorvaus voi jäädä kokonaan saamatta. Käytännössä ilkivaltaan liittyvät tilanteet ovat usein monimutkaisempia kuin tavalliset parkkipaikkakolhut.
Muista, että rikosilmoitus ja vahinkoilmoitus ovat eri asioita. Tee vahinkoilmoitus aina omalle vakuutusyhtiöllesi riippumatta siitä, teetkö rikosilmoituksen vai et. Jos kolhija on tiedossa mutta kieltäytyy korvaamasta vahinkoa, vahinkoilmoituksen voi tehdä myös kolhijan liikennevakuutusyhtiölle.
Mitä tehdä, jos autoa on kolhittu parkkipaikalla
Muistilista
- Ota ylös toisen ajoneuvon tiedot, kuten rekisterinumero ja malli.
- Varmista toisen kuljettajan henkilöllisyys ja vakuutusyhtiön nimi.
- Valokuvaa vahinkopaikka ja ota ylös silminnäkijöiden yhteystiedot. Jos vahinko tapahtui esimerkiksi pysäköintihallissa, käy kysymässä valvontakameroiden tallenteet.
- Älä ehdota itse tai suostu ottamaan vahinkopaikalla korvauksia vastaan, vaan jätä selvittely vakuutusyhtiön tehtäväksi. Jos sopimus on pakko tehdä, tee se kirjallisesti siten, että voit periä myös myöhemmin mahdollisesti ilmenevät vauriot vahingon aiheuttajalta. Varsinkin uusien autojen korjauskulut voivat olla yllättävän suuret.
Soita näissä tilanteissa aina poliisi kolaripaikalle
Soita poliisi, jos
- Kolarissa on tullut henkilövahinkoja joko ajoneuvossa olleille tai ulkopuolisille. Esimerkiksi oman niskan venähdys törmäyksen voimasta voi aiheuttaa pitkäaikaisen kaularangan vamman, joka kuitenkin ilmenee vasta pitkään kolarin jälkeen.
- Sinusta tuntuu siltä, että toinen osapuoli yrittää päästä tilanteesta irti eikä missään nimessä halua poliisi paikalle.
- Vastapuolen ajoneuvo on ulkomaisessa rekisterissä.
- Toinen kuljettaja ei halua todistaa henkilöllisyyttään tai jos hän ei ole ajoneuvon omistaja tai haltija.
- Epäilet toisen kuljettaneen ajoneuvoa huumeiden tai alkoholin vaikutuksen alaisena
Parkkipaikkakolari voi sattua myös työmatkalla — lue lisää siitä, kuka korvaa kolarin työmatkalla omalla autolla.
Parkkipaikkakolarin korvaus jäi saamatta?
Parkkipaikalla tapahtuneen kolarin syyllisyyden ratkaiseminen on usein hankalaa, ja vakuutusyhtiön päätös ei aina perustu oikeaan arvioon. Jos korvaus jäi saamatta tai vastuu jaettiin mielestäsi väärin, kannattaa selvittää oikeutesi.
Tarjoamme ilmaisen arvion vakuutusyhtiön päätöksen oikeellisuudesta — saat nopeasti tiedon siitä, kannattaako päätöksestä valittaa.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?
Kamux Kasko: mitä vakuutus kattaa?
Auton avain hukassa tai kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää