

Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Päivitetty
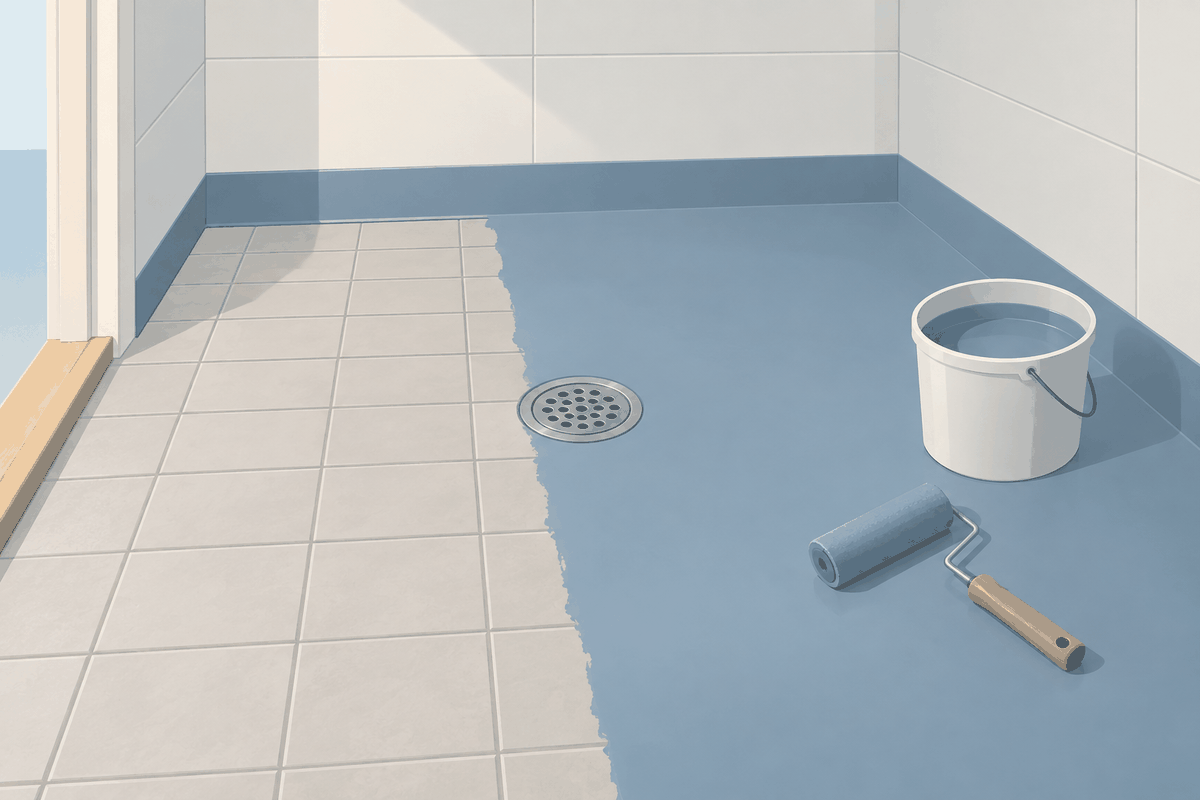
Tasonparannus vakuutuksessa tarkoittaa korjauksen yhteydessä tehtyä muutosta tai parannusta, jota vahingon korjaaminen ei vaatinut. Vakuutus korvaa vahingon korjaamisen, ei sen ohessa tehtyjä muita töitä. Esimerkiksi aiempaa laadukkaampi pinnoite tai samalla tehty remontti jää yleensä vakuutuksenottajan maksettavaksi. Välttämätön korjaus ei kuitenkaan muutu tasonparannukseksi sen takia, että se tehdään nykyisellä rakentamistavalla tai maksaa enemmän kuin alkuperäinen rakenne.
Käyn tässä artikkelissa läpi, mitä tasonparannus vakuutusehdoissa tarkoittaa, milloin vakuutusyhtiö saa vähentää sen korvauksesta ja milloin ei, miten raja vedetään vesivahingoissa ja taloyhtiöissä, ja mitä voit tehdä, jos vakuutusyhtiö vetoaa tasonparannukseen. Artikkeli on kirjoitettu syyskuussa 2026.
Jos vakuutusyhtiö on jättänyt osan korjauskustannuksista korvaamatta tasonparannuksena, kannattaa aina varmistaa päätöksen oikeellisuus vakuutusjuristin ilmaisella arviolla.
Mitä tasonparannus tarkoittaa vakuutuksessa?
Tasonparannus tarkoittaa vakuutuksessa sitä osaa korjauksesta, joka menee vahingon korjaamista pidemmälle, esimerkiksi laajennusta, muutosta tai aiempaa parempaa materiaalia. Taustalla on rikastumiskielto, jonka mukaan vakuutetun ei pidä hyötyä vahingosta taloudellisesti. Vakuutusyhtiö korvaa siksi sen, mitä vahingon korjaaminen maksaa, mutta ei vahinkoon liittymättömiä töitä. Kuluneiden osien uusiminen on eri kysymys, ja se käsitellään alempana omana kohtanaan.
Vakuutusehdoissa sama asia on kirjoitettu hieman eri sanoin vakuutusyhtiöstä riippuen.
Esimerkiksi Ifin kotivakuutusehdoissa korvauksen ulkopuolelle on rajattu ”muutos- tai tasonparannustöitä eikä muita vahinkoon liittymättömiä kustannuksia”. Samassa kohdassa todetaan, että jos korjauksessa on uusittu kuluneita, ruostuneita tai syöpyneitä osia tai tehty muita töitä, joiden vuoksi omaisuuden kunto on olennaisesti parantunut, tämä otetaan huomioon lopullisen korvauksen määrässä.
LähiTapiolan ja Turvan kotivakuutusehdoissa kuluneiden osien uusiminen on puolestaan kirjoitettu suoraan osaksi rajoitusta. Niiden mukaan parannustöistä on kysymys myös silloin, kun kuluneita tai jo ennen vahinkoa vaurioituneita osia on korjauksen yhteydessä uusittu ja omaisuuden kunto on näiltä osin olennaisesti parantunut. Pohjolan ehdoissa taas lukee lyhyesti, että korjauksen yhteydessä tehdyistä perus- tai muista parannuksista syntyneitä kustannuksia ei korvata.
Tasonparannus on kuitenkin eri asia kuin ikävähennys.
Ikävähennys pienentää korvausta vahingoittuneen omaisuuden iän perusteella, vaikka korjaus tehtäisiin täsmälleen entisen veroiseksi. Tasonparannuksessa taas kysytään, tehtiinkö korjauksessa jotain enemmän tai parempaa kuin vahingon korjaaminen olisi edellyttänyt. Molemmat voivat pienentää korvausta samassa vahingossa, ja kotivakuutuksen korvauksia rajoittavat usein muutkin ehdot.
Korvaako vakuutus tasonparannuksen?
Vakuutus ei yleensä korvaa tasonparannusta, mutta välttämätön korjaus ei ole tasonparannusta, vaikka rakenne paranisi korjauksen seurauksena. Tätä eroa vakuutusyhtiöt eivät aina osaa huomioida oikein korvauspäätöksessä.
Rakennuksen korjauksessa kunto paranee lähes aina jonkin verran. Rakennusvahinkojen korjaamisessa noudatetaan nimittäin nykyistä rakentamistapaa. Esimerkiksi Ifin kotivakuutusehdoissa todetaankin, että rakennuksen korjaussuunnitelman tulee sisältää korjauksen toteutus nykyaikaisilla rakennusosilla. Jos jokainen parannus vähennettäisiin korvauksesta, lähes jokaisesta rakennusvahingosta jäisi entistä suurempi osa vakuutuksenottajan maksettavaksi.
Ratkaisevaa on siis se, olisiko vahingon voinut korjata halvemmalla tavalla ilman parannusta. Jos ei olisi, korjaus kuuluu vakuutuksen piiriin. Jos taas korjauksessa tehtiin laajempi tai laadukkaampi työ kuin vahinko edellytti, vakuutusyhtiö voi jättää erotuksen korvaamatta.
Näyttötaakka jakautuu kahteen vaiheeseen.
Korvauksen hakijan on ensin näytettävä vahingon määrä eli se, että vaaditut kustannukset johtuvat vahingon korjaamisesta. Kun hän on toimittanut selvityksen suunnitelluista tai toteutuneista korjauskustannuksista, vakuutusyhtiön on näytettävä, että niihin sisältyy tasonparannusta tai että korjaus olisi voitu tehdä edullisemmin. Käytännössä vakuutusyhtiön pitäisi pystyä osoittamaan, mikä osa kustannuksista on parannusta ja mihin summaan vahingon korjaaminen olisi päättynyt ilman sitä.
Kokemuksemme mukaan vakuutusyhtiö vetoaa tasonparannukseen useimmin vahingoissa, joissa rakenteita tai pinnoitteita on tuhoutunut laajalta alueelta. Monesti kyse on vanhemmasta rakennuksesta, jonka rakentamistapa ei enää vastaa nykymääräyksiä. Korjauksessa joudutaan silloin esimerkiksi parantamaan vedeneristystä tai rakenteita nykyvaatimusten mukaisiksi, ja se nostaa korjauskustannuksia.
Toisinaan vakuutusta käyttävä haluaa myös itse usein tehdä korjauksen yhteydessä muita muutoksia, kuten hankkia aiempaa parempia pinnoitteita tai muuttaa tilojen rakennetta. Tällaista parannusta, joka johtuu vain omasta halusta parantaa asuntoa tai omaisuutta, vakuutusyhtiö ei ole velvollinen korvaamaan.
Milloin korjaus ei ole tasonparannusta?
Korjaus ei ole tasonparannusta, jos se on tehty tavalla, jota vahingon korjaaminen hyvän rakennustavan mukaan edellyttää, eikä vakuutusyhtiö pysty osoittamaan halvempaa tapaa tehdä sama korjaus. Vakuutuslautakunta on käsitellyt tätä esimerkiksi seuraavassa vuotovahingossa.
Prosenttivähennys ei siis riitä, jos sen taustalla ei ole sen totuudenmukaisuutta osoittavaa laskelmaa tai selvitystä. Vakuutusyhtiö vähensi puolet korjauskustannuksista, mutta ei pystynyt näyttämään, että valesokkelin olisi voinut korjata toimivasti halvemmalla.
Tasonparannusvähennyksen määrä ei ole kiinteä, vaan se vaihtelee aina tapauksen yksityiskohtien mukaan. Juuri siksi vähennyksen perusteen pitää käydä ilmi siitä, mitä tämän rakennuksen korjaaminen olisi entisellä tavalla maksanut.
Ratkaisu ei silti tarkoita, että uusi rakenneratkaisu korvattaisiin aina. Samassa tapauksessa uusitut lattiakaivot jäivät korvaamatta, koska ne eivät olleet vaurioituneet eikä niiden uusimiselle esitetty syytä.
Jälleenhankinta-arvon mukainen korvaus ei ole tasonparannusta
Kun rakennus tuhoutuu ja rakennetaan uudelleen, vakuutus korvaa yleensä uuden vastaavan rakennuksen rakentamisen eli jälleenhankinta-arvon. Uusi talo on silloin väistämättä monelta osin parempi kuin palanut, ellei palanut talo ollut käytännössä uusi.
Hoitamassamme tapauksessa vakuutusyhtiö lupasi korvata palaneen omakotitalon jälleenhankinta-arvon mukaan, mutta ei uuden talon perustuksia. Vakuutusyhtiön mukaan vanhat luonnonkiviperustukset eivät vaurioituneet palossa, joten uudet perustukset olivat tasonparannusta.
Vakuutuslautakunta oli muutoksenhakumme myötä toista mieltä, ja kotivakuutus korvasi myös uudet perustukset. Lautakunnan mukaan jälleenhankinta-arvon mukainen korvaus parantaa aina useiden rakennusosien kuntoa, eikä rakennusosan parantuminen uudisrakennuksessa ole siksi lähtökohtaisesti rajoitusehdossa tarkoitettua parannustyötä.
Sama linja näkyy taloyhtiön palaneen rivitalon jälleenrakentamisessa (FINE-029396). Vakuutusyhtiö korvasi märkätilojen vedeneristyksen vain vuoden 1986 tasoon ja luki erotuksen viranomaismääräyksistä aiheutuviin lisäkustannuksiin, joita korvattiin enintään 10 prosenttia suoranaisen omaisuusvahingon määrästä. Vakuutuslautakunnan mukaan voimassa olevien määräysten mukainen vedeneristys ei kuitenkaan ollut laatutason kohottamista vaan kokonaan korvattavaa suoranaista omaisuusvahinkoa. Sen sijaan kokonaan uudet rakenteet, joita palaneessa talossa ei ollut lainkaan, kuten uudet salaojat ja palomuuri, jäivät korvauksen ulkopuolelle.
Jälleenhankinta-arvon ja päivänarvon välinen valinta on oma riitakysymyksensä. Olen avannut 50 prosentin rajaa ja sen laskentaa tarkemmin erikseen, ja olemme käsitelleet sitä myös palaneen kodin korvausta koskevassa tapauksessa.
Kuluneet ja jo ennen vahinkoa vaurioituneet osat
Jos korjauksessa uusitaan osa, joka oli kulunut tai vaurioitunut jo ennen vahinkoa, vakuutusyhtiö voi jättää osan kustannuksista korvaamatta. Juuri tähän tilanteeseen viittaavat esimerkiksi LähiTapiolan, Turvan ja Ifin ehdoissa mainitut kuluneet osat.
Riita ei kuitenkaan ratkea kaikki tai ei mitään -periaatteella. Vakuutuslautakunta voi jakaa kustannuksen vahingon korjaukseen ja parannukseen, kuten seuraavassa palovahingossa.
Tapauksessa kumpikaan osapuoli ei saanut vaatimaansa. Vakuutusyhtiön halvin korjaustapa ei ollut korvauksen yläraja, koska vahinko todennäköisesti ulottui pistemäisiä palojälkiä laajemmalle. Toisaalta katon kunto ennen paloa vaikutti korvaukseen, ja siihen vaikutti myös korvausta hakeneen oma kertomus liian paksusta maalikerroksesta. Omat lausumat vahinkoa edeltäneestä kunnosta kannattaakin miettiä tarkkaan, koska vakuutusyhtiö voi käyttää niitä näyttönä oman näkemyksensä tukena..
Vakuutusyhtiö ei voi myöskään evätä koko korvausta sillä perusteella, että rakenne oli jo ennen vahinkoa korjauksen tarpeessa. Vakuutuslautakunta on katsonut (FINE-049065), että vakuutusyhtiö saa evätä koko korvauksen vain, jos se näyttää rakenteen olleen jo ennen vahinkoa kokonaan uusimisen tarpeessa. Pelkkä rakenteen ikä ei riittänyt siihen. Kun ryömintätilaisen alapohjan kosteusvauriot olivat syntyneet osin ennen vesimittarin rikkoutumista, vakuutusyhtiön piti silti korvata vuodon aiheuttama lisävahinko.
Tasonparannus vesivahingossa
Vesivahingossa tasonparannuksesta riidellään usein märkätiloissa, koska vanhan kylpyhuoneen vedeneristys ei tyypillisesti vastaa nykyisiä vaatimuksia. Kun kastunut lattia korjataan, kysymys on silloin siitä, korvaako vakuutus uuden vedeneristyksen koko tilaan vai vain vahingoittuneeseen osaan ja entisen tasoisena.
Selvimmillään tasonparannus on silloin, kun korjauksessa tehdään jotain, mitä ennen vahinkoa ei ollut. Esimerkiksi tapauksessa VKL 38/14 vuotovahingon korjauksen yhteydessä varaajan taakse tehtiin laatoitus, vaikka seinässä oli aiemmin kosteustapetti. Vakuutuslautakunta piti laatoitusta tasonparannuksena, jota kotivakuutuksesta ei korvattu.
Vaikeampi tilanne syntyy, kun vanha vedeneristys ei enää täytä vaatimuksia ja vahinko koskee vain osaa märkätilasta.
Tapaus havainnollistaa, miksi pelkkä väite märkätilan yhtenäisyydestä ei riitä.
Laajempi uusiminen voi tulla korvattavaksi, jos korvausta hakeva pystyy asiantuntijan lausunnolla osoittamaan, ettei vanhan ja uuden rakenteen liitosta voi tehdä toimivasti. Vakuutuslautakunta viittasi ratkaisussaan myös aiempaan linjaansa (VKL 296/16), jossa yli 10 vuotta vanha mutta nykymääräysten mukainen vedeneristys korvattiin myös vahingoittumattomassa saunassa, koska tilat muodostivat yhtenäisen kosteusteknisen rakenteen.
Samankaltaisessa hoitamassamme riidassa vakuutusyhtiö kieltäytyi aluksi korvaamasta puolta korjauskuluista, koska sen mukaan kylpyhuoneen ja saunan yhtenäinen vedeneristys oli rakennusvirhe. Veimme asian Vakuutuslautakuntaan, ja asiakas sai korvaukset, joihin hänellä oli oikeus. Kodinhoitohuoneen osalta käsittelen samaa kysymystä tarkemmin artikkelissa kodinhoitohuoneen vedeneristys ja vakuutuskorvaukset.
Tasonparannus taloyhtiössä – kotivakuutus vai kiinteistövakuutus?
Asunto-osakeyhtiössä tasonparannus tarkoittaa usein osakkaan itse tekemiä parannuksia, jotka ylittävät taloyhtiön perustason. Taloyhtiön kiinteistövakuutus korvaa vahingon monesti vain perustasoon asti, ja osakkaan tekemät parannukset jäävät silloin osakkaan oman kotivakuutuksen varaan.
Perustaso ei varmaan sano itsessään yhtään mitään, mutta siinä on kyse asunto-osakeyhtiölain käsitteestä.
Sillä tarkoitetaan normaalisti sitä tasoa, jonka taloyhtiö on valinnut noudatettavaksi, esimerkiksi huoneiston alkuperäistä tasoa tai taloyhtiön peruskorjauksessa toteuttamaa tasoa. Jos osakas on esimerkiksi remontoinut kylpyhuoneen laadukkaammaksi kuin perustaso edellyttää, taloyhtiön ei lähtökohtaisesti tarvitse vesivahingon jälkeen korjata sitä samalle tasolle.
Osakkaan kotivakuutus voi kattaa tämän eron. Esimerkiksi LähiTapiolan kotivakuutuksessa irtaimistoon kuuluvat asunto-osakeyhtiölain mukaan osakkaan kunnossapitovastuulla olevat kiinteät sisustukset, kuten pinnoitteet, kiinteät kalusteet ja huoneistossa tehdyt sisustus- ja parannustyöt, yhteensä enintään 15 000 euroon asti. Taloyhtiön ja osakkaan vakuutusten työnjakoa vesivahingossa käsittelen tarkemmin artikkelissa vesivahinko taloyhtiössä – kuka korvaa.
Kiinteistövakuutuksen raja ei silti aina kulje perustason kohdalla. Se riippuu kiinteistövakuutusehdon sanamuodosta, kuten seuraavassa tapauksessa.
Taloyhtiön kiinteistövakuutus ei siis automaattisesti rajaa osakkaiden parannuksia korvauksen ulkopuolelle. Kun vakuutusyhtiö haluaa korvata vain perustason, sen täytyy kirjoittaa se ehtoihin selvästi. Taloyhtiön kannattaa silti koota selvitys asuntojen tasosta ennen vahinkoa, koska korvauksen määrä riippuu siitä.
Mitä tehdä, jos vakuutusyhtiö vetoaa tasonparannukseen?
Jos vakuutusyhtiö on vähentänyt korvauksesta tasonparannuksen, pyydä ensin laskelma siitä, miten vähennyksen suuruus on määritetty. Pelkkä prosenttiosuus ilman kohteeseen tehtyä laskelmaa ei ole näyttöä siitä, että vahingon olisi voinut korjata halvemmalla.
Seuraavaksi kannattaa selvittää, olisiko vahingon voinut korjata toimivasti entisellä tavalla. Märkätiloissa ja riskirakenteissa tähän tarvitaan usein rakennusalan asiantuntijan lausunto siitä, voiko vanhan ja uuden rakenteen liitoksen tehdä hyvän rakennustavan mukaisesti. Taloyhtiössä taas ratkaisee kiinteistövakuutuksen ehdon sanamuoto ja osakkaan kotivakuutuksen kiinteän sisustuksen turva.
Hoitamissamme riidoissa ratkaisu on yleensä kääntynyt siihen, ettei tasonparannusta koskeva ehto ylipäänsä soveltunut tapaukseen. Kun kyse on välttämättömästä esinevahingon korjauksesta, se, että korjaustapa on kalliimpi kuin alkuperäinen rakentamistapa, ei vielä tarkoita, että kyse olisi tasonparannuksesta.
Tasonparannusta koskevissa riidoissa vastaus riippuu siitä, mitä vahingon korjaaminen olisi todella edellyttänyt, ja tämä selviää yleensä vasta rakenteista ja korjaussuunnitelmasta. Jos vakuutusyhtiö on jättänyt korjauksesta osan korvaamatta tasonparannuksena, päätöksen oikeellisuus kannattaa varmistaa vakuutusjuristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Mopovakuutus – vertailu, mitä se korvaa ja mitä ei 2026
Rakennusalan yrityksen vakuutukset – mitä ne korvaavat ja mitä ei 2026
Kattava yrityksen omaisuusvakuutus – vertailu viiden vakuutusyhtiön ehdoista 2026
Terveysvakuutus eli sairauskuluvakuutus – mitä se korvaa ja mitä ei 2026
Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Venevakuutus vertailu – mitä se korvaa ja mitä ei 2026
Lapsivakuutus vertailu – mitä se korvaa ja mitä ei 2026
Moottoripyörävakuutus – vertailu, mitä se korvaa ja mitä ei 2026
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Pyyhkäise nähdäksesi lisää