

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Vesivahinko omakotitalossa – rakentamismääräykset eivät estäneet korvausta
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
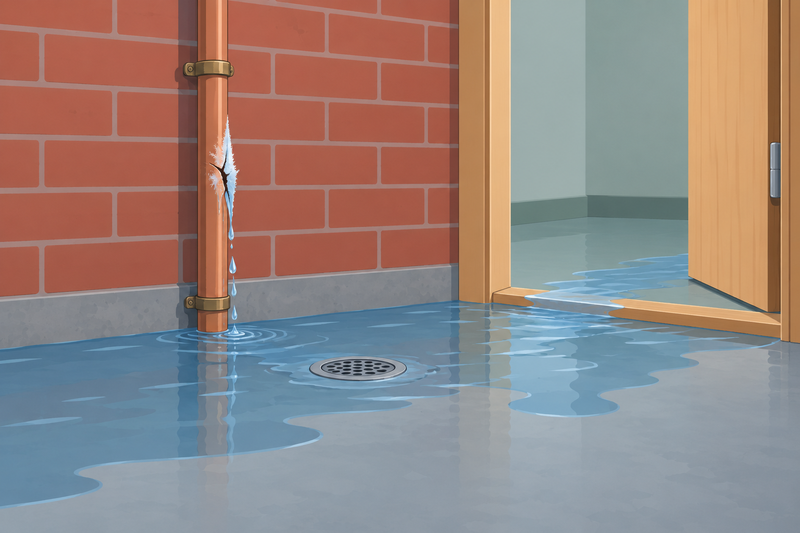
Omakotitalon pannuhuoneessa jäätyi ja halkesi pakkasella kylmän käyttöveden putki. Vesi levisi pannuhuoneesta kynnyksen yli varastoon ja sieltä vanhoja patteriputkia pitkin keittiöön, olohuoneeseen, makuuhuoneeseen, tuulikaappiin ja toiseen varastoon.
Vakuutusyhtiö korvasi kotivakuutuksesta vain varastohuoneen. Pannuhuoneen lattia oli sen mukaan rakennettu rakentamismääräysten vastaisesti. Muiden huoneiden vahingot johtuivat vakuutusyhtiön mukaan tulppaamatta jätetyistä putkista.
Mutta koskivatko vakuutusyhtiön vetoamat rakentamismääräykset taloa ylipäätään?
Teimme korvauspäätöksestä uudelleenkäsittelypyynnön. Siinä kävi ilmi, ettei talon rakennuslupaa ollut haettu niiden määräysten aikana, joihin vakuutusyhtiö vetosi. Eikä tulppaamattomia putkia koskeva ehtokaan sopinut siihen, mitä talossa oikeasti tapahtui.
Millaisia kotivakuutusriitoja olemme hoitaneet?Kylmävesiputki haljesi pannuhuoneessa
Asiakkaamme omakotitalo oli rakennettu vuonna 1976. Pannuhuoneessa ei ollut omaa lämmitystä, vaan lämpö tuli viereisen varaston patterista. Kun vahinkoa kartoitettiin, ulkona oli kuusi astetta pakkasta ja pannuhuoneessa reilut 12 astetta lämmintä.
Kartoittaja totesi vuodon syyksi vesipostille menevän kupariputken jäätymisen. Putki oli talon alkuperäinen. Usein juuri putkien jäätyminen on vesivahinkoriidan ydin, mutta tässä tapauksessa vakuutusyhtiö ei vedonnut siihen.
Vettä tuli niin paljon, ettei pannuhuoneen lattiakaivo ehtinyt poistaa sitä. Vesi nousi kynnyksen yli varastoon, jonka lattianrajassa olivat vanhan patteriverkoston putket katkaistuina noin sentin korkeudelta. Putkia ei ollut tulpattu, joten vesi kulkeutui niitä pitkin viiteen muuhun huoneeseen.
Asiakkaamme ilmoitti vahingosta vakuutusyhtiölle samana päivänä. Vakuutusyhtiö tilasi kartoituksen jo seuraavaksi päiväksi. Korvauspäätös tuli runsaan viikon kuluttua.
Vakuutusyhtiö korvasi kotivakuutuksesta vain varastohuoneen ja siellä pilaantuneen irtaimiston. Korvauksesta se vähensi lisäksi 60 prosentin vuotovähennyksen, koska vuotanut putki oli lähes 50 vuotta vanha. Vuotovähennys on vakuutusehtojen mukainen vähennys, jonka suuruus määräytyy vuotaneen putken iän mukaan.
Pannuhuoneen ja viiden muun huoneen vahinkoja vakuutusyhtiö ei korvannut lainkaan.
Rakentamismääräykset ja tulppaamattomat putket vakuutusehdoissa
Vakuutusyhtiö vetosi kahteen kotivakuutuksen rajoitusehtoon.
Ensimmäisen ehdon mukaan vakuutuksesta ei korvata rakentamismääräysten tai -ohjeiden vastaisesta rakentamisesta aiheutuneita vahinkoja. Toisen mukaan vakuutuksesta ei korvata vahinkoa, joka aiheutuu tulppaamatta jätetystä putkesta vuotaneesta nesteestä.
Paperilla kumpikin ehto näytti sopivan tapaukseen. Kun ehtoja vertasi siihen, mitä talossa oli tapahtunut, kumpikaan ehto ei kuitenkaan sopinut tapahtumiin.
Vuoden 1976 rakentamismääräykset eivät koskeneet taloa
Pannuhuoneen lattian osalta vakuutusyhtiö vetosi vuoden 1976 rakentamismääräyksiin kiinteistöjen vesi- ja viemärilaitteistoista. Viemäripiste ei varmaan sano itsessään paljon, mutta sillä tarkoitetaan kohtaa, josta vesipisteen vesi johdetaan viemäriin. Määräysten mukaan lattiakaivollisessa tilassa viemäripisteeksi kelpasi itse lattia, kunhan lattia oli vedenpitävä. Pannuhuoneen betonilattia oli kastunut, joten vakuutusyhtiön mukaan se ei ollut vedenpitävä.
Rakennusvuosi ei kuitenkaan yksin ratkaise, mitä määräyksiä taloon sovelletaan.
Vakuutusyhtiön vetoamat määräykset tulivat voimaan 1.7.1976. Ne koskivat rakennushankkeita, joihin oli haettu rakennuslupaa sinä päivänä tai sen jälkeen. Asiakkaamme talon rakennuslupaa oli haettu ennen sitä. Talo valmistui siis samana vuonna, jona määräykset tulivat voimaan, mutta määräyksiä ei sovellettu siihen.
Vakuutusyhtiöt vetoavat kokemuksemme mukaan usein rakentamismääräyksiin, jotka eivät todellisuudessa sovellu vahinkoon. Saman näimme esimerkiksi keittiöön ilman lattiakaivoa asennetun lämminvesivaraajan vuodossa. Siksi tällaisesta päätöksestä kannattaa ensimmäiseksi tarkistaa, milloin talon rakennuslupaa haettiin.
Vesi kulki vanhoja patteriputkia pitkin, mutta niistä ei vuotanut mitään
Muiden huoneiden vahingot vakuutusyhtiö rajasi pois tulppaamattomia putkia koskevalla ehdolla. Sen mukaan vahinko olisi estynyt, jos vanhat patteriputket olisi tulpattu.
Ehdon sanamuoto puhuu kuitenkin putkesta vuotaneesta nesteestä.
Käytöstä poistetuista patteriputkista ei vuotanut mitään. Vesi oli vuotanut haljenneesta kylmävesiputkesta. Vanhat patteriputket olivat vain reitti, jota pitkin vesi kulkeutui muihin huonetiloihin.
Eli mihin vakuutusyhtiön vetoama ehto sitten soveltuu? Lähinnä tilanteisiin, joissa putki on jätetty avoimeksi niin, että sen kautta purkautuu suoraan nestettä. Jos ehtoa luettaisiin vakuutusyhtiön tavalla, kotivakuutuksen ulkopuolelle jäisi lähes jokainen vahinko, jossa vesi kulkee rakenteen läpiviennin kautta toiseen huoneeseen.
Uudelleenkäsittelypyyntö kotivakuutuksen korvauspäätöksestä
Laadimme vakuutusyhtiölle uudelleenkäsittelypyynnön noin kuuden viikon kuluttua korvauspäätöksestä. Vaadimme, että vakuutusyhtiö korvaa myös pannuhuoneen ja muiden huoneiden vahingot sekä maksaa viivästyneelle korvaukselle viivästyskorkoa.
Rakentamismääräyksiä ja patteriputkia koskevien perusteiden lisäksi pyynnössä oli kaksi muuta perustetta.
Rajoitusehdon soveltuminen oli vakuutusyhtiön näytettävä
Kotivakuutuksen vuotovahingossa näyttötaakka jakautuu lähtökohtaisesti kahteen osaan.
Korvauksen hakijan on näytettävä, että kyse on korvattavasta vuotovahingosta. Jos vakuutusyhtiö haluaa sen jälkeen jättää vahingon korvaamatta rajoitusehdon perusteella, sen on näytettävä, että rajoitusehto soveltuu.
Tässä tapauksessa oli riidatonta, että haljenneesta putkesta vuotanut vesi oli kotivakuutuksesta korvattava vuotovahinko. Vakuutusyhtiö ei kuitenkaan ollut esittänyt yhtään määräystä tai ohjetta, jonka mukaan vanhat patteriputket olisi pitänyt tulpata. Vetosimme siihen, ettei pelkkä toteamus tulppauksen hyödyistä riitä, vaan vakuutusyhtiön olisi pitänyt osoittaa putkien jääneen tulppaamatta jonkin velvoitteen vastaisesti.
Olennaisista rajoituksista olisi pitänyt kertoa jo sopimusta tehtäessä
Talo oli ollut vakuutettuna samassa vakuutusyhtiössä lähes 30 vuotta. Vakuutussopimuslain mukaan vakuutusyhtiön on ennen sopimuksen tekemistä kerrottava vakuutuksen hakijalle vakuutusturvan olennaisista rajoituksista. Pelkkä vakuutusehtojen toimittaminen ei siihen riitä.
Rakentamismääräysten vastaista rakentamista ja tulppaamattomia putkia koskevat rajaukset ovat kotivakuutuksessa tällaisia olennaisia rajoituksia. Jos vakuutusyhtiö ei pysty näyttämään kertoneensa niistä, vakuutus on voimassa sen sisältöisenä, kuin vakuutuksenottajalla oli saamiensa tietojen perusteella aihetta käsittää. Käytännössä vakuutusyhtiö ei silloin voi vedota kyseisiin rajoitusehtoihin.
Eli mitä tämä tarkoittaa vanhassa vakuutussopimuksessa? Näyttötaakka siitä, että tiedot annettiin, on vakuutusyhtiöllä. Kun sopimus on tehty vuosikymmeniä sitten, vakuutusyhtiöllä voi olla vaikeuksia osoittaa, mitä vakuutuksenottajalle silloin kerrottiin.
Viittasimme myös Vakuutuslautakunnan ratkaisukäytäntöön. Lautakunta on useissa tapauksissa katsonut, ettei vakuutusyhtiö voi vedota esimerkiksi asennusvirhettä koskevaan rajoitusehtoon, jos se on laiminlyönyt kertoa rajoituksesta vakuutusta otettaessa.
Lopputulos
Vakuutusyhtiö muutti korvausratkaisuaan noin kuukauden kuluttua uudelleenkäsittelypyynnöstämme. Se ei perustellut kannanmuutostaan, vaan ilmoitti korvaavansa vahingon kartoitusraportin mukaisesti. Korvattaviin töihin kuuluivat muun muassa:
- kastuneen alueen osastointi ja irtaimiston tyhjennys
- levyseinien avaaminen noin 60 sentin korkeuteen
- lattiapinnoitteiden, alusmateriaalien ja tasoitteen poisto
- pannuhuoneen ja varaston lattian koneellinen kuivaus
- jälleenrakennus
Vuotovähennys jäi edelleen voimaan, koska vuotanut putki oli talon alkuperäinen. Ero alkuperäiseen päätökseen oli silti suuri. Vakuutusyhtiö vähensi korvauksesta yhä 60 prosenttia, mutta nyt korvauksen pohjana oli koko vahinko eikä pelkkä varastohuone.
Lopputulos
Asiakkaamme sai kertakorvauksen koko vahingosta, myös robottiruohonleikkurista
Asiakkaamme halusi korvauksen kertakorvauksena, jolloin hän sai rahat itselleen ja vastasi itse korjauksista. Vakuutusyhtiö pyysi korjaustöistä tarjouksen ja tarjosi sen perusteella 5 000 euron kertakorvausta.
Tarjous ei kuitenkaan kattanut kaikkea. Vahingossa oli rikkoutunut myös robottiruohonleikkuri, joten neuvottelimme kertakorvaukseen lisää. Lopullinen kertakorvaus oli 5 900 euroa.
Ilman uudelleenkäsittelypyyntöä vakuutusyhtiö olisi korvannut vain varastohuoneen. Pannuhuoneen, keittiön, olohuoneen, makuuhuoneen, tuulikaapin ja toisen varaston purku-, kuivaus- ja korjauskulut olisivat jääneet asiakkaamme itse maksettaviksi.
Miksi tapaus on merkityksellinen
Vanhasta omakotitalosta vakuutusyhtiö löytää helposti jotain, mikä ei vastaa nykyisiä rakentamismääräyksiä. Vanhaa taloa ei kuitenkaan yleensä arvioida uudempien määräysten mukaan. Ratkaisevaa on, mitkä määräykset olivat voimassa silloin, kun talolle haettiin rakennuslupaa.
Toinen opetus koskee rajoitusehtojen tulkintaa. Rajoitusehtoja tulkitaan yleensä suppeasti. Vakuutusyhtiö ei siksi voi venyttää ehtoa tilanteeseen, josta ehdon sanamuoto ei puhu. Tulppaamattomia putkia koskeva ehto ei sopinut tähän vahinkoon, koska patteriputkista ei vuotanut mitään.
Kolmas opetus koskee vanhoja vakuutussopimuksia. Mitä kauemmin vakuutus on ollut voimassa, sitä tärkeämpää on kysyä, kertoiko vakuutusyhtiö rajoitusehdoista aikanaan lainkaan. Ehtoihin vetoaminen ei ole vakuutusyhtiölle itsestäänselvyys, jos se ei pysty näyttämään, mitä tietoja vakuutuksenottaja sai.
Jos olet saanut vesivahingosta osittain kielteisen päätöksen, lue perustelut tarkasti. Tarkista erityisesti, mihin rakentamismääräyksiin vakuutusyhtiö vetoaa ja milloin ne ovat tulleet voimaan. Myös kertakorvaustarjous kannattaa käydä läpi rivi riviltä. Tarjous perustuu usein rakenteiden korjauskustannuksiin. Vahingoittunut irtaimisto voi silloin jäädä siitä pois, ellei sitä erikseen vaadi.
Osittain myönteinen päätös näyttää helposti siltä, että vakuutusyhtiö on jo korvannut sen, minkä se voi. Tässä tapauksessa korvaamatta jäi kuitenkin pannuhuone ja viisi muuta huonetta. Lue lisää siitä, mitä vesivahinkoja kotivakuutus korvaa.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Häkkivaraston murto ilman kuitteja – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti – kotivakuutus korvasi
Kellari puuttui pinta-alasta – palovahinko korvattiin
Kotivakuutus ja uima-allas – rankkasade rikkoi altaan pohjan
Kotivakuutus remontin ajaksi – myyjän lupaus toi korvauksen
Lämminvesivaraaja vuotaa keittiössä – kotivakuutus korvasi
Paineenalennusventtiili rikki – vakuutusyhtiö väitti jäätymistä
Palovahinko saunassa – purkutyöt ennen tarkastusta
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukoneen vuoto ja käyttövirhe – kotivakuutus korvasi
Pyyhkäise nähdäksesi lisää