

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Auton avaimet varastettu murrossa – kasko korvasi autovarkauden
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
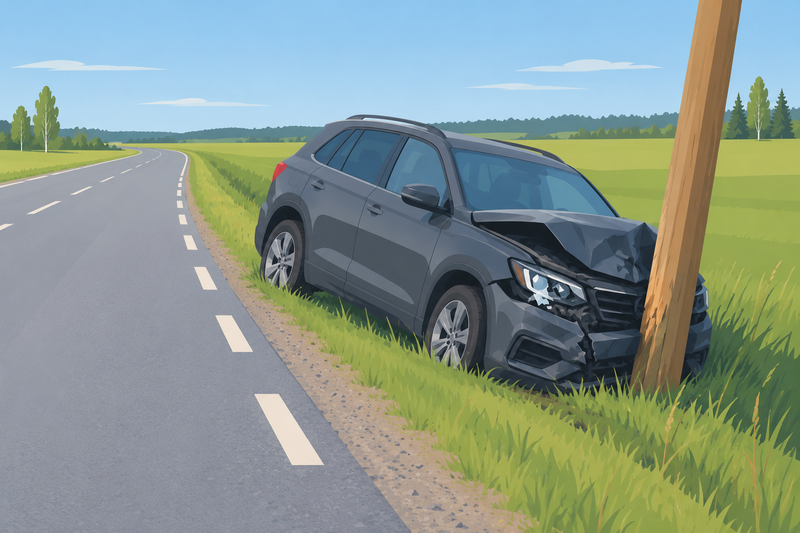
Asiakkaamme oli puolisonsa kanssa ulkomaanmatkalla, kun poliisi otti yhteyttä. Heidän autonsa oli viety kotoa, ja sillä oli ajettu poliisia karkuun, kunnes matka päättyi sähkötolppaan. Varas oli ottanut auton avaimet lukitusta autotallista.
Vakuutusyhtiö ei korvannut autovarkautta kaskovakuutuksesta. Autotallin ovessa ei ollut murtojälkiä, joten vakuutusyhtiön mukaan avaimia ei ollut saatu murrossa.
Pari viikkoa varkauden jälkeen asiakkaamme huomasi, että pihan puuvaraston munalukko oli rikottu ja talon vara-avain kadonnut. Vakuutusyhtiö ei uskonut häntä. Miksi kukaan ei olisi tarkistanut vara-avaimen piiloa heti?
Veimme asian Vakuutuslautakuntaan. Ennen kuin lautakunta ehti antaa ratkaisunsa, vakuutusyhtiö muutti päätöksensä.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Autovarkaus ja kaskovakuutuksen kielteinen päätös
Kesällä 2025 asiakkaamme lähti puolisonsa kanssa ulkomaanmatkalle. Auto jäi lukittuna kotipihan autokatokseen ja sen avaimet autotalliin pesukoneen päälle. Asiakkaamme lukitsi autotallin oven ennen lähtöä.
Seuraavana iltana poliisi seurasi asiakkaamme autoa, jolla ajettiin kovaa vauhtia karkuun. Kuljettaja menetti auton hallinnan, ajautui ulos tieltä ja osui sähkötolppaan. Poliisi otti kuljettajan kiinni, ja auto vaurioitui lunastuskuntoon.
Autotallista oli viety myös työkaluja. Talliin oli puolestaan jäänyt tavaroita, jotka eivät kuuluneet perheelle, ja pihalle varas oli jättänyt toisen auton.
Poliisi ei löytänyt murtojälkiä asuinrakennuksen ovista eikä ikkunoista. Autotallin ovi oli raollaan, mutta siinäkään ei ollut murtojälkiä, ja oven lukon toiminnanvalintanappi oli auki-asennossa.
Vakuutusyhtiö kertoi puhelimessa noin puolentoista viikon kuluttua, ettei se korvaa vahinkoa kaskovakuutukseen kuuluvasta varkausturvasta. Kirjallisen päätöksen mukaan auton avaimet eivät olleet olleet lukitussa paikassa vakuutusehtojen edellyttämällä tavalla.
Korvaako kasko, jos auton avaimet varastetaan?
Kaskovakuutus korvaa auton omilla avaimilla tehdyn varkauden yleensä vain, jos varas sai avaimet murron tai ryöstön yhteydessä. Pelkkä varkaus ei siis riitä.
Varkausturva korvasi avaimilla tehdyn varkauden vain, jos avaimet saatiin murrossa
Asiakkaamme varkausturvan ehdoissa tämä oli kirjoitettu rajoitukseksi. Jos auto oli otettu käyttöön avaimilla, vakuutusyhtiö maksoi korvauksen vain, jos tekijä oli saanut auton tai sen säilytyssuojan avaimet ”haltuunsa murron yhteydessä tapahtuneella varkaudella tai ryöstön yhteydessä”. Murtautumisella ehdoissa tarkoitettiin sitä, että lukittuun tilaan päästään väkivaltaa käyttäen lukkoja tai rakenteita rikkoen niin, että siitä jää murtojäljet.
Muilta osin vahinko täytti varkausturvan ehdot. Auto oli ollut lukittuna, sitä oli käytetty luvatta ja asiakkaamme oli vaatinut tekijälle rangaistusta. Riita koski siis yhtä kysymystä, eli sitä, miten varas oli päässyt käsiksi avaimiin.
Rajoitusehto on vakuutusyhtiön autovakuutusehdoissa edelleen samassa muodossa. Vastaava rajoitus on useimpien vakuutusyhtiöiden kaskovakuutuksissa, ja käymme sen läpi tarkemmin artikkelissa auto varastettu avaimilla.
Vakuutusyhtiö ei pitänyt myöhemmin löytynyttä murtoa uskottavana
Vakuutusyhtiö ei hyväksynyt puuvaraston murtoa selitykseksi sille, miten varas pääsi lukittuun autotalliin.
Perhe oli ollut varkauden jälkeen poissa kotoa. Kaksi päivää puhelimessa kerrotun kielteisen päätöksen jälkeen asiakkaamme palasi talolle tekemään klapeja ja haki kirvestä pihan puuvarastosta.
Puuvaraston oven munalukko puuttui. Asiakkaamme löysi lukon läheisestä purosta, ja sen toinen salpa oli katkaistu. Puuvarastossa säilytetty talon vara-avain oli poissa.
Asiakkaamme ilmoitti löydöstä heti poliisille. Vara-avain selitti, miten varas oli päässyt lukittuun autotalliin jättämättä jälkiä tallin oveen.
Vakuutusyhtiö ei silti muuttanut kantaansa, eikä asiakkaamme itse pyytämä oikaisu vakuutusyhtiön asiakasasiamieheltä auttanut. Asiakasasiamiehen mielestä oli erikoista, ettei kodin vara-avaimen piilottanut ihminen ollut tarkistanut piiloa heti. Hänen mielestään oli myös epätodennäköistä, että avaimen saanut varas veisi tavaraa vain autotallista eikä lainkaan asunnosta. Asiakasasiamiehen mukaan vaikutti ilmeiseltä, että autotallin ovi oli jäänyt lukitsematta.
Vakuutuslautakunnalle antamassaan vastineessa vakuutusyhtiö meni vielä pidemmälle. Selitys puuvarastosta oli annettu vasta kielteisen päätöksen jälkeen, ja vakuutusyhtiön mukaan tuoreeltaan annetut tiedot ovat yleensä luotettavampia kuin myöhemmin annetut. Sen mielestä varas ei myöskään olisi kiertänyt kiinteistöä ja murtautunut puuvarastoon etsimään avainta, jonka olemassaolosta hän ei voinut tietää.
Paperilla vakuutusyhtiön kanta näytti uskottavalta. Puuvaraston murto tuli ilmi juuri kielteisen päätöksen jälkeen, ja vakuutusyhtiö nojasi kantansa pitkälti tähän ajoitukseen.
Miten riitautimme autovarkauden korvauspäätöksen
Laadimme lausuntopyynnön Vakuutuslautakuntaan ja vastasimme myöhemmin vakuutusyhtiön vastineeseen. Kävimme läpi esitutkintapöytäkirjan ja syyttäjän haastehakemuksen ja kokosimme niistä tapahtumankulun, joka selitti poliisin havainnot.
Asiakkaamme kertomus autotallin lukitsemisesta pysyi samana alusta asti
Asiakkaamme kertoi jo ensimmäisessä kuulustelussa, että autotallin ovi oli lukittu. Puoliso kertoi omassa kuulustelussaan nähneensä, kun asiakkaamme käänsi lukon kiinni-asentoon ja kokeili vielä vetämällä, että ovi oli lukossa. Avainten paikasta pesukoneen päällä asiakkaamme oli kertonut samalla tavalla joka kerta.
Syyttäjäkin oli kirjoittanut haastehakemukseen, että tekijä oli tunkeutunut autotalliin, ottanut sieltä auton avaimet ja muuta omaisuutta ja lähtenyt paikalta asiakkaamme autolla.
Tekijän oma kertomus sen sijaan vaihteli. Ensin avaimet olivat olleet auton katolla, sitten auton vieressä ja sitten taas katolla. Tekijällä oli myös syy kertoa niin, koska silloin hänet voitaisiin yhdistää vain auton käyttövarkauteen eikä rakennukseen murtautumiseen.
Puuvaraston murron vakuutusyhtiö piti epäuskottavana tarkistusviiveen takia. Me näimme asian toisin. Asiakkaamme ei ollut muuttanut kertomustaan kielteisen päätöksen jälkeen, vaan puuvaraston murto oli uusi havainto, jota kukaan ei ollut voinut tehdä aiemmin. Hänellä ei ollut ollut syytä käydä varastossa ennen kuin hän tarvitsi kirvestä.
Rikokset tutkii poliisi, ei korvauksen hakija. Poliisi oli tehnyt paikalla teknisen tutkinnan, eikä se ollut kysynyt muista avaimista. Asiakkaaltamme ei voinut silloin vaatia, että hän olisi itse tutkinut koko pihapiirin heti sen jälkeen, kun hänen kotiinsa oli murtauduttu.
Huumeiden vaikutuksen alaisena olleen varkaan teoista ei voinut päätellä mitään
Asiakasasiamies ja vakuutusyhtiö arvioivat varkaan toimintaa kuin järkevästi suunniteltua rikosta. Esitutkintapöytäkirjan mukaan tekijän verestä löytyi kuitenkin useita huumausaineita, ja hän oli onnettomuuspaikalla sekava.
Sellaisen ihmisen valinnoista ei voi päätellä, oliko asiakkaamme kertomus tosi. Varas ei myöskään vienyt autotallista kaikkea arvokasta, koska painepesurit, moottorisaha ja lehtipuhallin jäivät paikoilleen. Munalukolla lukittu puuvarasto oli lisäksi pihapiirin helpoin paikka murtautua, ja ulkovarastossa voi yleisen elämänkokemuksen mukaan olla varastamisen arvoista tavaraa.
Rajoitusehdon soveltuminen piti näyttää vakuutusyhtiön
Avaimia koskevan rajoitusehdon soveltuminen oli vakuutusyhtiön näytettävä.
Korvauksen hakijan on näytettävä, että korvattava vakuutustapahtuma on sattunut. Asiakkaamme oli sen näyttänyt, koska lukittua autoa oli käytetty luvatta ja se oli vaurioitunut.
Avaimia koskeva ehto oli kuitenkin rajoitusehto, eikä vakuutustapahtuma. Pelkkä oletus siitä, että autotallin ovi oli jäänyt lukitsematta, ei riittänyt osoittamaan, ettei avaimia ollut viety murron yhteydessä. Asiakkaamme kertomus puolestaan selitti johdonmukaisesti, miten varas pääsi lukittuun talliin.
Tuoteopas ei kertonut omilla avaimilla tehtyjen varkauksien rajoituksesta
Vastineeseen vastatessamme otimme esiin vielä uuden perusteen. Asiakkaamme oli ostanut vakuutuksen vakuutusyhtiön asiamieheltä, joka oli lähettänyt tarjouksen mukana tuoteoppaan ja vakuutustietoasiakirjan. Tuoteoppaan mukaan varkausturvasta ”voit saada korvauksen, jos lukittuun autoosi murtaudutaan, se on yritetty varastaa tai sitä on käytetty luvattomasti ja teet asiasta rikosilmoituksen”. Avaimista siinä ei sanottu mitään, eikä myöskään vakuutustietoasiakirjassa.
Vakuutussopimuslain mukaan vakuutusyhtiön on kerrottava vakuutuksen hakijalle vakuutusturvan olennaisista rajoituksista ennen sopimuksen tekoa. Jos se jättää kertomatta, vakuutus on voimassa sen sisältöisenä kuin vakuutuksenottajalla oli saamiensa tietojen perusteella aihetta käsittää.
Asiakkaamme oli saamansa materiaalin perusteella voinut perustellusti olettaa, että vakuutus korvaa lukitun auton varkauden riippumatta siitä, miten avaimet joutuivat varkaalle.
Autovarkaus korvattiin kaskovakuutuksesta
Vakuutusyhtiö muutti päätöksensä ennen Vakuutuslautakunnan ratkaisua
Noin kaksi kuukautta vastauksemme jälkeen vakuutusyhtiö ilmoitti muuttaneensa korvauspäätöksen. Se korvasi varkausvahingon varkausturvasta 200 euron omavastuulla ja ilmoitti maksavansa autosta lunastuskorvauksen. Vakuutuslautakunnan ei tarvinnut antaa ratkaisusuositusta, koska riitaa ei enää ollut.
Vakuutusyhtiö ei kertonut, mikä perusteista sai sen muuttamaan kantaansa. Ilmoituksessa puhuttiin vain uusista selvityksistä.
Asiakkaamme auto oli ajettu lunastuskuntoon. Muuttuneen päätöksen myötä auton arvo ei jäänyt hänen omaksi menetyksekseen, vaan vakuutusyhtiö korvasi sen kaskovakuutuksesta. Ilman muutoksenhakuamme asiakkaamme olisi jäänyt ilman korvausta autosta, jonka varas oli ajanut romuksi.
Miksi tapaus on merkityksellinen
Kun auto viedään sen omilla avaimilla, korvaus ratkeaa usein siihen, miten varas sai avaimet. Murtojälkien ei kuitenkaan tarvitse löytyä siitä ovesta, josta varas lopulta kulki. Tässä tapauksessa ne olivat puuvaraston ovessa, eivät autotallin ovessa.
Myöhemmin löytynyt tieto ei myöskään ole sama asia kuin muuttunut kertomus. Vakuutusyhtiö piti puuvaraston murtoa epäuskottavana lähinnä siksi, että se huomattiin vasta pari viikkoa varkauden jälkeen ja kielteisen päätöksen jälkeen. Olennaista on kuitenkin, onko tapahtumankulku kokonaisuutena johdonmukainen.
Jos autosi on varastettu sen omilla avaimilla, käy koko pihapiiri läpi mahdollisimman pian ja kerro kaikista havainnoista heti sekä poliisille että vakuutusyhtiölle. Kannattaa myös tarkistaa, mitä vakuutusyhtiö kertoi rajoituksista ennen vakuutuksen ostamista. Jos tuoteopas tai vakuutustietoasiakirja ei maininnut avaimia lainkaan, vakuutusyhtiö ei välttämättä voi vedota rajoitukseen.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman vähennystä
Autovarkaus omalta pihalta – kasko korvasi ilman näyttöä
Jauhesammuttimen jauhe autossa – kasko korvasi
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi
Sähköauton pohjakosketus ja akkukotelo – kasko korvasi
Törkeä huolimattomuus ja ylinopeus – takaisinperintä kaatui
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kasko korvasi
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Häkkivaraston murto ilman kuitteja – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti – kotivakuutus korvasi
Kellari puuttui pinta-alasta – palovahinko korvattiin
Pyyhkäise nähdäksesi lisää