

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Auto varastettiin avaimet autossa – kasko korvasi, vaikka ovet olivat auki
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
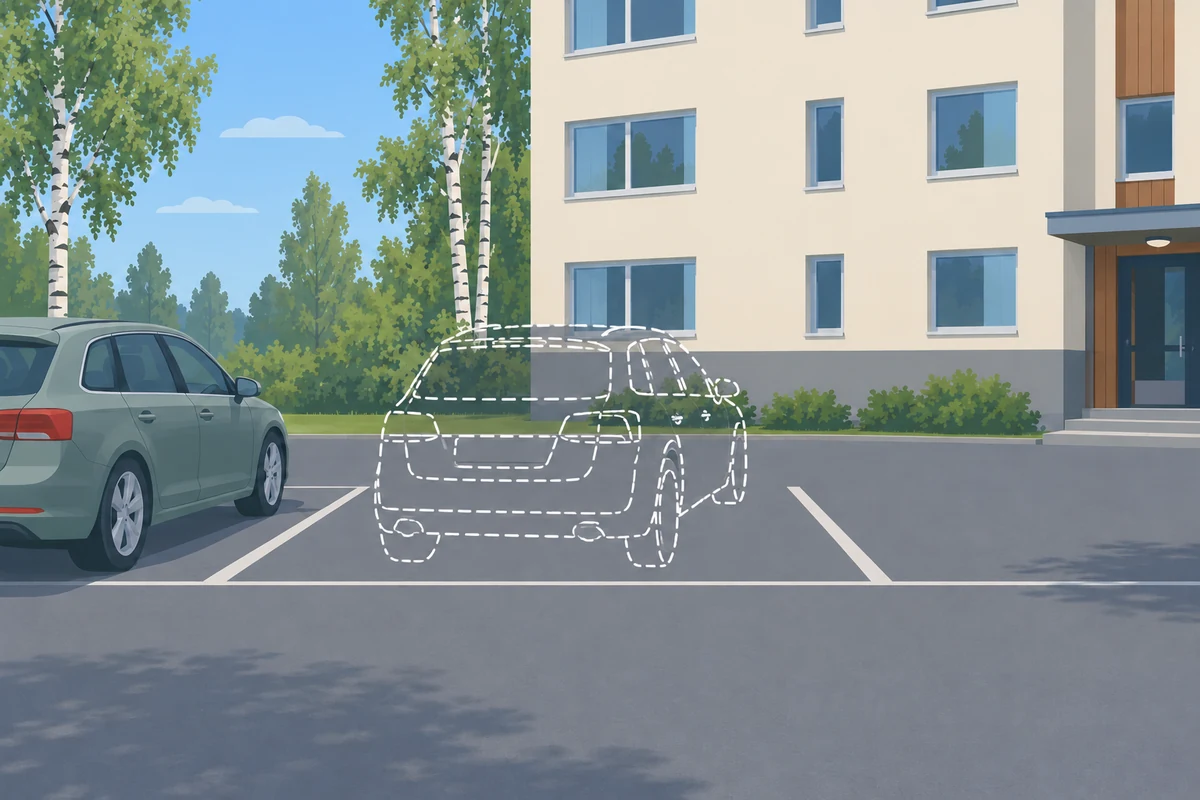
Asiakkaamme ajoi kesällä 2025 kotiinsa ja pysäköi auton kerrostalon pihaan, aivan ulko-oven eteen. Hän otti avaimet virtalukosta, jätti ne autoon ja vei ruokakassin sisälle. Kun hän muutaman minuutin päästä palasi pihalle, auto oli poissa.
Vakuutusyhtiö ei korvannut vahinkoa kaskovakuutuksesta lainkaan. Sen mukaan auto ei ollut lukittu. Lisäksi avaimet olivat jääneet auton sisälle.
Auton ovet olivat tosiaan auki. Mutta mitä kaskovakuutuksen ehdot oikeastaan tarkoittavat, kun ne vaativat auton olevan ”lukittuna”?
Riitautimme päätöksen. Vakuutusyhtiö muutti kantaansa jo uudelleenkäsittelypyyntömme jälkeen. Loppu ratkesi Vakuutuslautakunnassa.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Auto varastettiin kotipihalta ja vakuutusyhtiö hylkäsi korvauksen
Varkaus tapahtui keskellä päivää rauhallisella sivukadulla. Asiakkaamme oli poissa autolta hänen oman arvionsa mukaan kolmesta viiteen minuuttia, eikä hän sinä aikana nähnyt autoa.
Poliisi löysi auton kaksi päivää myöhemmin vaurioituneena. Autosta oli viety myös siihen asennettuja lisälaitteita, työkaluja ja muuta tavaraa.
Avainten paikasta kerrottiin alkuun kahdella tavalla. Poliisille ensimmäisenä soittanut läheinen kertoi avainten olleen etupenkillä. Vahinkoilmoituksessa asiakkaamme tarkensi, että hän oli laittanut avaimet apukuljettajan penkin alle tai sivuun niin, etteivät ne näkyneet ulos.
Vakuutusyhtiö hylkäsi korvauksen kokonaan. Se vetosi varkausturvan ehtoon, jonka mukaan vahinko korvataan vain, jos ”teon kohde on ollut lukittuna tai lukitussa säilytyssuojassa, johon ulkopuolisilla ei ole pääsyä”. Koska ovet olivat auki ja avaimet autossa, vakuutusyhtiön mielestä auto ei ollut lukittu.
Oliko auto lukittu, kun ovet olivat auki?
Ensi kuulemalta vastaus tuntuu selvältä. Lukitsemattomat ovet, avain sisällä, eli eihän auto silloin ollut lukossa?
Ehtojen sanamuoto ei kuitenkaan ollut niin yksiselitteinen kuin vakuutusyhtiö antoi ymmärtää. Lopulta vakuutusyhtiökin katsoi auton olleen lukittu.
Vakuutusehdot eivät kertoneet, mitä lukittuna oleminen tarkoittaa
Kaskovakuutuksen ehdoissa vaadittiin, että auto on lukittuna. Sitä, mitä lukittuna olemisella tarkoitetaan, ehdoissa ei kuitenkaan määritelty lainkaan. Ehdoissa ei esimerkiksi sanottu, että kaikki ovet pitää lukita.
Tähän kiinnitimme uudelleenkäsittelypyynnössämme huomion. Kun avain ei ole virtalukossa, auton virtalukko ja ohjauslukko ovat lukittuina. Autoa ei siis voinut käynnistää eikä ohjata ilman, että joku ohittaa tai murtaa lukituksen tai käyttää avainta.
Viittasimme Vakuutuslautakunnan aiempiin ratkaisuihin. Yhdessä niistä moottoripyörä oli varastettu parkkipaikalta, eikä se ollut ohjaus- eikä virtalukossa, mutta ajonestolaite oli päällä. Toisessa mopo oli virtalukossa mutta ei rattilukossa. Kummassakaan ehdot eivät määritelleet lukitusta tarkemmin. Lautakunta katsoi ajoneuvon olleen lukittu sillä tavalla kuin lukitseminen yleiskielessä ymmärretään.
Eli jos ehdot eivät kerro tarkemmin, mitä lukitukselta vaaditaan, vakuutusyhtiö ei yleensä voi jälkikäteen lukea niihin tiukempaa vaatimusta.
Vetosimme lisäksi siihen, että lukitusvaatimus on vakuutusturvan olennainen rajoitus, josta vakuutusyhtiön olisi pitänyt kertoa ennen vakuutuksen ottamista. Asiakkaamme ei muistanut saaneensa siitä tietoa, eikä hänen löytämäänsä vakuutushakemusta ollut allekirjoitettu. Jos vakuutusyhtiö ei pysty näyttämään kertoneensa olennaisesta rajoituksesta, se ei voi siihen myöskään vedota.
Vakuutusyhtiö oikaisi päätöksensä ja totesi auton olleen lukittuna varkausturvan ehdon tarkoittamalla tavalla. Auton vauriot kuuluivat siis kaskovakuutuksen korvauspiiriin.
Suojeluohjevähennys – kuinka paljon avaimet autossa saavat leikata korvausta
Korvaus ei silti tullut täysimääräisenä. Vakuutusyhtiö vetosi seuraavaksi suojeluohjeeseen, jonka mukaan auton avaimia ei saa säilyttää autossa, vaikka ovet olisivat lukossa ja ikkunat kiinni.
Asiakkaamme oli rikkonut tätä ohjetta, eikä sitä kiistetty. Riita koski sitä, kuinka paljon rikkomus sai pienentää korvausta.
Vakuutusyhtiö katsoi laiminlyönnin niin törkeäksi, että se puolitti korvauksen. Auton korjauskulut olivat noin 10 000 euroa. Puolen vähennys leikkasi korvauksesta lähes 3 900 euroa.
Vakuutusyhtiö piti ensimmäistä kertomusta avainten paikasta luotettavampana
Vakuutusyhtiö perusteli vähennystä ensin avainten paikalla. Sen mukaan heti vahingon jälkeen annettu kertomus on uskottavampi kuin myöhemmin muuttunut. Poliisille oli kerrottu avainten olleen penkillä. Vakuutusyhtiön mielestä oli epäuskottavaa, että joku piilottaa avaimet penkin alle vain viiden minuutin ajaksi.
Me pidimme kertomusta tarkentuneena eikä muuttuneena. Poliisille soittanut läheinen ei tiennyt tarkasti, missä kohtaa penkkiä avaimet olivat, eikä asialla ollut poliisin tutkinnan kannalta merkitystä. Avainten laittaminen penkin alle ei myöskään vie yhtään enempää aikaa kuin niiden jättäminen penkille.
Tässä kohdassa Vakuutuslautakunta asettui vakuutusyhtiön puolelle. Se piti todennäköisimpänä, että avaimet olivat näkyvillä apukuljettajan penkillä niin kuin poliisille oli alun perin kerrottu.
Puolen vähennys edellyttää törkeää huolimattomuutta
Avainten paikkaa tärkeämpää oli kuitenkin se, kuinka suuri vähennys tällaisesta laiminlyönnistä voidaan tehdä.
Suojeluohjeen rikkominen ei anna vakuutusyhtiölle oikeutta päättää vähennyksestä vapaasti.
Vakuutussopimuslain mukaan arvioinnissa otetaan huomioon laiminlyönnin merkitys vahingon syntymiselle, huolimattomuuden laatu ja olosuhteet muutoinkin. Vakuutuslautakunnan käytännössä kolmanneksen vähennykseen on yleensä edellytetty merkittävää huolimattomuutta. Puolet korvauksesta on voitu vähentää vain erityisin perustein, kuten silloin, kun huolimattomuus on ollut asteeltaan törkeää.
Lausuntopyynnössämme Vakuutuslautakunnalle vertasimme tapausta lautakunnan aiempaan ratkaisuun, jossa puolen vähennys oli hyväksytty. Siinä auto oli seissyt tunteja vilkkaalla paikalla avaimet renkaan päällä, kun omistaja istui ravintolassa. Asiakkaamme auto oli seissyt muutaman minuutin kodin ulko-oven edessä, eikä hän ollut kaukana.
Vakuutusyhtiö piti kiinni puolen vähennyksestä. Sen mukaan auto oli keskellä asuinaluetta ja asiakkaamme oli tietoisesti lisännyt varkauden riskiä.
Veimme lautakuntaan myös autosta viedyn tavaran. Varkausturvan ehdossa lukitusvaatimus koski ”teon kohdetta”. Ehto luetteli teoiksi varkauden, käyttövarkauden ja luvattoman käytön. Koska näiden tekojen kohteena voi olla vain auto itse, katsoimme lukitusvaatimuksen koskevan autoa eikä siinä olleita varusteita. Epäselvää vakioehtoa tulkitaan vakuutuksenottajan eduksi.
Lopputulos
Vakuutuslautakunta katsoi, että asiakkaamme oli laiminlyönyt suojeluohjetta vähäistä suuremmalla huolimattomuudella. Auto oli näkyvällä paikalla kerrostalon pihassa, ikkunat sitä kohti, eikä paikkaa voinut pitää syrjäisenä. Vakuutusyhtiöllä oli siis oikeus alentaa korvausta.
Muutoksenhakumme myötä lautakunta ei kuitenkaan hyväksynyt puolen vähennystä.
Vakuutuslautakunta suositti vähennyksen laskemista puolesta kolmannekseen
Lautakunnan mukaan avainten jättäminen autoon oli vakava rikkomus, mutta riski oli kestänyt vain alle viisi minuuttia. Lyhyt aika pienensi vahingon todennäköisyyttä merkittävästi. Kokonaisuutena huolimattomuutta ei voinut pitää suojeluohjeen erityisen vakavana laiminlyöntinä, joten oikea vähennys oli kolmannes. Sama kolmanneksen vähennys koski myös varastettuja rekisterikilpiä ja auton avainta. Lautakunta oli ratkaisussaan yksimielinen.
Alkuperäisellä päätöksellä asiakkaamme olisi joutunut maksamaan auton korjauksen kokonaan itse. Muutoksenhakumme jälkeen vakuutusyhtiö maksoi korvauksen Vakuutuslautakunnan suosituksen mukaisesti, eli vähensi siitä puolen sijaan vain kolmanneksen.
Kaikkea emme saaneet korvattavaksi. Autosta viety irtaimisto, kuten työkalut ja käteinen, ei kuulunut kaskovakuutuksen kohteeseen. Autoon kiinteästi asennetuista lisälaitteista lautakunta ei suosittanut korvausta, koska ne eivät olleet lukitussa tilassa. Lautakunta katsoi myös, että vakuutusyhtiö oli kertonut lukitusvaatimuksesta ja avainten säilyttämistä koskevasta suojeluohjeesta tuoteselosteessa ennen kuin vakuutus otettiin.
Miksi tapaus on merkityksellinen
Kun vakuutusyhtiö hylkää autovarkauden sillä perusteella, ettei auto ollut lukittu, kannattaa ensin lukea, mitä ehdoissa lukitukselta oikeastaan vaaditaan. Jos ehdot eivät määrittele lukitusta, vakuutusyhtiöllä ei välttämättä ole oikeutta vaatia lukittuja ovia. Tämän tapauksen vakuutusyhtiön yritysasiakkaiden kaskovakuutuksen ehdoissa ei vuonna 2026 edelleenkään kerrota, mitä lukittuna olemisella tarkoitetaan.
Ehdot vaihtelevat kuitenkin vakuutusyhtiöittäin. Osassa kaskovakuutuksista lukitus on määritelty tarkasti. Joissakin taas avaimilla varastetun auton korvaus edellyttää, että varas on saanut avaimet haltuunsa murrolla tai ryöstöllä.
Toinen opetus koskee vähennyksen suuruutta. Tässä tapauksessa vakuutusyhtiö teki vähennyksen suoraan puolikkaana, mutta vähennyksen suuruus ei ole vakuutusyhtiön vapaasti päätettävissä. Puolet korvauksesta voidaan yleensä vähentää vain erityisin perustein, kuten törkeästä huolimattomuudesta. Arvioinnissa katsotaan myös sitä, kuinka kauan ja missä olosuhteissa riski oli olemassa.
Jos sait vakuutusyhtiöltä suojeluohjevähennyksen, kannattaa siis kysyä, onko vähennys oikean suuruinen. Viiden minuutin ja usean tunnin välillä on Vakuutuslautakunnan mielestä selvä ero.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman vähennystä

Auton avaimet varastettu murrossa – kasko korvasi
Autovarkaus omalta pihalta – kasko korvasi ilman näyttöä
Jauhesammuttimen jauhe autossa – kasko korvasi
Korvaako liikennevakuutus sijaisauton – sijaismönkijän vuokra
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi
Sähköauton pohjakosketus ja akkukotelo – kasko korvasi
Törkeä huolimattomuus ja ylinopeus – takaisinperintä kaatui
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kasko korvasi
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Häkkivaraston murto ilman kuitteja – kotivakuutus korvasi
Pyyhkäise nähdäksesi lisää