

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Pakettiauto varastettu vara-avaimella – kasko korvasi varkauden
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
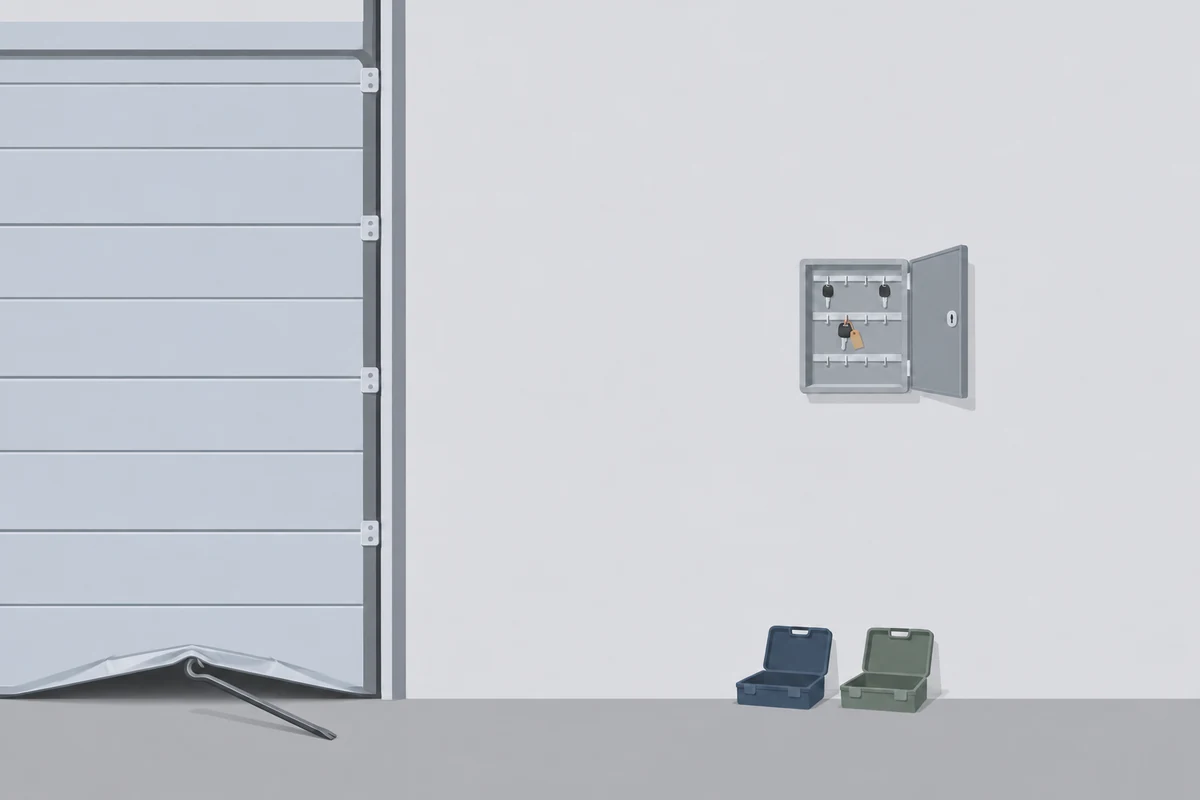
Yrityksen työntekijä pysäköi lukitun pakettiauton illaksi kadunvarteen. Seuraavana päivänä auto oli poissa. Sen mukana katosivat autossa olleet työkalut ja koneet. Auton vara-avaimen piti olla tallessa yrityksen varaston lukitussa avainkaapissa.
Vakuutusyhtiö ei korvannut varkautta kaskovakuutuksesta eikä työkaluja yrityksen omaisuusvakuutuksesta. Avainkaapissa ollut vara-avain kuului nimittäin toiseen autoon, eikä murtojälkiä löytynyt mistään. Myöhemmin poliisi selvitti, että yrityksen entinen työntekijä oli vienyt oikean vara-avaimen ja jättänyt tilalle toisen. Silloin vakuutusyhtiö vetosi uuteen perusteeseen, jonka mukaan auton avaimet eivät olleet lukitussa säilytyssuojassa.
Mutta voiko kaskovakuutus edellyttää, että lukitun auton lisäksi myös sen avain on lukittuna?
Asiakkaamme pyysi apuamme. Laadimme vakuutusyhtiölle uudelleenkäsittelypyynnön ja sen jälkeen lausuntopyynnön Vakuutuslautakuntaan.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Pakettiauto varastettiin kadunvarresta – vakuutusyhtiö ei korvannut kaskosta
Pakettiauto varastettiin syksyllä 2023 kadunvarresta, jonne yrityksen työntekijä oli sen edellisenä iltana pysäköinyt ja lukinnut. Paikalla ei ollut lasinsirpaleita eikä muita merkkejä siitä, että autoon olisi murtauduttu. Autossa oli käynnistyksenestolaite.
Asiakkaamme haki korvausta autosta kaskovakuutuksesta ja autossa olleista työkaluista ja koneista yrityksen omaisuusvakuutuksesta.
Vakuutusyhtiön tutkija kävi yrityksen varastolla ja sai kaksi avainta. Toinen oli auton kaukosäädinavain. Toinen oli lukitusta avainkaapista otettu vara-avain, jossa oli kumilenkillä kiinni pahvilappu ja lapussa auton rekisterinumero. Vakuutusyhtiön tutkimuksissa selvisi, että avainten hammastus ja sirut poikkesivat toisistaan. Vara-avain kuului siis johonkin toiseen autoon.
Vakuutusyhtiö katsoi, että korvattavan varkausvahingon sattuminen oli jäänyt näyttämättä ja tapahtumien kulku selvittämättä. Työkalut jäivät korvaamatta samasta syystä. Lisäksi vakuutusyhtiö totesi, että omaisuusvakuutus korvaa varkauden vain, jos tiloihin on tunkeuduttu rakenteita tai lukkoja rikkoen tai murrossa saadulla avaimella.
Asiakkaamme haki päätökseen ensin itse muutosta. Poliisin tutkinta oli sillä välin edennyt. Auton tiedettiin kulkeneen autolautalla ulkomaille jo varkauspäivänä. Vakuutusyhtiö piti silti todennäköisempänä, että autoa oli ajettu sen omalla avaimella, eikä se muuttanut päätöstään.
Korvaako kasko, jos auto varastetaan sen omalla vara-avaimella?
Kaskovakuutus voi korvata omilla avaimilla varastetun auton, mutta usein korvaus ratkeaa siihen, miten varas sai avaimen haltuunsa. Tässä tapauksessa vara-avain oli vaihdettu toiseen avaimeen jo ennen varkautta.
Avainkaapissa ollut vara-avain kuului toiseen autoon
Avainkaapissa ollut vara-avain kuului toiseen autoon, koska yrityksen entinen työntekijä oli vaihtanut sen. Poliisin esitutkinta valmistui kesällä 2025. Siinä entinen työntekijä tunnusti teon ja kertoi, miten oli toiminut.
Hän tiesi, missä varastossa säilytettiin avainkaapin omaa avainta. Hän oli päässyt varastoon, ottanut kaapista pakettiauton vara-avaimen ja ripustanut tilalle toisen samanmerkkisen auton avaimen. Siihen hän oli kiinnittänyt oikeasta avaimesta ottamansa rekisterinumerolapun. Varkauden jälkeen hän vaihtoi autoon toiset rekisterikilvet ja vei sen ulkomaille.
Kun avainkaappi tarkistettiin auton katoamisen jälkeen, avain, jossa rekisterinumerolappu oli, roikkui omalla paikallaan. Vaihto paljastui vasta vakuutusyhtiön tutkimuksissa. Avaimen vaihtamalla varas oli siis saanut aikaa, koska epäilyt eivät heti kohdistuneet niihin, jotka tiesivät avainten paikan.
Vakuutusyhtiö vaati, että myös avainten piti olla lukitussa säilytyssuojassa
Vakuutusyhtiö vaati lopulta, että myös auton avainten olisi pitänyt olla lukitussa säilytyssuojassa. Laadimme uudelleenkäsittelypyynnön heti esitutkinnan valmistuttua, mutta vakuutusyhtiö ei muuttanut kantaansa, vaan sen perustelu vaihtui lukitusvaatimukseen. Vakuutuslautakunnassa se täsmensi, että lukittuna olisi pitänyt olla myös avaimen.
Varkausturvan ehdon mukaan vahinko korvataan, jos ”teon kohde on ollut lukittuna tai lukitussa säilytyssuojassa, johon ulkopuolisilla ei ole pääsyä”. Vakuutusyhtiö luki teon kohteeksi myös auton avaimen. Sen mukaan varasto ei ollut tila, johon ulkopuolisilla ei ollut pääsyä, koska nosto-ovesta oli helppo päästä sisään ja työntekijät, myös entiset, tiesivät avainkaapin oman avaimen paikan.
Paperilla vakuutusyhtiön tulkinta näytti johdonmukaiselta. Avain kuuluu auton vakiovarusteisiin, jotka ovat osa vakuutuksen kohdetta.
Lausuntopyynnössämme Vakuutuslautakunnalle katsoimme, että lukitusvaatimus koskee autoa eikä sen avainta. Ehto luettelee teoiksi varkauden, käyttövarkauden ja luvattoman käytön, joiden kohteena voi olla vain auto itse. Avain ei myöskään voi olla lukittuna.
Tavallisessa käytössä avain on kuljettajan taskussa tai laukussa. Vakuutusyhtiön tulkinnalla kasko ei siis korvaisi juuri koskaan autoa, joka varastetaan kuljettajalta viedyllä avaimella. Samaa tulkintaa käytimme myös toisessa hoitamassamme riidassa, jossa auto varastettiin avaimet autossa.
Nostimme esiin myös avainten säilytystä koskevan suojeluohjeen. Sen mukaan avaimia ei saa säilyttää näkyvillä tai sellaisessa lukitsemattomassa paikassa, jossa sivullinen voi ennalta olettaa niiden olevan. Suojeluohjetta ei tarvittaisi lainkaan, jos avaimella tehtyä varkautta ei muutenkaan korvattaisi. Vakuutusyhtiön tulkinnalla ehdot olisivat siis ristiriidassa keskenään.
Miten asia ratkaistiin Vakuutuslautakunnassa
Vakuutuslautakunta ratkaisi kaskovakuutusta koskevan riidan suojeluohjeen perusteella, eikä sen tarvinnut ottaa kantaa siihen, oliko lukittu avainkaappi lukittu säilytyssuoja.
Varkaan tunnustus ratkaisi, miten auto katosi
Varkaan tunnustus ratkaisi lautakunnassa, miten auto katosi, vaikka vakuutusyhtiö kiisti tapahtumien menneen niin kuin entinen työntekijä kertoi. Vakuutusyhtiön mukaan pelkkä tunnustus ei riittänyt näytöksi, koska tunnustamiseen voi olla muitakin syitä. Avaimen vaihtaminen ei sen mielestä ollut järkevää. Lisäksi varas kertoi myyneensä auton murto-osalla sen arvosta.
Vakuutuslautakunta ei hyväksynyt vakuutusyhtiön epäilyjä. Sen mukaan kertomus avaimen vaihtamisesta oli täysin mahdollinen, eikä tunnustuksen uskottavuutta heikentänyt se, että epäilty vähätteli tekotapaa ja auton myynnistä saamaansa summaa. Vakuutusyhtiö ei myöskään ollut väittänyt, että asiakkaamme olisi luovuttanut auton tai avaimen kenellekään. Lautakunta piti näytettynä, että entinen työntekijä oli anastanut avaimen varastosta ja varastanut lukitun auton sillä.
Avainten säilytystä koskeva suojeluohje kumosi vakuutusyhtiön tulkinnan
Ratkaisevaksi muodostui avainten säilytystä koskeva suojeluohje, jonka olimme nostaneet esiin. Jos ehdon lukitusvaatimus tarkoittaisi, ettei muualla kuin lukitussa säilytyssuojassa säilytetyllä avaimella tehtyä varkautta korvattaisi lainkaan, suojeluohjetta ei lautakunnan mukaan olisi tarvittu. Suojeluohje kieltää säilyttämästä avaimia näkyvillä tai lukitsemattomassa paikassa, josta sivullinen voi ne arvata, mutta ei vaadi lukittua säilytystä.
Avaimesta lautakunta totesi, että se on auton käytön kannalta välttämätön osa ja sitä voidaan pitää auton vakiovarusteena. Tulkintaa teki kuitenkin lautakunnan mukaan ongelmalliseksi se, että avain on esine, joka ei voi itse olla lukittuna.
Vakuutuslautakunta katsoi, että lukitun auton varkaus sen omaa avainta käyttäen on korvattava, vaikka avainta ei olisi säilytetty lukitussa säilytyssuojassa. Koska vakuutusyhtiö ei ollut väittänyt asiakkaamme rikkoneen suojeluohjetta, pakettiauto oli korvattava kaskovakuutuksesta.
Lopputulos – kasko korvasi pakettiauton
Vakuutuslautakunta suositti yksimielisesti, että vakuutusyhtiö maksaa asiakkaallemme pakettiauton menettämisestä vakuutusehtojen mukaisen korvauksen.
Yritys sai korvauksen menetetystä pakettiautosta
Alkuperäisillä päätöksillä asiakkaamme olisi menettänyt pakettiauton kokonaan ilman korvausta. Muutoksenhakumme jälkeen kaskovakuutus korvasi auton, joka oli kadonnut lähes kolme vuotta aiemmin.
Autossa olleet työkalut jäivät ilman korvausta, koska murtoa ei voitu osoittaa
Kaikkea emme saaneet korvattavaksi. Kaskovakuutus ei kata autossa olleita työkaluja, joten haimme niille korvausta yrityksen omaisuusvakuutuksen omaisuusrikosvakuutuksesta. Sen ehdon mukaan varkaus korvataan, jos tiloihin on tunkeuduttu rakenteita tai lukkoja rikkoen tai avaimella, joka on saatu haltuun ryöstössä tai murrossa.
Yrityksen toimitusjohtaja oli tunnustuksen jälkeen löytänyt varaston nosto-ovesta painaumajälkiä. Vakuutuslautakunnan mukaan jäljet näyttivät kuitenkin oven tavanomaisen käytön jäljiltä, eikä pelkkä vaurio riitä. Rakenteiden vaurioiden pitää konkreettisesti osoittaa mahdollistaneen tiloihin pääsyn. Entinen työntekijä oli voinut päästä varastoon myös kopioidulla avaimella tai lukitsematta jääneestä ovesta, joten työkaluista lautakunta ei suosittanut korvausta.
Miksi tapaus on merkityksellinen
Tapaus on tyypillinen esimerkki tilanteesta, jossa vakuutusyhtiö tulkitsee omia ehtojaan liian laajasti. Jos lukitusvaatimusta luettaisiin niin kuin vakuutusyhtiö esitti, hyvin harva omalla avaimella tehty autovarkaus olisi lopulta korvattava, koska auton avain on tavallisesti kuljettajan taskussa, laukussa tai työpaikan avainkaapissa eikä lukkojen takana.
Lautakunnan mukaan lukittua säilytystä ei voitu lähtökohtaisesti vaatia korvauksen edellytykseksi, kun ehdoissa oli avainten säilytystä koskeva oma suojeluohje. Suojeluohjeen rikkomisesta vakuutusyhtiö voi yleensä vain alentaa korvausta tai evätä sen, jos rikkomus on vaikuttanut vahingon syntyyn.
Kuinka laajasti vakuutusyhtiö voi vedota avainten säilytykseen, riippuu kuitenkin ehdoista.
Esimerkiksi osassa kaskovakuutuksista korvaus edellyttää, että varas on saanut auton avaimet murrossa tai ryöstössä. Tämän tapauksen vakuutusyhtiön yritysasiakkaiden kaskovakuutuksen ehdoissa lukitusvaatimus ja avainten säilytystä koskeva suojeluohje ovat edelleen samat, joten lautakunnan perustelu koskee myös nykyisiä ehtoja.
Ensimmäinen tarkastus voi ratkaista myös sen, korvataanko tiloista viety tavara. Heti varkauden jälkeen nosto-oven kuntoa ei meidän näkemyksemme mukaan tutkittu tarkemmin, koska kukaan ei vielä tiennyt, mistä varas oli päässyt sisään. Kun toimitusjohtaja tutki nosto-oven vasta puolitoista vuotta myöhemmin, jäljet eivät lautakunnan mukaan osoittaneet riittävällä varmuudella, että ovi oli rikottu. Jos yrityksen tiloista katoaa ajoneuvo tai tavaraa, kaikki mahdolliset kulkureitit kannattaa kuvata heti, myös ne, joista ei usko kenenkään tulleen sisään.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettiin avaimet autossa – kasko korvasi

Auto varastettu korjaamolta – kasko korvasi ilman vähennystä
Auton avaimet varastettu murrossa – kasko korvasi
Autovarkaus omalta pihalta – kasko korvasi ilman näyttöä
Jauhesammuttimen jauhe autossa – kasko korvasi
Korvaako liikennevakuutus sijaisauton – sijaismönkijän vuokra
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi
Sähköauton pohjakosketus ja akkukotelo – kasko korvasi
Törkeä huolimattomuus ja ylinopeus – takaisinperintä kaatui
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kasko korvasi
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Pyyhkäise nähdäksesi lisää