

Kotivakuutus ja lapsen aiheuttama vahinko – korvataanko?
Päivitetty
Laajasta kotivakuutuksesta voidaan korvata lapsen aiheuttamia vahinkoja perheen omalle omaisuudelle taikka vuokrahuoneistolle, kun taas suppeista kotivakuutuksista tällaisia vahinkoja ei korvata lainkaan. Molemmat kotivakuutukset voivat lisäksi korvata vahingon, jonka lapsi aiheuttaa jonkun toisen omaisuudelle.
Käyn tässä artikkelissa tarkemmin läpi tilanteet, joista korvauksia voi saada ja tärkeämmin, milloin korvauksia ei hyvin todennäköisesti makseta.
Jos olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 11.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Lapsen aiheuttama vahinko perheen omalle omaisuudelle tai vuokratulle asunnolle
Kotivakuutuksia myydään joko suppealla taikka laajalla vakuutusturvalla, eikä vakuutusturvan sisältö ole suinkaan molemmissa yhtä kattava.
Osa vakuutuksista voi olla toisaalta helppo tunnistaa jo ihan vakuutusyhtiön käyttämän vakuutuksen markkinointinimen perusteella, mikäli siihen viitataan esimerkiksi suppeana tai laajana.
Koska jokainen vakuutusyhtiö voi kuitenkin itse päättää myöntämänsä vakuutuksen turvan tason, kaikki suppeat ja laajat vakuutukset eivät kuitenkaan ole aina yhtä kattavia.
Lapsen aiheuttamien vahinkojen korvaamisen kannalta olennaisinta on kuitenkin se, onko kotivakuutuksesi suppea vai laaja.
A) Suppean kotivakuutuksen korvaukset
Suppeasta kotivakuutuksesta korvataan vahingot, jotka mainitaan nimenomaisesti korvattavaksi vakuutuskirjalla. Kotivakuutus voi tällöin kattaa esimerkiksi vain palovahingot, salamaniskut ja varkaudet, mutta ei mitään muita vahinkoja.
Vaikka kotivakuutuksen vakuutusehdoissa onkin pitkä luettelo erilaisia korvattavia vahinkoja, vakuutuksessasi on mukana vain ne turvat, jotka mainitaan vakuutuskirjallasi.
Ei siis kannata sekoittaa kotivakuutusehdoissa olevaa mainintaa tietynlaisen vahingon korvaamisesta siihen, että myös sinun vakuutuksestasi korvattaisiin kyseiset vahingot, vaan korvattavia ovat vain ne, jotka mainitaan vakuutuskirjallasi.
Asiaa voi ajatella niin, että kotivakuutuksen ehdoissa on kaikki mahdolliset vakuutusturvat, mutta vakuutuskirjasi määrittää sen, mitkä niistä ovat voimassa juuri sinun kotivakuutuksellasi.
Mikäli vahinko aiheutuu siis mistä tahansa muusta syystä kuin vakuutuskirjalla mainittavasta korvattavasta vahinkotyypistä, kuten esimerkiksi lapsen seinälle piirtämisestä, vahinkoa ei silloin korvata kotivakuutuksesta.
Alla olevaan taulukkoon on koottu Fennian, Ifin, LähiTapiolan, Pohjola Vakuutuksen, POP Vakuutuksen ja Turvan suppeat ja perustason kotivakuutukset. Mikäli kotivakuutuksesi on jokin niistä, siitä ei todennäköisesti korvata lapsen aiheuttamaa vahinkoa perheen omalle omaisuudelle, koska yksikään niistä ei sisällä turvaa äkillisille ja ennalta arvaamattomille rikkoutumisille. Poikkeuksena on Fennian Perus-kotivakuutuksen valinnainen Plus-lisäturva, joka korvaa irtaimiston rikkoutumisen, jos se on merkitty vakuutuskirjaan. Toiselle aiheutettu vahinko voidaan sen sijaan korvata niistä kaikista vastuuvakuutuksesta.
Vakuutusjuristi.fi
Lapsen aiheuttama vahinko suppeissa kotivakuutuksissa
Valitse vertailtavat yhtiöt
Näkyvissä 6 / 6 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjola | POP | Turva | ||||
|---|---|---|---|---|---|---|---|---|---|---|
| Palo | Perus | Perus | Suppea | Perus | Perus | S | M | Suppea | Perus | |
| Lapsen rikkoma oma tavara (äkillinen rikkoutuminen) | Ei sisälly | Valinnainen lisäturva | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly |
| Lapsen toiselle aiheuttama vahinko (vastuuvakuutus) | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
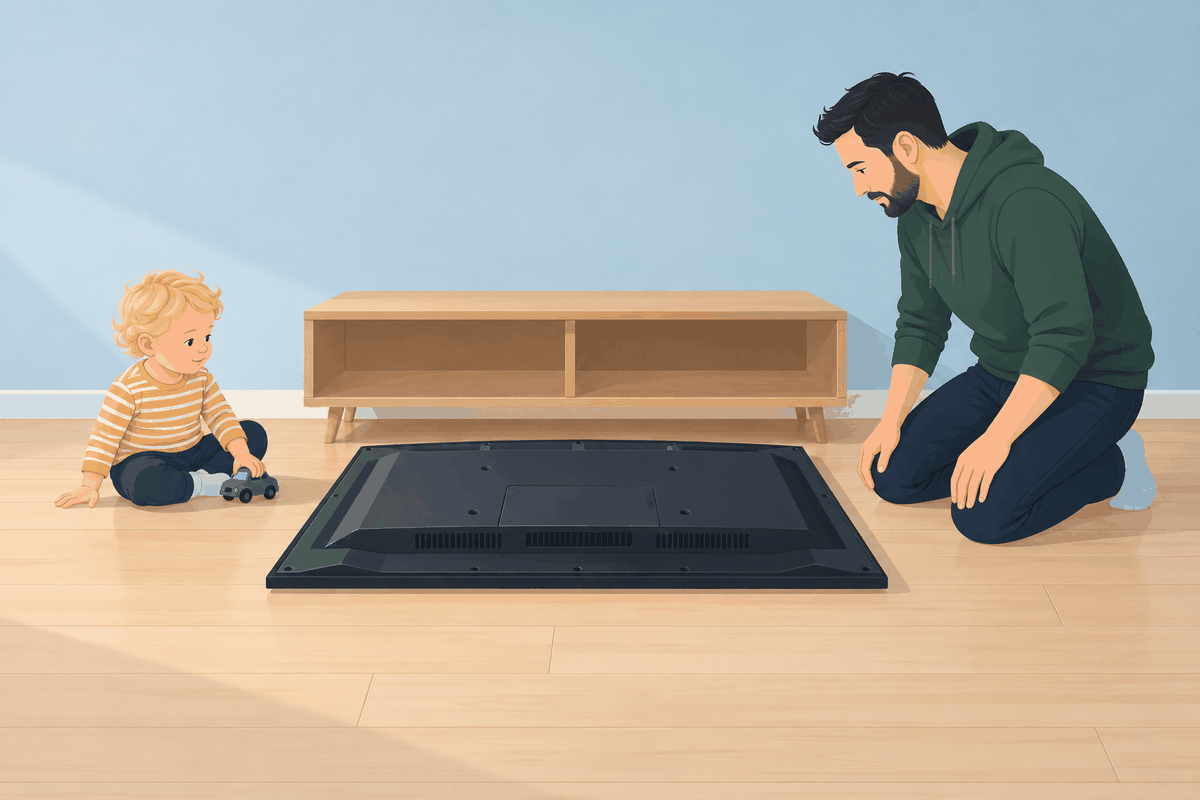
Otetaanpa käytännön esimerkki vahingosta ja sen korvattavuudesta suppeasta kotivakuutuksesta.
Nopeampi voi yllä olevan listauksen perusteella jo miettiä, että entä jos lapsi aiheuttaa vahingon, joka mainitaan yllä olevassa korvattavaksi vahingoksi?
Kyllä, silloin tilanne voi muuttua. Otetaanpa toinen esimerkki.
Miksi lopputulema oli erilainen? Eikös molemmat vahingot johtuneet lapsen toiminnasta?
Kyllä. Kumpikaan vahinko ei olisi tapahtunut ilman lapsen toimintaa.
Olennaisesti tulipalovahingoissa vahingon välitön syy oli kuitenkin kynttilän aiheuttama palo, eikä lapsen suoraan aiheuttama vahinko televisiolle.
Mikäli lapsen toiminnan seurauksena syntyy tapahtumaketju, jonka päätepisteessä on ehtojen mukaan korvattava vahinko, kuten esimerkiksi tulipalo, niin silloin myös suppeasta kotivakuutuksesta voi saada korvauksia.
Tällaiset tilanteet pitää kuitenkin arvioida aina tapauskohtaisesti, eivätkä ne ole aina automaattisesti korvattavia.
Vakuutusehtojen mukaan nimittäin esimerkiksi tulipalon aiheuttajalle ei ole välttämättä vaikutusta sen korvattavuuteen, vaan olennaista on vain se, että palo tapahtui.
Se on myös oma kysymyksensä, voiko vakuutusyhtiö tehdä kyseisessä tulipaloesimerkissä vähennyksen korvausmäärään esimerkiksi sen perusteella, että kynttilää ei valvottu.
Laajoista kotivakuutuksista korvauksia voi sen sijaan saada useammissa eri tilanteissa myös silloin, kun lapsi suoraan rikkoo tai vahingoittaa tavaroita.
B) Laajan kotivakuutuksen korvaukset
Laajoissa kotivakuutuksissa vakuutus kattaa enemmän erilaisia vahinkotapahtumia, eikä pelkästään esimerkiksi tulipaloja taikka salamaniskuja.
Sen sijaan, että laajassa kotivakuutuksessa pitäisi luetella miljoona sivua kaikista mahdollisista eri vahingoista, vakuutuksen voidaan ajatella jakautuvan kahteen eri osaan:
- Vakuutuskirjalla yksilöidään edelleen tiettyjen vahinkojen korvaaminen kuten suppeassakin vakuutuksessa, mutta erilaisia korvattavia vahinkotyyppejä on useampia (esim. tulipalo, luonnonilmiö, putkivuoto ja niin), sekä
- Muut äkilliset ja ennalta arvaamattomat rikkoutumiset (niin sanottu rikkoturva).
Ensimmäisestä korvataan vakuutuskirjalla mainitut vahingot kyseisten ehtojen mukaisesti, mutta rikkoturvasta voidaan korvata minkälaisia rikkoutumisia tahansa.
Tuo laajan kotivakuutuksen niin sanottu rikkoturva mahdollistaa siten esimerkiksi sen, että lapsen leikin yhteydessä pudottama televisio voidaan korvata, vaikka vakuutusehdoissa ei olekaan alaotsikkoa ”Pudonneen television korvaaminen”.
Olen kirjoittanut kotivakuutuksen korvausmääristä tarkemmin mm. silmälasien ja puhelimien osalta. Samat periaatteet soveltuvat myös muun irtaimiston korvausmääriin, kun vahinko on johtunut lapsesta.
Alla olevassa taulukossa ovat laajat kotivakuutukset, joista voi saada korvausta myös lapsen äkillisesti ja ennalta arvaamattomasti rikkomasta omasta tavarasta. Ifin LaajaPlus on Laajan kotivakuutuksen lisäturva. Pohjantähden kotivakuutuksessa rikkoutumisturva on valinnainen, joten se korvaa vahingon vain, jos turva on merkitty vakuutuskirjaan.
Vakuutusjuristi.fi
Lapsen aiheuttama vahinko laajoissa kotivakuutuksissa
Valitse vertailtavat yhtiöt
Näkyvissä 7 / 7 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |
|---|---|---|---|---|---|---|---|---|
| Laaja | Laaja | LaajaPlus | Laaja | Kotivakuutus | Laaja | L | Laaja | |
| Lapsen rikkoma oma tavara (äkillinen rikkoutuminen) | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy |
| Lapsen toiselle aiheuttama vahinko (vastuuvakuutus) | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Tarkoittaako yllä oleva, että laaja kotivakuutus korvaa aina kaikki lapsen aiheuttamat vahingot?
Ei valitettavasti, vaan rikkoturva edellyttää tyypillisesti, että kyse on ollut äkillisestä ja ennalta arvaamattomasta vahingosta.
Yksinkertaistettuna äkillisyyden vaatimus tarkoittaa, että vahingon tulee tapahtua nopeasti ja lyhyen ajan kuluessa. Mikäli vahinko on syntynyt vähitellen tai hitaasti, sitä ei korvata vakuutuksesta.
Tämän myötä kotivakuutuksesta ei korvata esimerkiksi vahinkoa, jossa lapsi on vähitellen repinyt sohvan reunasta kangasta irti vuosien saatossa.
Pelkkä vahingon äkillisyys ei kuitenkaan yksistään riitä vahingon korvaamiseksi. Vahingon tulee lisäksi samanaikaisesti olla myös ennalta arvaamaton.
Ennalta arvaamattomuus edellyttää sitä, ettei lapsen aiheuttaman vahingon syntyminen ole ollut arvattavissa etukäteen.
Edellytys ei tarkoita sitä, että kaikki mahdolliset lapsen aiheuttamat vahingot olisivat ennalta arvattavia, koska lapset ovat lapsia. Jos annat lapsen leikkiä kitaralla siten, että hän lyö sillä huonekaluja ja kitara tai huonekalu sitten menee rikki, kyse ei ole ennalta arvaamattomasta vahingosta. Totta kai on odotettavissa, että kitaralla lyönti voi rikkoa kitaran tai huonekalun.
Toisaalta jos lapsi aloittaa kyseisen leikin ennen kuin huomaat asian, vahinko voi olla ennalta arvaamaton.
Vakuutuslautakunta, joka antaa ratkaisusuosituksia vakuutuksia koskeviin riita-asioihin myös kotivakuutuksien osalta, on esimerkiksi vuonna 2024 antamassaan ratkaisussa katsonut lapsen seiniin piirtämisen olleen äkillinen ja ennalta arvaamaton vahinko.
Asiakkaan vahinko kääntyi siis lopulta korvattavaksi, mutta vain sen vuoksi, että kyse oli laajasta kotivakuutuksesta. Samaa vahinkoa ei olisi korvattu suppeasta kotivakuutuksesta.
Rajanveto näiden tilanteiden välillä ei ole tosiaan aina helppoa ja vakuutusyhtiökin tekee vääriä tulkintoja asiasta. Mikäli vakuutusyhtiö kieltäytyy korvaamasta vahinkoa, asiaan kannattaakin aina pyytää juristin ilmaista arviota.
Olemme auttaneet useissa tilanteissa, joissa vakuutusyhtiö oli evännyt korvaukset väärin perustein. Tutustu voitettuihin kotivakuutusriitoihimme.
Lapsen aiheuttama vahinko jonkun muun omaisuudelle
Olen yllä käynyt läpi vahinkoja, jotka voidaan korvata kotivakuutukseen kuuluvasta omaisuusvakuutuksesta.
Tämän lisäksi kotivakuutuksessa on myös erillinen turva sen varalta, että vahinko aiheutetaan jonkin toisen omaisuudelle. Tällaisia vahinkoja voidaan korvata kotivakuutukseen kuuluvasta vastuuvakuutuksesta.
Jos luit yllä olevan lautakunnan ratkaisun vuokra-asunnon tapettien vahingoista, ilmeesi voi olla tässä vaiheessa kysymysmerkin näköinen.
Miten omaisuusvakuutuksesta korvattiin vuokra-asunnon vahinkoja?
Tämä johtuu siitä, että omaisuusvakuutuksesta voidaan korvata tiettyjä vahinkoja esimerkiksi lainatuille irtaimistoille taikka vuokra-asunnon pinnoitteille, vaikka kyse ei olekaan omasta omaisuudesta.
Omaisuusvakuutuksen ja vastuuvakuutuksen turvat ovat siis tietyissä vahinkotapauksissa osittain päällekkäisiä, jolloin korvauksia kannattaa tietysti hakea siitä vakuutuksesta, josta voi saada enemmän korvauksia.
Pääsääntönä voi kuitenkin pitää, että toisille aiheutetut vahingot korvataan vastuuvakuutuksesta ja oman omaisuuden sekä vuokra-asunnon pinnoitteiden vahingot omaisuusvakuutuksesta.
Vesivahinko vuokra-asunnossa – korvaako vuokralaisen kotivakuutus?
Kotivakuutuksen vastuuvakuutuksesta korvataan siis vahinkoja, joista lapsesi on voimassa olevan oikeuden mukaan korvausvastuussa.
Edellytys tarkoittaa lyhykäisyydessään sitä, että jostain laista täytyy löytyä sääntö, jonka mukaan lapsi on korvausvastuussa aiheuttamastaan vahingosta.
Vakuutusyhtiö ei siis lähtökohtaisesti korvaa vastuuvakuutuksesta kaikkia lapsen aiheuttamia vahinkoja, vaan korvaaminen edellyttää, että lapsi on vastuussa toiminnastaan. Pienille lapsille kotivakuutusten ehdoissa on kuitenkin tärkeä poikkeus, jonka käyn läpi alempana.
Lapsien aiheuttamien vahinkojen osalta säännöt löytyvät vahingonkorvauslaista.
Lapsien aiheuttamien vahinkojen tapauksessa vahingonkorvausvastuuta on kuitenkin rajattu seuraavasti:
Lapsen aiheuttamissa vahingoissa olennaista on siten muun muassa lapsen ikä ja kehitystaso. Mitä nuorempi lapsi on, sitä vähemmän vastuuta hänellä on aiheuttamistaan vahingoista.
Korvaako kotivakuutus koiran aiheuttamat vahingot?
Vahingonkorvausvastuun osalta laissa ei kuitenkaan ole alaikärajaa, joten esimerkiksi ala-asteikäisen lapsen tulitikkuleikeistä syttynyt tulipalo voi tarkoittaa sitä, että lapsen täytyy korvata koko vahinko.
Vahingonkorvausvastuun alaikärajaa ei pidä sekoittaa rikosoikeudelliseen vastuuseen, jossa alaikärajana on 15-vuotta. Tätä nuorempi voi siis joutua kyllä korvaamaan aiheuttamansa vahingon, vaikka häntä ei voisikaan tuomita rikoksesta.
Korvaako vastuuvakuutus, jos lapsi on liian nuori olemaan korvausvastuussa?
Kyllä, kaikkien vertailemieni seitsemän vakuutusyhtiön kotivakuutuksissa lapsen aiheuttama vahinko voidaan korvata vastuuvakuutuksesta, vaikka lapsi ei ikänsä puolesta olisi vielä korvausvastuussa. Fennian, Ifin ja POP Vakuutuksen ehdoissa sanotaan lisäksi suoraan, että vahinko korvataan siinä laajuudessa kuin sen olisi aiheuttanut lapsi, joka on jo saavuttanut korvausvastuun alimman iän.
Näissä ehdoissa vakuutusyhtiö arvioi siis, olisiko vanhempi lapsi menetellyt samassa tilanteessa moitittavasti. Jos 3-vuotias heittää hiekkalaatikolta kiven naapurin auton kylkeen, vahinkoa ei jätetä korvaamatta vain sen takia, ettei näin pientä lasta voi itse pitää korvausvastuussa.
Ehdoissa korvataan lisäksi alle 12-vuotiaan tahallaankin aiheuttama vahinko, vaikka tahallaan aiheutettu vahinko jää vastuuvakuutuksen ulkopuolelle muissa tilanteissa. Esimerkiksi 10-vuotiaan suuttuessaan rikkoma kaverin tavara voidaan siis korvata.
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Lapsen aiheuttama vahinko kotivakuutuksen vastuuvakuutuksessa
| Vakuutusyhtiö | Alle vastuuikäisen ja alle 12-vuotiaan tahallaan aiheuttama vahinko | Mitä ei korvata |
|---|---|---|
| Fennia | Korvataan | Lapsen hoitajalle aiheutettua vahinkoa eikä vahinkoa, josta joku toinen on korvausvastuussa |
| If | Korvataan | Lapsen hoitajalle tai hoitajan kotitalouteen kuuluvalle aiheutettua vahinkoa eikä vahinkoa, josta hoitaja tai joku muu kuin vakuutettu on korvausvastuussa |
| LähiTapiola | Korvataan | Lapsen hoitajalle aiheutettua vahinkoa eikä vahinkoa, josta joku toinen on korvausvastuussa |
| Pohjantähti | Korvataan | Lapsen valvojalle aiheutettua vahinkoa eikä vahinkoa, josta joku toinen on korvausvastuussa. Palovahinkoa ei korvata siltä osin kuin vahingon kärsineen oma vakuutus kattaa sen |
| Pohjola | Korvataan | Vahinkoa, josta joku toinen on korvausvastuussa |
| POP | Korvataan | Lapsen hoitajalle tai hoitajan kotitalouteen kuuluvalle aiheutettua vahinkoa eikä vahinkoa, josta hoitaja tai joku muu kuin vakuutettu on korvausvastuussa |
| Turva | Korvataan | Lapsen hoitajalle aiheutettua vahinkoa eikä vahinkoa, josta joku toinen on korvausvastuussa |
Käytännössä merkittävin rajaus koskee lapsen hoitajaa. Jos lapsi rikkoo isovanhempiensa omaisuutta heidän hoidossaan ollessaan, vahinkoa ei useimpien vakuutusyhtiöiden ehtojen mukaan korvata lapsen vanhempien kotivakuutuksen vastuuvakuutuksesta. Pohjolan ehdoissa vastaavaa rajausta ei ole.
Ikään perustuva poikkeus ei kuitenkaan tarkoita, että kaikki pienen lapsen aiheuttamat vahingot korvattaisiin. Jos vastaavan ikäinen vanhempi lapsi ei olisi menetellyt moitittavasti, vaan kyse oli tavallisesta leikistä ja puhtaasta vahingosta, vastuuvakuutuksesta ei makseta korvausta. Juuri tästä rajanvedosta vakuutusyhtiöiden kanssa usein riidellään.
Tapaus osoittaa, ettei vakuutusyhtiön arvio tavallisesta leikistä ole aina oikea. Ratkaisevaa oli, että lapset olivat nousseet naapurin mönkijän päälle ilman lupaa.
Ovatko vanhemmat vastuussa lapsen aiheuttamasta vahingosta?
Vanhemmat eivät ole automaattisesti vastuussa lapsensa aiheuttamasta vahingosta, mutta he voivat joutua korvausvastuuseen omasta huolimattomuudestaan, esimerkiksi jos he ovat laiminlyöneet lapsen valvonnan. Vanhemman vastuu arvioidaan saman vahingonkorvauslain säännön mukaan kuin muidenkin aikuisten vastuu.
Mitä nuorempi vahingon aiheuttanut lapsi on, sitä enemmän asiassa tulee arvioitavaksi myös hänen vanhempiensa mahdollinen vastuu. Mikäli vanhempi on tiennyt lapsen tulitikkuleikeistä, mutta hän ei ole ottanut tulitikkuja pois taikka kieltänyt asiaa, hän voi olla myös itse vastuussa aiheutuneesta tulipalosta.
Kotivakuutuksen vastuuvakuutus kattaa myös vanhempien oman korvausvastuun, koska vakuutettuja ovat yleensä vakuutuksenottaja ja hänen kanssaan samassa taloudessa vakituisesti asuvat henkilöt.
Korvaako kotivakuutus, jos lapsi rikkoo kaverin puhelimen tai naapurin auton?
Kotivakuutuksen vastuuvakuutus voi korvata lapsen toiselle aiheuttaman vahingon, kun lapsi on toiminut ikäisekseen moitittavasti tai vahinko kuuluu edellä kuvatun ikäsäännön piiriin. Tavallisimmat tilanteet ovat esimerkiksi nämä:
- Lapsi potkaisee pallon koulun ikkunaan tai rikkoo koulun omaisuutta. Vahinkoa haetaan vastuuvakuutuksesta, ja korvattavuus riippuu siitä, oliko lapsen toiminta ikäisekseen moitittavaa.
- Lapsi naarmuttaa naapurin autoa polkupyörällä tai kivellä. Naapurin auton vahinko voidaan korvata vastuuvakuutuksesta, jos lapsi on toiminut ikäisekseen moitittavasti tai ikäsääntö soveltuu. Perheen oman auton naarmut voivat sen sijaan kuulua kaskovakuutukseen. Olen käynyt jälkimmäisen tilanteen läpi artikkelissa korvaako kotivakuutus auton naarmut.
- Lapsi rikkoo kaverin puhelimen, joka oli lainassa hänellä. Vahinkoa ei yleensä korvata, koska vastuuvakuutus ei korvaa vakuutetun hallussa tai lainassa olleelle omaisuudelle aiheutettua vahinkoa. Jos puhelin taas putoaa kaverin omasta kädestä lapsen tönäisyn takia, vastuu arvioidaan normaalisti.
Yleensä vahingon kärsinyt esittää vaatimuksensa ensin lapsen vanhemmille, jotka ilmoittavat vahingosta omaan vakuutusyhtiöönsä. Vakuutusyhtiö selvittää tämän jälkeen, onko lapsella tai vanhemmilla korvausvastuuta.
Entä jos lapsi ei ole toiminut moitittavasti lainkaan, vaan kyse oli puhtaasta vahingosta?
Silloin vakuutusyhtiö toteaa päätöksellään, ettei lapsella ole korvausvastuuta, eikä vahinkoa korvata vastuuvakuutuksesta.
Mikäli vahinkoa kärsinyt päättäisi haastaa lapsesi ja tai sinut asiasta oikeuteen, vakuutusyhtiö korvaisi silloin asianajokulut vaatimukselta puolustautumiseksi.
Kokemukseni mukaan esimerkiksi vuokra-asunnon vahingoissa hyvin harvoin vuokranantaja taikka taloyhtiö kuitenkaan lopulta etenee asiassa oikeuteen, mikäli kotivakuutuksen vastuuvakuutuksesta todetaan, ettei vastuuta ole. Valtaosassa tapauksia asia jää vakuutusyhtiön kielteiseen päätökseen.
Toisaalta jos vakuutusyhtiö ei ota lapsesi korvausvastuuseen kantaa sen perusteella, että vahinkoon soveltuu jokin rajoitusehto, vahingonkärsinyt yleensä jatkaa saatavan perintää ja tarvittaessa ulkoistaa asian perintätoimistolle taikka haastaa vahingon aiheuttajan oikeuteen. Vakuutusyhtiön kielteinen päätös kannattaa kuitenkin aina varmistaa ilmaisella arviolla.
Toisaalta jos olet itse vuokranantaja ja asunto on kärsinyt vuokralaisen tai tämän lapsen toiminnasta vahinkoja, voit hakea tämän korvauspäätökseen itsenäisesti muutosta. Käyn asiaa tarkemmin läpi vuokra-asunnon vahinkoja koskevassa artikkelissani.
Olen käynyt kotivakuutuksen vastuuvakuutuksen kattamia vahinkoja ja korvauskäsittelyä läpi toisessa artikkelissani tarkemmin.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Evättiinkö lapsen aiheuttaman vahingon korvaus?
Lapsen aiheuttamien vahinkojen korvattavuus riippuu vakuutuksen laajuudesta ja vahingon olosuhteista. Jos vakuutusyhtiö on evännyt korvauksesi, pyydä ilmainen arvio vakuutusjuristilta. Selvitämme veloituksetta, onko päätöksessä aihetta valittaa.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026

Paras kissavakuutus – vertailu 2026
Metsävakuutuksen korvaukset – myrskytuhot vertailussa
Korvaako kotivakuutus kosteus- tai homevaurion?
Vesivahinko, jota kotivakuutus ei korvaa?
Pyyhkäise nähdäksesi lisää