

Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Päivitetty
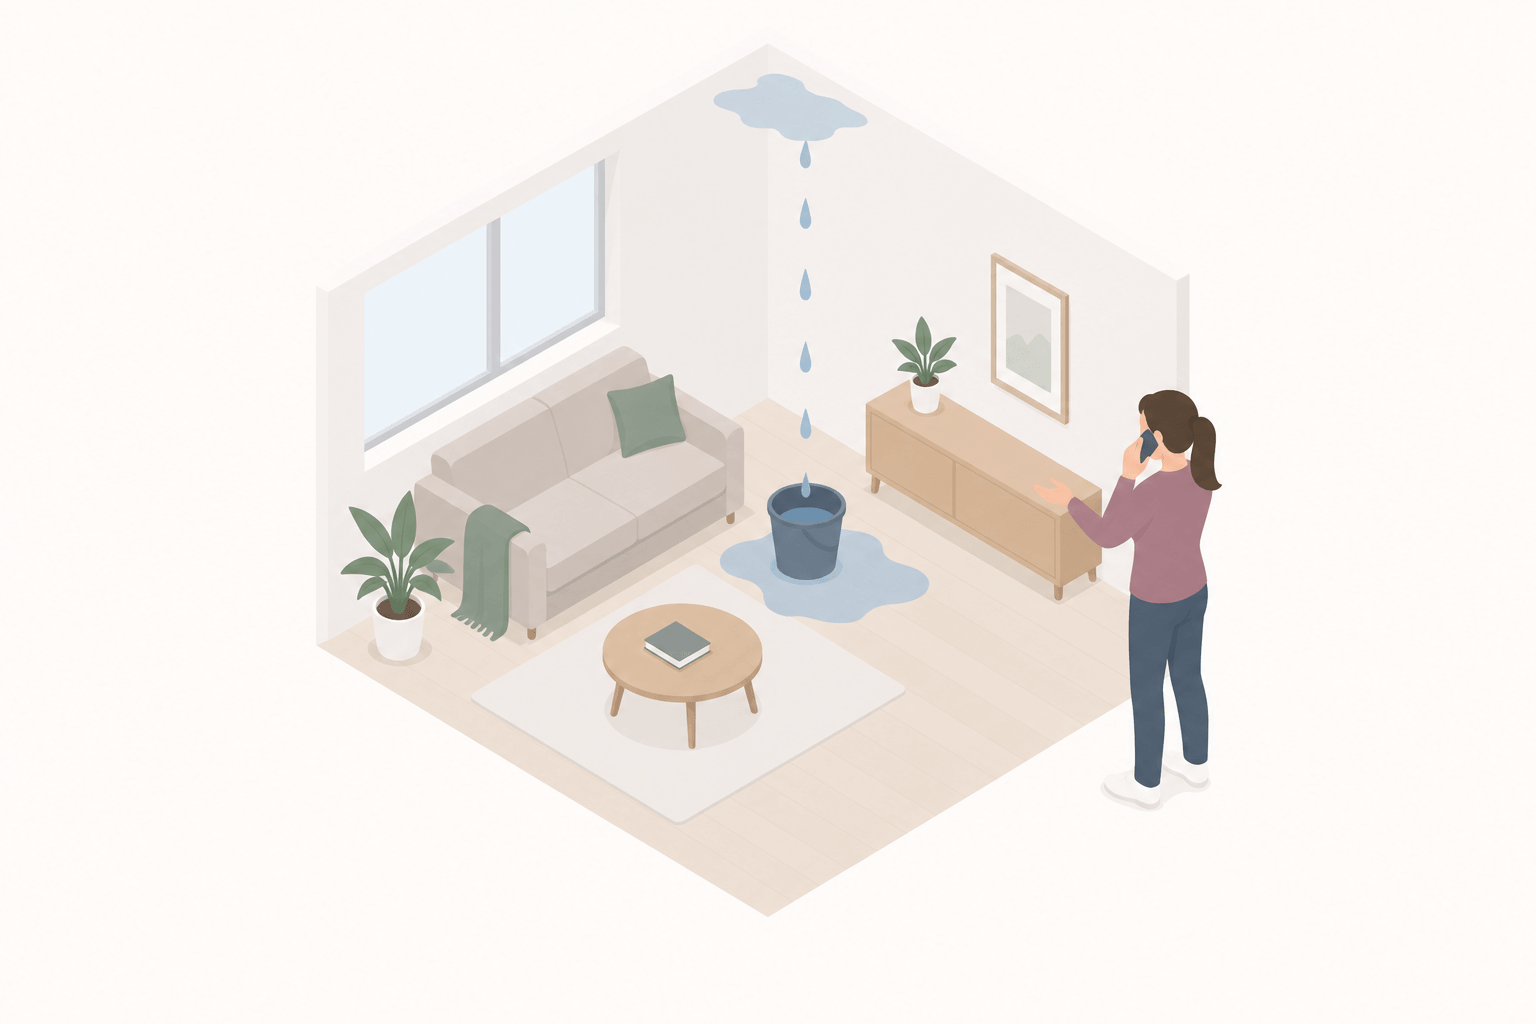
Vuokralaisen kotivakuutus korvaa vuokra-asunnossa olevan oman irtaimiston, eli huonekalut, vaatteet, elektroniikan ja muun tavaran, sekä kotivakuutuksen vastuuosasta ne vahingot, joista vuokralainen on korvausvastuussa jollekin toiselle. Asunnon rakenteet, lattiapinnoitteet ja kiinteät kaapistot ovat sitä vastoin taloyhtiön ja vuokranantajan vastuulla, eikä vuokralaisen vakuutus kata niitä kuin rajatusti. Korvauksen määrään vaikuttavat valittu turvataso, irtaimistolle sovittu vakuutusmäärä ja se, onko vahinko ylipäätään ollut äkillinen ja ennalta arvaamaton.
Käyn tässä artikkelissa läpi, mitä vuokralaisen kotivakuutus korvaa, mitä vuokranantajan vaatima vastuuosa tarkoittaa, miten irtaimiston vakuutusmäärä kannattaa asettaa ja mitä voi tehdä, jos vakuutusyhtiö ei korvaa vahinkoa. Artikkeli on kirjoitettu syyskuussa 2026.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen kotivakuutuksestasi, kannattaa aina varmistaa sen oikeellisuus vakuutusjuristin ilmaisella arviolla.
Mitä vuokralaisen kotivakuutus korvaa?
Vuokralaisen kotivakuutus korvaa asunnossa olevan oman irtaimiston vahingot ja vuokralaisen vahingonkorvausvastuun toista kohtaan. Omaa irtaimistoa ovat kotitalouden tavanomaiset esineet, kuten huonekalut, vaatteet, taloustavarat, kodinkoneet, elektroniikka, harrastusvälineet ja polkupyörä. Käytännössä siis lähes kaikki se, minkä vuokralainen on itse asuntoon kantanut.
Taloyhtiöstä vuokrattuun asuntoon otettu vakuutus ei kuitenkaan kata asuntoa itseään.
Seinät, lattiat, ikkunat ja putkisto kuuluvat taloyhtiölle, ja huoneiston pinnoitteet sekä kaapistot osakkeenomistajan eli useimmiten vuokranantajan kunnossapitovastuulle. Tästä syystä esimerkiksi putkivuodon korjaaminen ei ole vuokralaisen vakuutusasia, vaikka vesi valuisi juuri hänen asunnossaan. Kirjoitin erikseen siitä, kuka korvaa vesivahingon vuokra-asunnossa ja missä tilanteessa vuokralainen joutuu siitä itse vastuuseen.
Kotivakuutuksessa on myös esineryhmäkohtaisia enimmäiskorvausmääriä, joita harva tulee katsoneeksi ennen vahinkoa. LähiTapiolan ehtojen mukaan arvo-omaisuus, kuten korut ja designesineet, korvataan vakuutuskirjaan merkittyyn määrään asti ja yksittäinen esine enintään 15 000 euroon asti. Rahat ja maksuvälineet korvataan yhteensä enintään 500 euroon asti. Pohjantähden vastaavissa ehdoissa yksittäisen esineen tai kokoelman raja on 10 000 euroa, ja sitä kalliimpi esine on vakuutettava erikseen.
Kolmas osa kotivakuutusta on oikeusturvavakuutus, joka korvaa asianajokuluja yksityiselämän riita- ja rikosasioissa. Vuokralaiselle se on käyttökelpoinen esimerkiksi tilanteissa, joissa vuokranantaja jättää vuokravakuuden palauttamatta asunnon kunnon perusteella.
Onko kotivakuutus pakollinen vuokra-asunnossa?
Kotivakuutus ei ole lain mukaan pakollinen vuokra-asunnossa. Mikään säännös ei velvoita vuokralaista vakuuttamaan omaisuuttaan, eikä sitä voi myöskään edellyttää viranomainen.
Vuokranantaja sen sijaan voi, ja käytännössä lähes aina tekeekin niin. Vuokrasopimuksessa on tavallisesti ehto, jonka mukaan vuokralainen sitoutuu pitämään voimassa kotivakuutuksen vastuuosineen koko vuokrasuhteen ajan. Kyse on sopimusvelvoitteesta, joten sen laiminlyönti on sopimusrikkomus. Vuokranantaja voi vedota siihen ja pahimmillaan purkaa sopimuksen, vaikka mitään vahinkoa ei olisi sattunut.
Vakuutuksen ottaminen kannattaa silti ajatella muutenkin kuin sopimusehdon täyttämisenä. Vuokranantajan oma vakuutus ei korvaa vuokralaisen tavaroita, eikä taloyhtiön kiinteistövakuutus sitäkään vähää. Jos naapurin asunnosta alkanut tulipalo tuhoaa asunnon irtaimiston, ilman omaa kotivakuutusta korvausta ei tule mistään ennen kuin aiheuttajan vastuu on selvitetty ja siitä on saatu rahat. Se voi kestää vuosia. Vuokranantajan vakuutus kattaa taas vuokranantajan oman omaisuuden ja menetetyn vuokratulon, eikä sekään ulotu vuokralaisen tavaroihin.
Mitä tarkoittaa kotivakuutus vastuuosineen, jota vuokranantaja vaatii?
Kotivakuutus vastuuosineen tarkoittaa kotivakuutusta, johon sisältyy yksityishenkilön vastuuvakuutus. Vastuuosa on synonyymi samalle asialle, eli ehdoissa sitä kutsutaan nimellä vastuuvakuutus.
Useimmilla vakuutusyhtiöillä vastuuvakuutus sisältyy kotivakuutukseen automaattisesti kaikilla turvatasoilla. Se voi kuitenkin olla poistettavissa vakuutuksesta, jolloin turva ei luonnollisesti tule mukaan kotivakuutukseen. Tämän vuoksi vuokrasopimuksen ehdon täyttyminen kannattaa tarkistaa vakuutuskirjasta eikä siitä, mitä vakuutuksen nimessä lukee.
Vastuuvakuutuksen sisältö tuottaa kuitenkin säännönmukaisesti pettymyksiä, koska siltä odotetaan väärää asiaa.
Vastuuvakuutus ei korvaa vahinkoja siksi, että ne sattuivat, vaan siksi, että niistä on korvausvastuu. Kokemukseni mukaan tämä on yksi yleisimmistä väärinkäsityksistä koko vakuutusalalla. Vakuutuksesta ei siis voi hakea korvausta pelkästään sillä perusteella, ettei sitä saanut mistään muualtakaan. Käsittelen vakuutuksen käyttöä ja tarkoitusta tarkemmin kotivakuutuksen vastuuvakuutusta koskevassa artikkelissa.
Vuokrasuhteessa, samoin kuin muuallakin, korvausvastuu syntyy huolimattomuudesta. Jos vuokralainen kaataa punaviinipullon parketille tai unohtaa hanan auki, kysymys on hänen menettelystään ja vastuu voi hyvinkin syntyä. Jos taas asunnon oma putki pettää iän takia, vastuuta ei ole, eikä vastuuvakuutuksestakaan makseta silloin korvauksia.
Mitä vuokralaisen vastuuvakuutus korvaa, jos vahingoitat asuntoa?
Vuokralaisen vastuuvakuutus voi korvata sen vahingon, jonka vuokralainen huolimattomuudellaan aiheuttaa toisen omaisuudelle, mutta oman asunnon kiinteä sisustus on kuitenkin usein tähän poikkeus.
Esimerkiksi Ifin vastuuvakuutusehdoissa rajaus on kirjoitettu auki seuraavasti: vakuutuksesta ei korvata vahinkoa, ”joka aiheutuu vakuutetun ja hänen perheensä asuntona käytetyn huoneiston tai omakotitalon kiinteälle sisustukselle”. Kiinteällä sisustuksella tarkoitetaan normaalisti asunto-osakeyhtiölain mukaan osakkeenomistajan kunnossapitovastuulla olevaa omaisuutta, eli pinnoitteita, kaapistoja ja huoneistossa tehtyjä sisustustöitä.
Rajaus on merkittävä, koska juuri niihin vuokra-asunnossa asuva tyypillisesti sattuu aiheuttamaan vahinkoa.
Kahden vakuutuksen väliin jää siis aukko, johon tällainen vahinko putoaa poikkeuksellisen helposti. Vastuuvakuutus rajaa oman asunnon pinnoitteet pois, ja kotivakuutuksen irtaimistoturva korvaa ne vain, jos kiinteille sisusteille on valittu oma turvansa. Turvan kattavuus onkin syytä tarkistaa vakuutuskirjasta ennen kuin asuntoon muuttaa, ei vasta sen jälkeen kun pinnoitteihin tulee vahinkoa.
Se täytyy kuitenkin pitää mielessä, että tavanomainen kuluminen tai vahingot, joiden syitä ei voida riittävästi yksilöidä, eivät ole kotivakuutuksesta lähtökohtaisesti koskaan korvattavia. Vakuutuksesta ei siis usein saa korvauksia esimerkiksi tilanteissa, jossa vuokra-asunnosta muutettaessa huomataan erinäisiä kulumisen tai käytön jälkiä, mutta ei tiedetä, miten ja mistä syystä ne ovat tapahtuneet. Raja kulumisen ja korvattavan vahingon välillä ratkeaa lopulta sen mukaan, kumman osapuolen vastuulle kohde ylipäätään kuuluu.
Toisaalta nämäkään vahingot eivät ole automaattisesti poissuljettuja, vaan esimerkiksi lapsen seinille piirtäminen voi hyvinkin olla kotivakuutuksesta korvattavissa.
Rajoitusehdon olemassaolo ei kuitenkaan tarkoita sitä, että vakuutusyhtiöllä olisi aina oikeus vedota siihen.
Kaksi ratkaisua, sama rajoitusehto, eri lopputulos.
Ero ei ollut ehdon sisällössä vaan siinä, pystyikö vakuutusyhtiö näyttämään kertoneensa rajoitusehdosta myyntitilanteessa. Kielteisen päätöksen saanut tekee siis viisaasti, jos tarkistaa paitsi ehdon sanamuodon myös sen, mitä vakuutusta ostettaessa tosiasiassa annettiin luettavaksi.
Suppea vai laaja kotivakuutus vuokra-asuntoon?
Laaja kotivakuutus korvaa vuokra-asunnossa selvästi enemmän kuin suppea, ja ero näkyy juuri siinä vahinkotyypissä joka vuokralaiselle useimmin sattuu. Esimerkiksi LähiTapiolan ehdoissa turvatasoja on neljä, Laaja Plus, Laaja, Perus ja Suppea.
Suppein taso korvaa lähinnä palon, savun ja räjähdyksen kaltaiset vahingot. Laaja taso korvaa näiden lisäksi muut äkilliset ja ennalta arvaamattomat vahingot, eli käytännössä myös rikkoutumiset ja putoamiset. Vakuutuksien tarkat markkinointinimet vaihtelevat vakuutusyhtiöittäin, mutta jako suppeampaan ja laajempaan turvaan toistuu vakuutusyhtiöstä toiseen.
Kaatunut kannettava, kastunut puhelin ja sohvalle kaatunut maali kuuluvat yleensä laajaan turvaan. Suppeasta niistä ei monesti tule korvausta, vaikka vakuutus olisi voimassa ja maksut maksettu ajallaan.
Ja tämä liittyykin kokemuksemme mukaan yhteen vuokrasuhteiden vakuutusriitojen tyypillisimmistä tilanteista.
Vuokranantajalla ei ole omaa vakuutusta lainkaan, ja vuokralainen on hankkinut kaikkein suppeimman kotivakuutuksen, koska vuokrasopimus vaati vain ”kotivakuutuksen” mutta ei kertonut sen laajuutta. Vuokra-asunnossa sattuu jokin vahinko, suppea turva ei kata tapahtumaa, vuokranantajalta puuttuu oma turva ja vahinko jää kaikkien vakuutusten ulkopuolelle. Kumpikaan osapuoli ei ole tehnyt mitään väärin. Vuokralainen vain valitsi hänelle edullisimman kotivakuutuksen, koska sellainen piti olla.
Mitä vuokralaisen kotivakuutus maksaa ja mikä on omavastuu?
Vuokralaisen kotivakuutuksen hinta määräytyy asunnon tietojen, irtaimiston vakuutusmäärän, turvatason, valitun omavastuun ja asunnon sijainnin perusteella. Pieneen vuokra-asuntoon otettu suppea turva on selvästi edullisempi kuin laaja turva, jolla on samalla myös vakuutettu suuremman asunnon irtaimisto.
Omavastuu kannattaa huomioida erityisesti pienen irtaimiston kohdalla. Jos omavastuuksi on valittu maksun pienentämiseksi korkea summa, tavallinen kodinkoneen rikkoutuminen ei ylitä sitä lainkaan, jolloin vakuutus on olemassa vain suuria vahinkoja varten. Halvin vakuutus ei siis ole automaattisesti edullisin, jos se ei korvaa sitä mitä varten se otettiin.
Miten irtaimiston arvo ja enimmäiskorvaus määritetään?
Irtaimiston vakuutusmäärä on se summa, johon asti vakuutusyhtiö korvaa. Osa vakuutusyhtiöistä antaa valita tämän summan itsenäisesti, jolloin sitä voi muokata haluamaansa suuntaan.
Arvion tekeminen on kuitenkin usein hankalampaa kuin miltä kuulostaa.
Yksiön irtaimiston arvo on helppo aliarvioida, koska huonekalut on hankittu vuosien varrella eikä kukaan laske vaatekaappia, työkaluja ja keittiötavaroita yhteen. Käytännön neuvo on kuvata asunto huone kerrallaan puhelimella ja arvioida hinta sen perusteella, mitä vastaavan tavaran ostaminen maksaisi tänään.
Tämän vuoksi vakuutusyhtiöiden hintalaskurit usein ehdottavatkin asunnon koon perusteella eri vakuutusmääriä, jotta se paremmin vastaisi tyypillisen suomalaisen asunnon irtaimiston arvoa.
Vakuutusmäärä ei kuitenkaan ole ainoa olennainen raja irtaimiston korvauksissa, ja tämän moni huomaa vasta vahingon jälkeen.
Vaikeaselkoisuus ei ollut lautakunnankaan mielestä pelkkä mielikuva, mutta se ei myöskään auttanut A:ta. Kello, kamera, soitin ja polkupyörä voivat kaikki kuulua omaan ryhmäänsä, jolla on oma kattonsa, vaikka irtaimiston kokonaismäärä olisi kunnossa. Vakuutuskirjan ryhmäkohtaiset summat kannattaa siksi lukea läpi kerran, ja kalliimmat esineet vakuuttaa erikseen.
Kalustetussa vuokra-asunnossa riidellään myös siitä, kenen vakuutus kattaa vuokranantajan asuntoon jättämät tavarat. Yhdessä hoitamassamme tapauksessa vakuutusyhtiö eväsi vuokranantajan kotivakuutuksesta korvauksen tulipalossa tuhoutuneista tavaroista, koska se katsoi niiden kuuluneen vuokraan. Saimme vuokranantajan kotivakuutuksen korvaamaan palovahingon, koska vuokrasopimus koski vain kalustusta ja sisustusta.
Kotivakuutus kimppakämppään ja alivuokralaiselle
Kotivakuutus kattaa vakuutuksenottajan ja hänen kanssaan samassa taloudessa vakinaisesti asuvat henkilöt, eivätkä kimppakämpän kaverukset ole tässä mielessä samaa taloutta. Esimerkiksi Ifin kotivakuutuksen ehtojen mukaan vakuutettuina ovat vakuutuksenottaja ja hänen taloudessaan vakinaisesti ja tosiasiallisesti asuvat henkilöt, ja asuinpaikkana pidetään väestörekisteriin merkittyä osoitetta.
Sama osoite ei siis vielä riitä, vaan pitää asua myös samassa taloudessa.
Soluasunnossa tai kimppakämpässä jokainen tarvitseekin silloin oman kotivakuutuksensa, koska toisen ottama vakuutus ei kata hänen tavaroitaan eikä hänen aiheuttamaansa vahinkoa. Alivuokralaisen kohdalla tilanne on sama silloinkin, kun hän asuu päävuokralaisen kanssa samassa asunnossa mutta erillisenä taloutena.
Mikäli kimppakämpässä tai soluasunnossa siis poikkeuksellisesti haluttaisiin ottaa vain yksi kotivakuutus, joka kattaisi kaikki siellä asuvat, kannattaa olla yhteydessä omaan vakuutusyhtiöön asian selvittämiseksi.
Tämä ongelma siitä, mitä toisen nimiin otettu vakuutus korvaakaan, tulee säännöllisin väliajoin vastaan myös lautakuntakäytännössä.
Vakuutus seuraa siis lähtökohtaisesti sen ottanutta henkilöä eikä osoitetta, johon vakuutus on hankittu. Se on hyvä pitää mielessä silloin, kun vanhempi tarjoutuu hoitamaan vakuutuksen lapsen vuokra-asuntoon tai kun kämppäkaverit pohtivat yhden yhteisen vakuutuksen ottamista kustannusten jakamiseksi.
Opiskelijan kotivakuutus vuokra-asuntoon
Opiskelija tarvitsee tyypillisesti oman kotivakuutuksen siitä hetkestä alkaen, kun hän muuttaa pois vanhempiensa taloudesta. Niin kauan kuin opiskelija asuu vakinaisesti vanhempien kanssa samassa osoitteessa, kotivakuutus kattaa hänet ja hänen tavaransa myös silloin, kun tavarat ovat tilapäisesti muualla. Kun väestörekisteriin merkitty osoite vaihtuu opiskelija-asuntoon, turva katkeaa.
Opiskelija-asuntosäätiöt edellyttävät vuokrasopimuksissaan kotivakuutusta samalla tavalla kuin muutkin vuokranantajat, ja vastuuosa on tavallisesti nimenomaisesti mainittu.
Vuokralaisen kotivakuutus omakotitalossa ja lyhytaikaisessa vuokrauksessa
Vuokralle otetussa omakotitalossa vuokralainen vakuuttaa vain irtaimistonsa ja vastuunsa, ei rakennusta. Rakennuksen vakuuttaminen kuuluu omistajalle, ja se on omakotitalossa suurempi kysymys kuin kerrostaloasunnossa, jossa kiinteistövakuutuksen hankkii taloyhtiö. Vuokralaisen kannattaa varmistaa, että rakennus on vakuutettu, sillä muuten palovahinko voi jättää molemmat ilman korvausta.
Lyhytaikaisessa vuokrauksessa ja alivuokrauksessa kannattaa tarkistaa vakuutuksen voimassaolo etukäteen. Tavallinen kotivakuutus on tarkoitettu vakinaiseen asumiseen, eikä se ole välttämättä lainkaan voimassa, jos asunto on lyhytaikaisessa majoituskäytössä.
Milloin vakuutusyhtiö kieltäytyy korvaamasta vuokralaisen vahinkoa?
Vakuutusyhtiö kieltäytyy korvaamasta vuokralaisen aiheuttamaa vahinkoa useimmiten sillä perusteella, ettei korvausvastuuta ole syntynyt lainkaan.
Vastuuvakuutuksesta korvauksien maksaminen edellyttää tuottamusta eli jonkinlaista virhettä, huolimattomuutta tai laiminlyöntiä, ja näyttötaakka siitä on usein korvausta vaativalla. Vuokranantaja tai taloyhtiö ei siis voi saada korvausta pelkästään sen perusteella, että vahinko sattui vuokralaisen hallinta-aikana.
Ratkaisussa on vuokralaisen kannalta kaksi olennaista asiaa.
Vakuutuksesta ei tullut korvausta, mutta samalla todettiin ettei A ollut vahingosta vastuussa, jolloin myöskään vuokranantajan vaatimukselle ei ollut perustetta. Vuokrasopimuksen kirjaus omien laitteiden ankarasta vastuusta ei sitä muuttanut, sillä vuokralaisen vahingoksi poikkeavat sopimusehdot ovat huoneenvuokralain nojalla mitättömiä.
Muita tavallisia vastuuvakuutuksen hylkäysperusteita ovat omaisuuden kuluminen ja huono hoito, sekä työ- ja asennusvirhe. Myös tahallaan aiheutettu vahinko on rajattu pois vastuuvakuutuksista. Törkeä huolimattomuus puolestaan alentaa korvausta tai voi aiheuttaa koko korvauksen menettämisen. Rajanveto tavallisen ja törkeän huolimattomuuden välillä ei ole aina yksiselitteinen ja siitä joudummekin usein vääntämään vakuutusyhtiön kanssa.
Mitä tehdä, jos vakuutusyhtiö ei korvaa vuokra-asunnon vahinkoa?
Kielteisen päätöksen jälkeen kannattaa ensin selvittää, mistä vakuutuksesta korvausta ylipäätään voi hakea.
Vuokra-asunnon vahingossa mahdollisia reittejä on monesti useampi kuin yksi, kuten vuokralaisen kotivakuutus, vuokralaisen vastuuvakuutus, vuokranantajan oma vakuutus, taloyhtiön kiinteistövakuutus ja esimerkiksi remontin tehneen urakoitsijan vastuuvakuutus. Väärästä paikasta haettu korvaus ei ole vain hukkaan mennyt hakemus, koska sen käsittelyyn kuluu aikaa, jonka jälkeen oikea reitti voi olla vanhentunut.
Yksi asia kannattaa hoitaa heti, ja se koskee erityisesti vuokrasuhteen päättymistä. Vain vuokralainen itse voi tehdä vahinkoilmoituksen omaan kotivakuutukseensa.
Vuokranantaja ei voi tehdä sitä hänen puolestaan, ellei vuokralainen ole erikseen siihen valtuuttanut. Olemme nähneet toistuvasti tilanteita, joissa vuokralainen muuttaa pois ja katoaa tavoittamattomiin, jolloin vuokranantaja jää vahingon kanssa yksin, vaikka vakuutus olisi ollut voimassa. Sama tapahtuu lievemmässä muodossa silloin, kun ilmoitus kyllä tehdään mutta vuokralainen ei enää vastaa vakuutusyhtiön lisäselvityspyyntöihin. Korvauksien maksaminen kaatuu silloin usein puuttuvaan selvitykseen, ei siihen, etteikö vahinko voisi olla korvattavissa.
Kielteinen päätös kannattaa myös lukea tarkkaan sen kohdan osalta, mihin ehtokohtaan vakuutusyhtiö vetoaa. Jos peruste on kuluminen, hoidon laiminlyönti tai vähitellen syntynyt vahinko, kysymys on näytöstä ja siitä voi esittää vastanäyttöä. Jos peruste on rajoitusehto, kysymys on ehdon tulkinnasta ja siitä, onko rajoituksesta ylipäätään kerrottu vakuutusta myytäessä.
Myös päätökseen voi hakea muutosta useammalla tavalla. Vakuutusyhtiöltä voi pyytää oikaisua uudella selvityksellä, asian voi viedä maksutta FINEn neuvontaan tai pyytää Vakuutuslautakunnan ratkaisusuositusta. Viime kädessä käytettävissä on kanne käräjäoikeudessa.
Vakuutusehtojen sanamuodot ja korvausvastuun edellytykset ratkeavat harvoin sillä, kumpi osapuoli on varmempi kannastaan. Jos kotivakuutuksesta tai vastuuvakuutuksesta on tullut kielteinen päätös vuokra-asunnon vahingosta, päätöksen oikeellisuuden voi tarkistuttaa maksutta vakuutusjuristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Mopovakuutus – vertailu, mitä se korvaa ja mitä ei 2026
Terveysvakuutus eli sairauskuluvakuutus – mitä se korvaa ja mitä ei 2026
Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Venevakuutus vertailu – mitä se korvaa ja mitä ei 2026
Lapsivakuutus vertailu – mitä se korvaa ja mitä ei 2026
Moottoripyörävakuutus – vertailu, mitä se korvaa ja mitä ei 2026
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Urheiluvakuutukset vertailussa – mitä korvataan ja mitä ei 2026
Pyyhkäise nähdäksesi lisää