

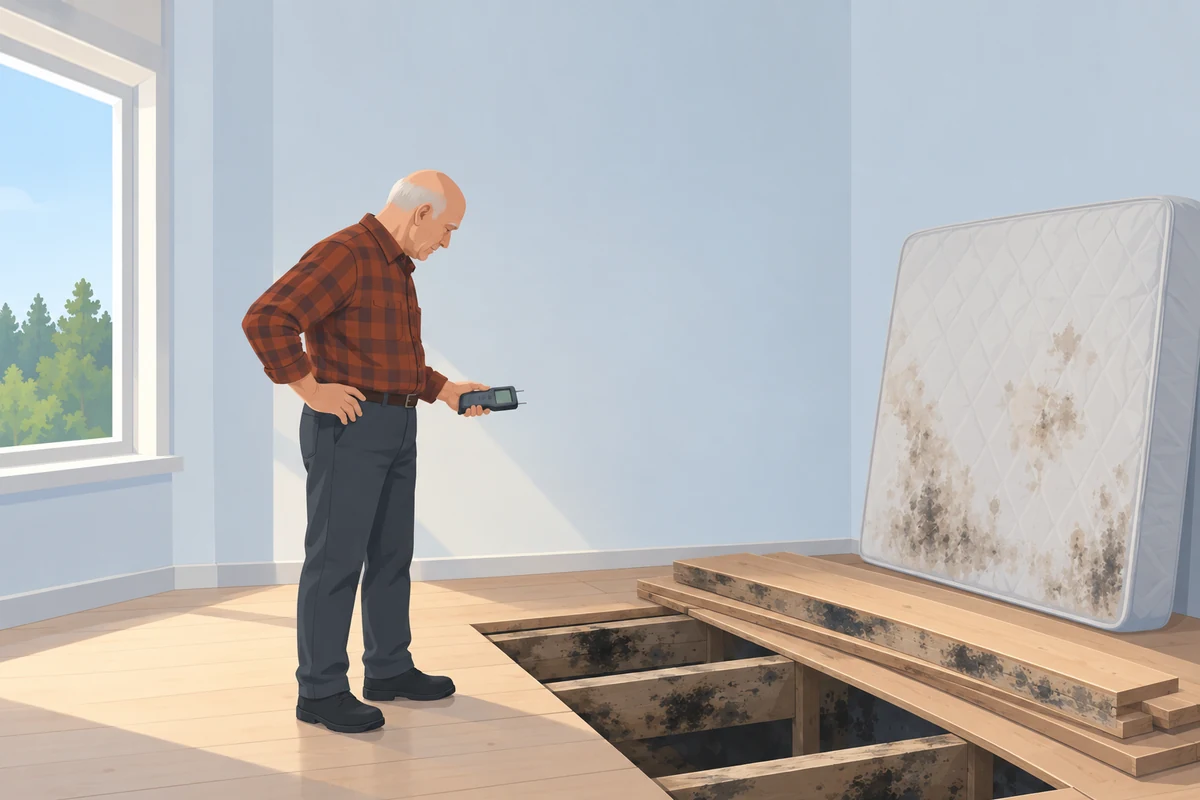
Kotivakuutus korvaa homevaurion tai kosteusvaurion silloin, kun se johtuu äkillisestä ja ennalta arvaamattomasta vahingosta, kuten putkirikosta tai pesukoneen letkun vuodosta. Vähitellen kertynyttä kosteutta, puutteellisen vedeneristyksen läpi rakenteisiin päässyttä vettä tai rakennus- ja asennusvirheestä johtuvaa hometta kotivakuutus ei korvaa.
Ratkaisevaa on aina vaurion syy, ei se, että rakenteista löytyy hometta. Jos home on seurausta korvattavasta vuodosta, myös homeen pilaama irtaimisto voidaan korvata, vaikka vesi ei olisi kastellut sitä. Käyn tässä artikkelissa läpi myös, kuka vastaa asennusvirheen aiheuttamasta kosteusvauriosta ja milloin kielteinen päätös kannattaa riitauttaa.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen kosteus- tai homevauriosta, kannattaa aina varmistaa sen oikeellisuus vakuutusjuristin ilmaisella arviolla.
Päivitys: artikkeli on päivitetty viimeksi 22.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Milloin kotivakuutus korvaa kosteus- tai homevaurion?
Kotivakuutus on tarkoitettu äkillisten ja ennalta arvaamattomien vahinkojen varalle. Kosteus- tai homevaurio korvataan silloin, kun se on tällaisen vahingon seuraus.
Käytännössä kyse voi olla esimerkiksi putkirikosta, pesukoneen tai astianpesukoneen äkillisestä vuodosta tai muusta yhtäkkisestä vesivahingosta, joka kastelee rakenteet.
Juuri tämä äkillisen ja ennalta arvaamattoman vahingon käsite ratkaisee, korvataanko kosteus vai ei. Kotivakuutuksen ehdoissa äkillinen ja ennalta arvaamaton vahinko tarkoittaa tyypillisesti tapahtumaa, joka sattuu nopeasti ja ilman ennakko-oireita.
Ehdoissa korvattavuus määräytyy vahingon syyn, ei seurauksen perusteella. Home itsessään ei siis ratkaise korvattavuutta. Olennaista on, mistä home johtuu.
Vakuutusjuristi.fi
Korvaako kotivakuutus kosteus- tai homevaurion?
| Vaurion syy | Korvaako kotivakuutus |
|---|---|
| Putkirikko tai laitteen äkillinen vuoto | Korvataan, kun vesi on kastellut rakenteet äkillisesti |
| Home korvattavan vuodon seurauksena | Korvataan, myös irtaimisto, jos syy-yhteys vuotoon osoitetaan. |
| Vähitellen kertynyt kosteus | Ei korvata, koska vahinko ei ole syntynyt äkillisesti |
| Puutteellinen vedeneristys | Ei korvata rakenteiden vauriota. Putken korjauskuluista jää ikävähennyksen jälkeen korvattavaa usein vähän tai ei lainkaan. |
| Rakennus- tai asennusvirhe | Ei korvata, kun vahinko on aiheutunut virheestä. Korvausta haetaan virheen tehneeltä tai tämän vastuuvakuutuksesta |
| Home, jonka syytä ei osoiteta | Ei korvata, koska korvattavaa vahinkoa ei ole näytetty |
Korvattavuuteen vaikuttaa myös kotivakuutuksen laajuus. Suppea kotivakuutus kattaa yleensä vain nimetyt vahinkotyypit, kun taas laaja vakuutus korvaa äkillisiä ja ennalta arvaamattomia vahinkoja kattavammin. Käyn vuotovahinkojen korvattavuutta eri kotivakuutuksissa tarkemmin läpi sitä koskevassa artikkelissa.
Korvaako kotivakuutus homeen pilaaman irtaimiston?
Korvaa, jos home on seurausta korvattavasta vuotovahingosta. Irtaimiston ei tarvitse olla kastunut vuotovedestä: Vakuutuslautakunta on katsonut, että rakenteista levinneiden homeitiöiden ja mikrobien pilaama irtaimisto kuuluu korvattavan vuotovahingon piiriin. Jos home taas johtuu vähitellen kertyneestä kosteudesta tai rakenteiden viasta, irtaimistoakaan ei korvata.
Selkein esimerkki on tilanne, jossa home on levinnyt korvattavan putkivuodon seurauksena koko kodin irtaimistoon.
Home ja kosteus eivät siis automaattisesti sulje korvausta pois. Jos vaurion alkusyy on korvattava äkillinen vahinko, homeen kehittyminen vasta myöhemmin ei itsessään tarkoita, että vahinko jäisi korvaamatta.
Milloin kosteus- ja homevauriota ei korvata?
Suurin osa kielteisistä päätöksistä perustuu siihen, ettei vaurio täytä äkillisyyden vaatimusta. Kotivakuutus ei tyypillisesti korvaa vahinkoa, joka on syntynyt vähitellen. Tähän ryhmään kuuluu suuri osa siitä, mitä kotivakuutus korvaa ja mitä ei.
Kotivakuutuksen ehdoissa rajataan tyypillisesti korvauksen ulkopuolelle vahingot, jotka aiheutuvat hitaasti kehittyvistä tapahtumista, kuten sienettymisestä, homehtumisesta ja lahoamisesta. Sama koskee puutteellista vedeneristystä.
Rajaus on käytännössä sama kaikilla vakuutusyhtiöillä. Ifin, LähiTapiolan, Turvan, Pohjolan ja POP Vakuutuksen kotivakuutusehdoissa homehtuminen ja sienettyminen luetellaan vähitellen tapahtuvina ilmiöinä, joista aiheutunutta vahinkoa ei korvata. Fennian ehdoissa sienettyminen ja lahoaminen rajataan pois samalla tavalla, mutta poikkeus on kirjoitettu auki: vahinko korvataan, jos se johtuu välittömästi äkillisestä ja ennalta arvaamattomasta tapahtumasta. Muiden vakuutusyhtiöiden ehtoja tulkitaan samoin, kuten edellä kuvattu lautakunnan ratkaisu osoittaa.
Korvausta ei makseta, jos vahinko johtuu esimerkiksi siitä, että vesi on läpäissyt puutteellisen vedeneristyksen tai vedeneristys on puuttunut kokonaan. Tällöin vaurion varsinainen syy ei ole yksittäinen äkillinen vuoto, vaan puutteellinen rakenne.
Pelkkä vesijohdon vuoto pesuhuoneessa ei siis välttämättä tee koko vauriosta korvattavaa, jos vesi pääsee rakenteisiin puutteellisen vedeneristyksen vuoksi. Vakuutuksesta voidaan tällöin korvata vain putken korjauskulut, ja niistäkin jää ikävähennyksen jälkeen usein vähän tai ei mitään korvattavaa. Rakenteisiin päässeen veden ja sen seurauksena mahdollisesti syntyneen home- tai mikrobivaurion osuutta ei korvata.
Toinen tyyppitilanne, jolloin vahinko jää korvaamatta kotivakuutuksesta, on kosteus, joka kertyy vuosien kuluessa.
Molemmissa tapauksissa kosteuden lähde voitiin sinänsä nimetä, mutta se ei vielä riittänyt korvaukseen. Olennaista oli se, miten vahinko oli syntynyt. Kun kosteus kertyy hitaasti tai vaurio johtuu puutteellisesta rakenteesta, kyse ei tyypillisesti ole vakuutuksesta korvattavasta äkillisestä vahingosta.
Vakuutusyhtiön on kuitenkin osoitettava, että rakennusvirhe todella aiheutti vahingon tai laajensi sitä. Pelkkä virheen olemassaolo ei riitä, kuten hoitamassamme tapauksessa:
Kerros- ja rivitaloissa asiaan vaikuttaa lisäksi taloyhtiön ja osakkaan välinen vastuunjako.
Taloyhtiö vastaa lähtökohtaisesti vastuulleen kuuluvien rakenteiden kunnossapidosta, joten kosteusvaurion korjaaminen voi kuulua taloyhtiölle, vaikka oma kotivakuutuksesi ei vauriota korvaisikaan. Taloyhtiön ja asukkaan välisen vastuunjaon olen käynyt tarkemmin läpi erikseen.
Kuka korvaa, jos kosteus- tai homevaurio johtuu asennusvirheestä?
Kun kosteusvaurio johtuu esimerkiksi putkiliikkeen tai muun urakoitsijan tekemästä asennusvirheestä, oma kotivakuutus ei tyypillisesti korvaa itse virheestä aiheutuvaa vahinkoa, koska asennus- ja rakennusvirheitä koskevat rajoitusehdot rajaavat vahingon korvauksen ulkopuolelle.
Silloin korvausta voidaan joutua hakemaan asennuksen tehneeltä yritykseltä, henkilöltä tai heidän vastuuvakuutuksestaan.
Tässä on kuitenkin oma ansansa.
Jos vuoto on tihkunut rakenteisiin kuukausien ajan, vahingon aiheuttaneen vastuuvakuutusyhtiö voi vedota siihen, että kosteusvaurio on syntynyt vähitellen, vaikka vuodon taustalla olisi yksittäinen asennusvirhe. Vahinko jää tällöin korvaamatta vakuutuksesta, vaikka asennusvirhe olisi tapahtunut, kuten seuraava lautakunnan tapaus osoittaa.
Sama linja näkyy muissakin lautakunnan ratkaisuissa, kuten esimerkiksi tapauksessa FINE-70934, jossa putki oli vuotanut noin kymmenen kuukauden ajan. Vaikka vuoto johtui asennusvirheestä, kosteus oli levinnyt rakenteisiin vähitellen, eikä vahinkoa pidetty äkillisenä.
Pelkkä asennusvirheen löytyminen ei siis ratkaise sitä, joutuuko virheellisen asennuksen tehneen vakuutusyhtiö korvaamaan vahingon. Myös sillä on merkitystä, miten nopeasti vahinko on syntynyt ja mitä vakuutusehtoja tilanteeseen sovelletaan. Mitä kauemmin vuoto ehtii jatkua huomaamatta, sitä helpommin vakuutusyhtiö jättää vahingon korvaamatta.
Mutta se ei tarkoita, etteikö asennuksen tehnyt taho olisi silti vastuussa vahingosta. Vastuuvakuutusyhtiön kielteinen päätös ei nimittäin tarkoita sitä, että vastuuta ei olisi: se vain tarkoittaa, ettei vakuutus korvaa vahinkoa. Tällöin korvauksia joutuu tarvittaessa hakemaan haastamalla asennuksen tehnyt taho oikeuteen.
Vastuuvakuutusyhtiön kielteinen päätös voi myös muuttua, kun sen perusteet käydään läpi:
Milloin kielteinen päätös kosteus- tai homevauriosta kannattaa riitauttaa?
Kielteinen päätös kannattaa riitauttaa erityisesti silloin, kun vakuutusyhtiö vetoaa homeeseen tai vähitellen syntyneeseen vahinkoon, vaikka vaurion alkusyy on äkillinen vuoto. Vakuutuksen rajoitusehtoja tulee aina tulkita suppeasti. Vakuutusyhtiö ei siis voi venyttää rajoitusehtoa kattamaan tilanteita, joihin sen sanamuoto ei ulotu.
Korvauksen hakijan pitää lähtökohtaisesti osoittaa, että kyseessä on vakuutuksesta korvattava vahinko. Jos vakuutusyhtiö puolestaan vetoaa rajoitusehtoon, sen pitää pystyä osoittamaan, miksi juuri kyseinen rajoitus soveltuu vahinkoon.
Homeen kohdalla keskeiseksi nousee usein syy-yhteys. Jos väität homeen johtuvan aiemmasta korvattavasta vuotovahingosta, tämä yhteys pitää pystyä osoittamaan.
Siksi kosteuden alkuperää selvitettäessä kannattaa dokumentoida esimerkiksi mistä vesi on tullut, mitä rakenteita se on kastellut ja missä homevaurio myöhemmin havaitaan. Pelkkä se, että home löytyy samasta rakennuksesta vuotovahingon jälkeen, ei vielä välttämättä osoita syy-yhteyttä.
Kokemukseni mukaan liian suuri osa kosteus- ja homevaurioita koskevista kielteisistä päätöksistä onkin virheellisiä, koska vakuutusyhtiöt soveltavat rajoitusehtojaan liian lavealla pensselillä.
Usein kysytyt kysymykset
Korvaako kotivakuutus homevaurion?
Kotivakuutus korvaa homevaurion, jos home johtuu korvattavasta äkillisestä ja ennalta arvaamattomasta vahingosta, kuten putkivuodosta. Pelkkä home ei ratkaise korvattavuutta, vaan se, mistä home on saanut alkunsa.
Korvaako kotivakuutus rakennusvirheen aiheuttaman kosteusvaurion?
Tyypillisesti ei. Rakennus- ja asennusvirheistä sekä rakentamisajankohdan määräysten vastaisesta rakentamisesta johtuvia vahinkoja on yleensä rajattu kotivakuutuksen ulkopuolelle. Tällöin korvausta voidaan joutua hakemaan vahingosta vastuussa olevalta taholta tai tämän vastuuvakuutuksesta.
Mitä tarkoittaa vähitellen syntynyt kosteusvaurio?
Vähitellen syntynyt kosteusvaurio tarkoittaa vauriota, joka on kehittynyt pidemmän ajan kuluessa esimerkiksi hitaasta vuodosta, puutteellisesta vedeneristyksestä tai jatkuvasta kosteusrasituksesta. Koska tällaista vauriota ei pidetä äkillisenä, kotivakuutus ei sitä tyypillisesti korvaa.
Korvataanko home, joka syntyi putkivuodon jälkeen?
Kyllä, jos home on seurausta korvattavasta putkivuodosta ja tämä syy-yhteys pystytään osoittamaan. Olennaista on, että home todella johtuu korvattavasta vahingosta eikä esimerkiksi erillisestä, pidempään jatkuneesta kosteusongelmasta.
Kannattaako kielteinen päätös kosteus- tai homevauriosta riitauttaa?
Usein kannattaa ainakin tarkistaa päätöksen perusteet. Kosteus- ja homevaurioiden kielteiset päätökset perustuvat usein vakuutusyhtiön tulkintaan vahingon syystä tai syntytavasta, ja rajoitusehtoja on tulkittava suppeasti. Jos päätös vaikuttaa virheelliseltä, sen oikeellisuuden voi varmistaa vakuutusjuristin arviolla.
Mitä tehdä, jos vakuutusyhtiö ei korvaa kosteus- tai homevauriota?
Kosteus- ja homevaurioiden korvattavuus ratkeaa lähes aina sillä, mistä vaurio johtuu ja miten se on syntynyt. Sama lopputulos, esimerkiksi homehtunut rakenne, voi olla yhdessä tapauksessa korvattava ja toisessa jäädä kokonaan korvauksen ulkopuolelle.
Jos olet saanut kielteisen päätöksen, tarkista erityisesti, mihin vahingon syyhyn vakuutusyhtiö päätöksensä perustaa. Jos vakuutusyhtiö vetoaa rajoitusehtoon, päätöksestä pitäisi myös käydä ilmi, mikä rajoitusehto on kyseessä ja miksi sitä sovelletaan juuri sinun vahinkoosi.
Kosteus- ja homevaurioissa pienelläkin erolla vahingon syntytavassa voikin olla ratkaiseva merkitys.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa vakuutusjuristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Kuka korvaa, jos naapurin puu kaatuu talon päälle?
Korvaako kotivakuutus lämminvesivaraajan?
Korvaako kotivakuutus ilmalämpöpumpun ja vesivahingon?
Korvaako kotivakuutus sohvan?
Kodinhoitohuoneen vedeneristys ja vakuutuskorvaukset
Pyyhkäise nähdäksesi lisää