

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Viemäritukos taloyhtiössä – kiinteistövakuutus korvasi vesivahingon
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
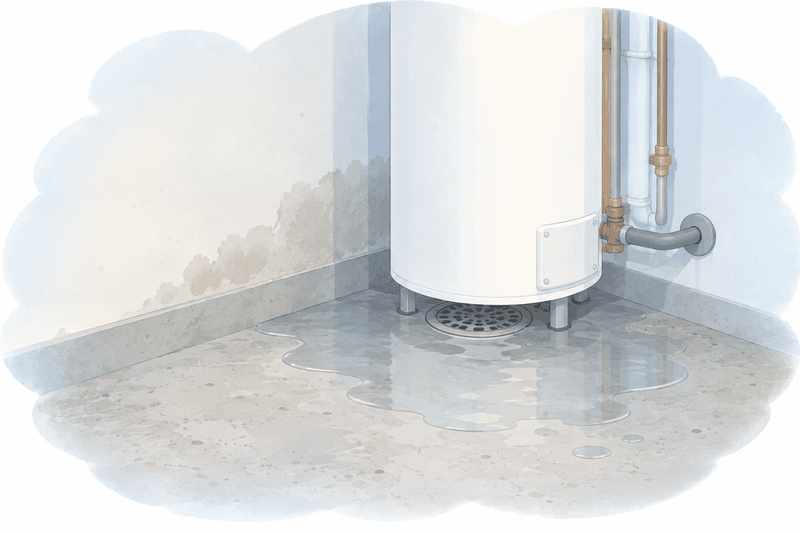
Loppukesällä 2025 taloyhtiön kodinhoitohuoneen lattialle alkoi nousta vettä. Ensin epäiltiin vuotavaa lämminvesivaraajaa, mutta syyksi paljastui varaajan alla ollut tukkeutunut lattiakaivo. Vesi oli kastellut kodinhoitohuoneen lattia- ja seinärakenteita.
Vakuutusyhtiö hylkäsi korvaushakemuksen. Kodinhoitohuoneen lattiaa ei ollut vedeneristetty, eikä taloyhtiön kiinteistövakuutus ehtojen mukaan korvannut vahinkoa, joka aiheutui lattiakaivollisen tilan puuttuvasta vedeneristyksestä.
Mutta oliko vakuutusyhtiö koskaan kertonut taloyhtiölle tästä rajoituksesta? Vakuutus oli otettu noin 20 vuotta aiemmin, eikä vakuutusyhtiö pystynyt näyttämään, että taloyhtiö oli saanut tiedon rajoituksesta ennen sopimuksen tekemistä.
Haimme muutosta ensin vakuutusyhtiöltä ja sitten Vakuutuslautakunnasta. Lautakuntaan tehdyn lausuntopyynnön jälkeen vakuutusyhtiö muutti korvauspäätöksensä.
Millaisia kotivakuutusriitoja olemme hoitaneet?Viemäritukos kodinhoitohuoneessa ja vakuutusyhtiön kielteinen päätös
Taloyhtiö ilmoitti vahingosta vakuutusyhtiölle epäillen, että kodinhoitohuoneen lämminvesivaraaja vuotaa. Ilmoitushetkellä taloyhtiö ei ollut edes varma, oliko varaajan alla lattiakaivoa, koska näkyvillä sellaista ei ollut.
Vahinkotarkastuksessa selvisi, että varaajan alla oli lattiakaivo, joka oli tukkeutunut. Vesi oli noussut kaivosta lattialle aina silloin tällöin. Putkiliike avasi tukoksen ennen tarkastusta, ja sen jälkeen kaivo veti taas normaalisti. Kodinhoitohuoneessa ei ollut varaajan alla vedeneristystä, vaan näkyvissä oli paljas betonipinta.
Vakuutusyhtiö antoi kielteisen korvauspäätöksen. Sen mukaan kyse ei ollut ehdoissa korvattavaksi määritellystä vuotovahingosta, vaan vahinko oli aiheutunut siitä, ettei lattiakaivolla varustettua tilaa ollut vedeneristetty. Kiinteistövakuutuksen ehdoissa tällainen vahinko oli nimenomaisesti rajattu korvauksen ulkopuolelle.
Lisäksi vakuutusyhtiö vetosi rakentamismääräyksiin. Niiden mukaan lattiakaivollisen tilan lattian pitää olla vedenpitävä ja kaivon liitetty vesitiiviisti lattian vedenpitävään kerrokseen.
Korvaako kiinteistövakuutus viemäritukoksen, jos tilasta puuttuu vedeneristys?
Vakuutusyhtiön piti kertoa olennaisesta rajoituksesta ennen sopimuksen tekemistä
Rajoitusehto oli ehdoissa olemassa, sitä emme kiistäneet. Kysymys oli siitä, oliko vakuutusyhtiöllä oikeus vedota siihen.
Vakuutussopimuslain mukaan vakuutusyhtiön on annettava vakuutusta hakevalle ennen sopimuksen tekemistä tiedot, joiden perusteella tämä voi valita tarpeisiinsa sopivan vakuutuksen. Tietoja annettaessa huomio on kiinnitettävä myös vakuutusturvan olennaisiin rajoituksiin. Lain esitöiden mukaan pelkkä vakuutusehtojen toimittaminen ei siihen riitä.
Jos vakuutusyhtiö laiminlyö tämän, vakuutus on voimassa sen sisältöisenä kuin vakuutuksenottajalla oli saamiensa tietojen perusteella aihetta käsittää. Eli jos rajoituksesta ei kerrottu, vakuutusyhtiö ei välttämättä voi vedota siihen.
Katsoimme, että rajoitus on olennainen, kun se sulkee korvauksen ulkopuolelle vahinkoja, joiden tavallinen kiinteistövakuutuksen ottaja voi kohtuudella olettaa olevan korvattavia. Viemärin tukkeutumisesta aiheutuneet vuotovahingot ovat mielestämme juuri tällaisia. Taloyhtiön hallitus tuskin osaa kiinteistövakuutusta ottaessaan arvata, että kodinhoitohuoneen viemäritukos jää korvaamatta sen vuoksi, ettei lattiaa ole vedeneristetty.
Teimme vakuutusyhtiölle uudelleenkäsittelypyynnön tällä perusteella. Vakuutusyhtiö ei muuttanut päätöstään.
Vastauksessaan vakuutusyhtiö katsoi täyttäneensä tiedonantovelvollisuutensa. Vakuutusehdotuksessa todettiin, että ehdotus perustuu muun muassa vakuutuksenottajan saamaan esitteeseen ja että vakuutus tulee voimaan, kun vakuutuksenottaja palauttaa ehdotuksen allekirjoitettuna. Koska vakuutus oli tullut voimaan, taloyhtiön oli vakuutusyhtiön mukaan täytynyt allekirjoittaa ehdotus ja samalla vahvistaa saaneensa tuote-esitteen.
Vakuutusyhtiö katsoi myös, ettei mistään vakuutuksesta korvata rakennusmääräysten vastaisesta rakentamisesta aiheutuneita vahinkoja. Siksi taloyhtiö ei sen mukaan ollut voinut olettaa vakuutuksen korvaavan tällaista vahinkoa.
Allekirjoitettua ehdotusta vakuutusyhtiö ei kuitenkaan esittänyt.
Lausuntopyyntö Vakuutuslautakuntaan käänsi korvauspäätöksen
Veimme asian Vakuutuslautakuntaan samoilla perusteilla kuin uudelleenkäsittelypyynnön. Lausuntopyynnössä vastasimme vakuutusyhtiön keskeisiin perusteluihin.
Vakuutusyhtiö ei pystynyt näyttämään, että tuote-esite oli toimitettu
Näyttötaakka siitä, että tiedot on annettu ennen vakuutussopimuksen tekemistä, on vakuutusyhtiöllä. Vakuutusyhtiön olisi siis pitänyt osoittaa, että taloyhtiö sai aikanaan tiedon siitä, miten vuotovahinkojen korvaamista oli rajoitettu.
Vakuutusehdotuksen maininta liitteenä olevasta esitteestä ei sitä osoittanut. Tarjoukset tehdään tyypillisesti valmiille pohjille, joissa viittaus tuote-esitteeseen on valmiina, joten vakiotekstistä ei voi päätellä, että esite oli tässä tapauksessa oikeasti mukana. Muuta merkintää liitteistä ehdotuksessa ei ollut.
Vakuutusyhtiö ei myöskään pystynyt osoittamaan, että ehdotus oli ylipäätään hyväksytty allekirjoittamalla. Kun allekirjoituksesta ei ollut näyttöä, ei ollut näyttöä myöskään siitä, että taloyhtiö olisi allekirjoituksellaan vahvistanut saaneensa esitteen.
Vakuutusyhtiö kantaa riskin siitä, ettei myyntitilannetta ole dokumentoitu. Se, että selvityksen esittäminen on jälkikäteen vaikeaa, ei laske vakuutusyhtiön näyttökynnystä.
Tuote-esitekään ei kertonut vedeneristystä koskevasta rajoituksesta
Esitimme lisäksi, ettei vakuutusyhtiö olisi täyttänyt tiedonantovelvollisuuttaan, vaikka se pystyisi näyttämään esitteen toimitetuksi. Esitteessä kerrottiin, ettei vuotovakuutus korvaa vahinkoa, kun vettä on vuotanut rakenteisiin lattiakaivon ja sen korokerenkaan liitoksen, lattiakaivon ja vesieristeen liitoksen tai lattiakaivon läpivientien kautta.
Kyse oli siis lattiakaivon liitoskohdista. Siitä, että lattiakaivollisen tilan puuttuva vedeneristys jättäisi vahingon korvaamatta, esitteessä ei sanottu mitään. Katsoimme lisäksi, ettei tässä tapauksessa ollut kyse liitoskohdan vuodosta, vaan viemärin tukkeutumisesta, jonka seurauksena vesi nousi lattialle.
Vakuutusyhtiö oli itsekin vahvistanut vastauksessaan uudelleenkäsittelypyyntöön, ettei sen vetoamaa rajoitusehtoa ollut nostettu esitteeseen. Sen mukaan ehto ei ollut vakuutuksen voimaantulon aikaan niin olennainen rajoitus, että sen olisi pitänyt olla esitteessä.
Vakuutusyhtiön mukaan rakennusmääräysten vastaisesta rakentamisesta aiheutuneita vahinkoja ei korvata mistään vakuutuksesta. Katsoimme, ettei sillä ollut merkitystä tiedonantovelvollisuuden kannalta. Vakuutussopimuslain esitöiden mukaan rajoituksen olennaisuuteen ei nimittäin vaikuta se, että vastaava ehto on jossain vakuutuslajissa yleinen ja ollut siinä pitkään käytössä. Viittasimme myös Vakuutuslautakunnan ratkaisukäytäntöön, jossa vakuutusyhtiö ei ole saanut vedota rakennus- ja asennusvirheitä koskevaan rajoitusehtoon, kun se ei ole pystynyt näyttämään kertoneensa ehdosta ennen sopimuksen tekemistä.
Taloyhtiön kiinteistövakuutus korvasi vuotovahingon
Korvaus maksetaan kartoituksessa suositelluista korjauksista
Lausuntopyyntömme jälkeen vakuutusyhtiö antoi uuden korvauspäätöksen, joka korvasi aiemman kielteisen päätöksen. Vahinko katsottiin nyt korvattavaksi vuotovahingoksi kiinteistövakuutuksen ehtojen perusteella. Asia ratkesi siis ennen kuin Vakuutuslautakunta antoi siitä ratkaisusuosituksen.
Uuden päätöksen mukaan vakuutusyhtiö maksaa korvausta niistä vahinkoon liittyvistä toimenpiteistä, joita vahingon kartoitusraportissa suositeltiin. Taloyhtiö tilaa korjaukset ja toimittaa laskut vakuutusyhtiölle, ja korvauksesta vähennetään vakuutuksen omavastuu. Korjauskulut eivät siis jääneet omavastuuta lukuun ottamatta taloyhtiön ja sitä kautta osakkaiden maksettaviksi.
Miksi tapaus on merkityksellinen taloyhtiöille
Vakuutusyhtiö piti uudelleenkäsittelypyynnön jälkeen kiinni kannastaan, mutta muutti päätöksensä, kun veimme saman perustelun Vakuutuslautakuntaan. Kielteinen vastaus uudelleenkäsittelypyyntöön ei siis tarkoita, että asia olisi loppuun käsitelty.
Tilanne on varsin tyypillinen. Mitä pidempään sama vakuutus on ollut voimassa, sitä todennäköisemmin vakuutusyhtiöltä ei löydy vahvistusta siitä, mitä tietoja se antoi vakuutuksenottajalle ennen vakuutuksen voimaantuloa. Taloyhtiöissä kiinteistövakuutus on monesti ollut voimassa jo pitkään, ja sitä on jatkettu vuodesta toiseen.
Kun vakuutusyhtiö vetoaa rajoitusehtoon, kannattaa siis kysyä kaksi asiaa. Kertoiko vakuutusyhtiö rajoituksesta ennen sopimuksen tekemistä, ja pystyykö se näyttämään sen? Vuosittain lähetetty vakuutuskirja ei yleensä korjaa sopimusta tehtäessä annettujen tietojen puutteita.
Sama kysymys oli esillä myös uima-allashuoneen putkivuotoa koskeneessa riidassa, jossa vakuutusyhtiö ei ollut kertonut kotivakuutuksen rakennusvirherajoituksesta. Lattiakaivollisen tilan vedeneristyksestä ja vakuutuskorvauksista kerron tarkemmin artikkelissa kodinhoitohuoneen vedeneristys ja vakuutuskorvaukset.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pumppaamon uusiminen ei ollut tasonparannusta
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Pyyhkäise nähdäksesi lisää