

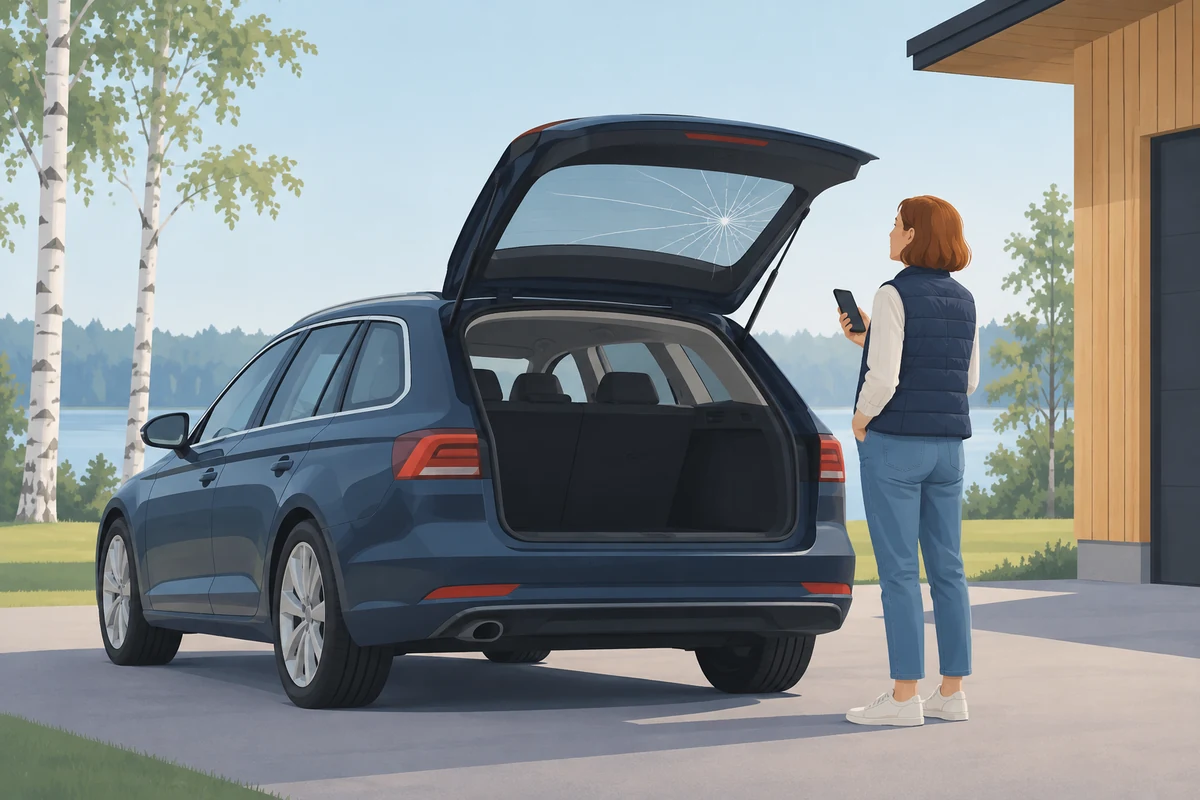
Auton takalasi korvataan yleensä kaskovakuutuksen lasiturvasta, kun lasiin on osunut jokin ulkoapäin, esimerkiksi kivi tai puusta pudonnut oksa. Lasiturva sisältyy valmiiksi vain harvaan kaskoon, ja useimmissa se on valinnainen lisäturva.
Ilman näkyvää syytä hajonnut takalasi jää usein korvaamatta, koska iskua ei pystytä näyttämään toteen. Kolarissa tai ilkivallassa rikkoutunut takalasi voidaan korvata myös kaskon muista turvista, ja toisen autoilijan aiheuttama vahinko vastapuolen liikennevakuutuksesta. Käyn tässä artikkelissa läpi myös, mitkä kaskovakuutukset kattavat takalasin rikkoutumisen, paljonko lasin vaihdon omavastuu on ja mitä voit tehdä, jos vakuutusyhtiö on evännyt korvauksen.
Jos olet saanut kaskovakuutuksestasi kielteisen korvauspäätöksen tai vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Huomioithan, että tässä vertailussa on käytetty vakuuttajien yleisiä ehtoja. Oman vakuutuksesi turva voi siis poiketa tässä artikkelissa esitetystä, jos olet esimerkiksi sopinut asiasta erikseen vakuutusyhtiön kanssa, sinulla on vielä voimassa aiemmin myyty kattavampi vakuutus, tai jos olet saanut kampanjan myötä kattavamman vakuutuksen.
Vaikka vertailua päivitetään tasaisin väliajoin, kaikki tässä artikkelissa mainitut tiedot eivät välttämättä ole aina ajan tasalla. Kirjoituksessa on pyritty siihen, että kaikki tieto olisi oikein kirjoitushetkellä, mutta sitä ei voida kuitenkaan luvata. Jos sinulla on palautetta vertailun sisällöstä, voit jättää kommentin täällä.
Pohtiessasi vakuutuksen hankkimista tai niiden eroja, vertailu tulee tehdä aina vakuutusyhtiöltä saamiesi tietojen eikä tässä artikkelissa esitetyn perusteella.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 12.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Lasirikon korvaukset kaskovakuutuksesta
Mikäli takalasi rikkoutuu esimerkiksi sen vuoksi, että siihen osuu puusta pudonnut oksa, vahinko käsitellään auton kaskovakuutuksesta.
Kaskovakuutukset ovat vapaaehtoisia vakuutuksia, joten jokainen vakuutusyhtiö saa päättää itse, miten suppeaa tai laajaa turvaa he tarjoavat. Jos vakuutuksen on valinnut pelkän hinnan perusteella, se ei välttämättä kata kuin esimerkiksi auton varkaudet ja tulipalot. Lasien rikkoutumista ei korvata silloin lainkaan.
Toisaalta vaikka autovakuutus olisikin laajin mahdollinen, se ei takaa sitä, että myös takalasin rikkoutumisen korvattaisiin aina. Joskus lasivakuutus on nimittäin valinnainen lisäturva, vaikka olitkin valinnut vakuutusyhtiön kattavimman kaskovakuutuksen.
Koska jokainen autovakuutusyhtiö luonnollisesti mainostaa vain omia tuotteitaan, vakuutuksien vertailu on hyvin haastavaa. Esimerkiksi useampi vakuutusyhtiö mainostaa kaskovakuutustaan ”suppeana”, mutta toisen hinta voikin olla 50 % toista korkeampi.
Joko toisella vakuuttajalla on poikkeuksellisen halpa vakuutus, tai sitten vakuutusturvan kattavuus ei olekaan yhtä hyvä, vaikka nimi on sama.
Yritä siinä sitten päätellä, mitä toinen korvaa ja mitä ei.
Arvuuttelua ei kuitenkaan tarvitse jatkaa, sillä tein vertailun puolestasi.
A) Kaskovakuutukset, jotka kattavat takalasin rikkoutumisia
Alla olevassa taulukossa on Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen ja Turvan kaskovakuutukset sen mukaan, sisältyykö niihin lasiturva, jolla autojen takalasit korvataan.
Vakuutusjuristi.fi
Lasiturva kaskovakuutuksissa — ehdot tarkistettu 10/2026
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Osakasko | Laaja | Premium | Osakasko | Täyskasko | Suppea | Laaja | Malttikasko | Luottokasko | Osakasko | Kevytkasko | Superkasko | S | L | XL | Osakasko | Täyskasko | Liittokasko | |
| Lasivakuutus | Ei sisälly | Valinnainen lisäturva | Sisältyy | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Ei sisälly | Sisältyy | Sisältyy | Valinnainen lisäturva | Valinnainen lisäturva | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Taulukosta huomaa nopeasti, että lasiturva on kiinteä osa vakuutusta vain neljässä kaskossa, eli Fennian Premiumissa, POP Vakuutuksen L- ja XL-kaskossa sekä Turvan Liittokaskossa. LähiTapiolan Laajassa ja Turvan Täyskaskossa lasiturva on tuoteselosteiden mukaan oletuksena mukana, mutta sen voi jättää pois, joten taulukossa ne on merkitty valinnaisiksi. Muissa kaskoissa lasiturva korvaa lasivahingon vain, jos se on valittu vakuutukseen.
Esimerkiksi If ja Pohjola tarjoavat lasivakuutusta valinnaisena lisäturvana myös laajimmissa kaskoissaan, kun taas Fennialla, POP Vakuutuksella ja Turvalla lasivakuutus on automaattisesti mukana niiden kattavimmissa autovakuutuksissa.
Jos autossasi on Fennian Osakasko tai POP Vakuutuksen S-kasko, lasivahinkoa ei korvata lasiturvasta, koska niihin turvaa ei saa lainkaan. Muiden vakuutusyhtiöiden suppeisiin kaskoihin lasiturvan voi valita, ja vakuutuskirjasta näkee, onko se valittu.
LähiTapiolalla muutos on tuore. Vuoden 2025 vertailussa LähiTapiolan osakaskoon ei saanut lasiturvaa. Vuoden 2026 alusta LähiTapiola myy kahta kaskoa, Suppeaa ja Laajaa, ja lasiturvan voi valita kumpaankin.
Eli nyt kun vertailussa sanotaan, että vakuutus kattaa lasirikkoja, siitä varmaan korvataan aina kaikki takalasien lasirikot?
Ei valitettavasti.
Jokaisella vakuutusyhtiöllä on omat ehtonsa siitä, miten lasirikon tulee tapahtua, jotta se korvataan nimenomaan lasirikkona.
Rahoitusyhtiön auto lunastukseen – vakuutuskorvaukset
B) Miten vahingon tulee syntyä, jotta se korvataan lasivakuutuksesta?
Hyvänä nyrkkisääntönä voi pitää, että lasirikon syynä on täytynyt olla jokin ulkoapäin tullut isku.
Esimerkiksi jos autolla ajaessasi lasiin iskeytyy jotain kovaa ja lasiin tulee sen seurauksena railo, vahinko on yleensä korvattavissa lasivakuutuksesta.
Jos lasi rikkoutuu ilman mitään havaittavaa syytä, se ei hyvin todennäköisesti ole vakuutuksesta korvattavissa (ks. tarkemmin alempana kappale E).
Otetaan esimerkiksi vaikkapa LähiTapiolan kaskovakuutuksen ehdot.
”(osa ehdosta)
Vakuutuksesta korvataan vakuutetun ajoneuvon ikkunalasit, jos ne rikkoutuvat ikkunalasiin suoraan ulkoapäin osuneesta iskusta. Ikkunalasilla tarkoitetaan tuulilasia, ovien laseja, sivulaseja, takalasia ja kattolasia. Ikkunalasilla ei tarkoiteta esimerkiksi valojen laseja.”
Kyse on varsin tyypillisestä vakuutusehdosta, sillä vakuutus nimenomaisesti edellyttää ulkoapäin tullutta iskua. Ehdosta huomaa myös, että siinä luetellaan erikseen ne auton lasit, jotka ovat lasivakuutuksen piirissä, ja takalasi on niistä yksi. Esimerkiksi Pohjantähden ja POP Vakuutuksen lasiturva ei kuitenkaan kata lainkaan kattoikkunan vahinkoja.
C) Miten takalasin rikkoutuminen korvataan?
Takalasin rikkoutuminen korvataan lasiturvasta joko korjaamalla lasi tai vaihtamalla auton takalasi uuteen, ja korvaus ei siksi aina tarkoita uutta takalasia.
Korvausmäärä ja -tapa voivat riippua siitä, onko lasin korjaaminen tai vaihtaminen uuteen välttämätöntä ajoneuvon liikenneturvallisuuden säilyttämiseksi.
Lisäksi jos esimerkiksi kiveniskemä voidaan korjata paikkaamalla, vakuutusyhtiö ei maksa silloin uutta tuulilasia.
Jos paikkakorjaus ei ole mahdollista, auton takalasin vaihto uuteen korvataan yleensä lasiturvasta.
Lasivakuutuksen omavastuu ja vaikutus bonukseen
Lasivakuutuksessa ei yleensä ole omavastuuta, jos lasi voidaan korjata paikkaamalla. Kaikilla vertailun seitsemällä vakuutusyhtiöllä omavastuu vähennetään vasta, kun lasi joudutaan vaihtamaan uuteen.
Vaihdon omavastuu riippuu usein siitä, missä lasi vaihdetaan. Esimerkiksi Ifillä ja Turvalla omavastuu on tuoteselosteiden mukaan 200 euroa, kun lasin vaihtaa vakuutusyhtiön kumppanikorjaamo, ja 300 euroa, kun lasi vaihdetaan muualla. Jos vakuutuskirjaan on merkitty tätä suurempi omavastuu, sovelletaan sitä. LähiTapiolalla ja POP Vakuutuksella muun kuin kumppanikorjaamon käyttäminen nostaa omavastuuta samaan tapaan. Fennialla, Pohjantähdellä ja Pohjolalla lasin vaihdosta vähennetään vakuutuskirjaan merkitty omavastuu.
Takalasin vaihdon omavastuu kannattaa siis tarkistaa vakuutusyhtiöltä ennen kuin lasi viedään vaihdettavaksi muualle kuin kumppanikorjaamoon.
Lasivahinko ei yleensä alenna kaskon bonusta. Ifin tuoteseloste sanoo tämän suoraan, ja Pohjantähden, Pohjolan ja POP Vakuutuksen ehdoissa bonuksen alennus on sidottu kolari- tai törmäysturvasta korvattuun vahinkoon. Pelkän takalasin rikkoutuminen kannattaa siksi hakea lasiturvasta, jos turva on vakuutuksessa.
D) Edellyttääkö lasin korvaaminen aina lasivakuutusta?
Lasin korvaaminen ei aina edellytä lasivakuutusta.
Jos takalasi rikkoutuu esimerkiksi kolarissa taikka törmäyksessä, vahinko voidaan silloin parhaimmassa tapauksessa korvata kaskon kolariturvasta – jos kaskoosi siis kuuluu kyseinen turva. Tällöin erillistä lasivakuutusta ei tarvita.
Sillä ei ole silloin merkitystä, rikkoutuiko takalasi niin sanotusti omasta tyhmyydestä esimerkiksi peruutuksen yhteydessä, kunhan muukin ajoneuvo vaurioituu samalla lasin lisäksi.
Tosin omista kolareista bonukset alenevat, kun taas lasivakuutuksessa bonusmenetystä ei välttämättä tule lainkaan.
Sama korvausperiaate pätee myös muihin kaskon turviin. Jos auton takalasi on rikottu tahallaan, vahinko voidaan korvata ilkivaltavahinkona eikä lasivakuutusta tarvita. Ilkivaltana korvaaminen edellyttää kuitenkin, että vahinko on tehty tahallaan vahingoittamistarkoituksessa, ja korvauksen hakijan on pystyttävä osoittamaan se.
Törmäys- tai kolariturvassa voi kuitenkin olla edellytys, että pelkän lasin rikkoutumista ei korvata, ellei auto samalla vaurioidu muiltakin osin. Näin on esimerkiksi Ifin ja Pohjantähden törmäysturvassa. Pelkän takalasin rikkoutumista ei siten välttämättä korvata lainkaan kyseistä turvasta, jolloin taas tarvitaan lasivakuutusta vahingon korvaamiseksi.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Lasiturva on siis olennainen silloin, kun lasin rikkoutumista ei voida korvata mistään muusta kaskovakuutuksen turvasta.
Monesti lasiin tulleen iskemät ja muut vauriot eivät johdu kolareista tai esimerkiksi ilkivallasta, tai itse aiheutetussa kolarissa rikkoutuu pelkkä takalasi, jolloin korvaaminen edellyttää nimenomaan lasivakuutusta.
Valtaosa lasivahingoista onkin juuri tällaisia vahinkoja, joiden korvaaminen edellyttää lasivakuutusta.
E) Millaisia vahinkoja ei korvata lasivakuutuksesta?
Lasivakuutuksesta ei yleensä korvata lasia, joka on hajonnut ilman ulkoapäin tullutta iskua, eikä vahinkoa, jonka on aiheuttanut auton oma osa tai kuorma. Käyn alla läpi nämä yleisimmät epäysperusteet.
i) Takalasi hajosi itsestään eikä ulkoapäin tullutta iskua ole
Jotta lasivahinko voidaan korvata, se edellyttää monesti, että vahingon syynä on jokin ulkoapäin tullut isku, kuten esimerkiksi siihen törmännyt esine.
Jos esimerkiksi todella kovien pakkasten aikana takalasi on yllättäen hajonnut tai suorastaan räjähtänyt sirpaleiksi, eikä lasista löydy mitään osumaa, vakuutusyhtiön ei todennäköisesti tarvitse korvata vahinkoa. Tämä johtuu siitä, että mitään ulkoista osumaa ei voitu todeta.
Vakuutus- ja rahoitusneuvonta FINE, joka antaa suosituksia myös autojen vakuutuksia koskeviin riitoihin, on ottanut kantaa asiaan esimerkiksi alla olevassa ratkaisusuosituksessaan, jossa takalasin rikkoutumisen syy jäi selvittämättä.
Tapauksessa on olennaista, että A ei ollut kyennyt esittämään riittäviä perusteluita sille, että takalasin vaurio johtui nimenomaan jostain siihen kohdistuneesta iskusta. Mikäli lasin korjannut huoltamo olisi todennut, että rikkoutumisen syynä oli selvästi jokin isku, se olisi voinut riittää päätöksen kääntymiseen.
Vakuutusyhtiön ei siis tarvinnut todistaa, että vahinko ei ollut voinut aiheutua iskusta, vaan A:n piti näyttää toteen, että se aiheutui juuri jostain ulkoapäin tulleesta osumasta. Koska näyttötaakka oli A:lla, eikä hän kyennyt täyttämään sitä, FINEn täytyi ratkaista asia vakuutusyhtiön hyväksi.
Tämä on kokemukseni mukaan yksi tärkeimmistä seikoista, joka tulee huomioida päätöksen riitauttamisessa: onko todistustaakka vakuutusyhtiöllä vai korvauksen hakijalla?
Jos todistustaakka on korvauksen hakijalla, se vaatii aina kattavammat perustelut päätöksen kääntämiseksi kuin vain sen, että luettelee mahdollisia lasin rikkoutumisen syitä. Sen jälkeen, kun todistustaakka on kuitenkin siirtynyt vakuutusyhtiölle, heidän perusteluiltaan vaaditaan paljon enemmän konkretiaa, kuin vain epämääräisiä heittoja siitä, että esimerkiksi lämpötila rikkoi lasin. Jos vakuutusyhtiö ei tällöin kykene hyviin perusteluihin, asia kääntyy todennäköisemmin korvauksen hakijan eduksi FINEssä.
Se ei auta autoon liittyvissä kaskovakuutusriidoissa, että keksit useita mahdollisia eri syitä lasin rikkoutumiselle, vaan sinun pitää pystyä näyttämään toteen, että juuri tästä tai tästä syystä vahinko tapahtui tai todennäköisesti tapahtui.
Vakuutusyhtiön ei tarvitse edes lähteä kumoamaan esittämisiä mahdollisia syitä, ellet ensin voi näyttää toteen, että ehtojen mukainen korvattava vahinko tapahtui (takalasin rikkoi jokin ulkoapäin tullut osuma).
Joskus vakuutusyhtiöilläkin menee tämä kuitenkin väärin, joten jos olet saanut kielteisen korvauspäätöksen, siihen kannattaa aina kysyä juristin ilmainen arvio.
Mikäli kyseisessä tapauksessa lapset olisivat vahinkopäivänä heitelleet kiviä takalasiin ja lasiliike olisi todennut kiveniskun, korvauksen hakijalla olisi ollut näyttöä ulkoapäin tulleesta iskusta, ja vakuutusyhtiön olisi pitänyt perustella, miksi se ei siitä huolimatta korvaa vahinkoa. Tällöin lopputulema olisi todennäköisesti ollut FINEssä erilainen.
ii) Vahinko on aiheutunut auton osasta taikka kuormasta
Pelkkä lasivahinko voi jäädä korvaamatta myös sen vuoksi, että lasin rikkoutumisen on aiheuttanut jokin ajoneuvon oman osan osuma taikka siinä ollut kuorma, tai jos lasi rikkoutuu tieltä suistumisen seurauksena, kuten esimerkiksi LähiTapiolan, POP Vakuutuksen ja Turvan lasiturvassa.
Käytetään LähiTapiolan kaskoa taas esimerkkinä. Sen vuoden 2026 ehdoissa kuorman ja ajoneuvon oman osan aiheuttamat vahingot on rajattu yhteisellä rajoitusehdolla pois myös lasiturvasta.
”(osa ehdosta)
Esinevakuutuksesta (3.1–3.14) ei korvata vahinkoa, joka on aiheutunut
- ajoneuvon osasta, lisävarusteesta tai -laitteesta vakuutuksen kohteelle itselleen
- kuormasta, ellei vahinko ole kohdissa 3.1–3.7 mainittujen tapahtumien välitön seuraus”
Mikäli esimerkiksi takakontissa ollut tavara osuu kaarteessa taikka jarrutuksessa sopivasti takalasiin ja rikkoo sen, vahinko jää korvaamatta, mikäli kaskovakuutuksen ehdoissa on yllä olevan kaltainen rajoitusehto.
Tässäkin tosin pitää huomioida, että vahinko voi olla korvattavissa kolarivakuutuksesta, vaikka sitä ei lasivahinkona korvattaisikaan.
Lasirikon korvaukset liikennevakuutuksesta
Liikennevakuutuksesta korvataan vahinkoja, jotka on aiheutettu autolla. Kyse on lakisääteisestä vakuutuksesta, joten kaikilla vakuutusyhtiöillä turvan laajuus on sama, osti vakuutuksen miltä tahansa yhtiöltä.
Mikäli autosi takalasi on rikkoutunut esimerkiksi sen vuoksi, että parkkipaikalla ollut toinen auto peruutti pysäköityyn autoosi, vahinko korvataan peruuttajan liikennevakuutuksesta.
Tämä tietysti edellyttää sitä, että vahinkoon syyllisestä ei ole epäselvyyttä.
Parkkipaikan kolhuissa vastuu ei kuitenkaan aina ole yksiselitteistä. Joskus tietysti syy on sekin, ettei toinen halua myöntää omaa virhettään.
Kolari parkkipaikalla – kuka on syyllinen?
Jos syyllisyys on selvää, vastapuolen liikennevakuutusyhtiö korvaa lasin vauriot. Lähtökohtana on auton vaurioiden korjaaminen vahinkoa edeltävään tasoon, joten liikennevakuutusyhtiö ei voi todeta, että ”ei tämä lommo haittaa auton käyttämistä”.
Onneksi tällaiset kommentit ovat kokemukseni mukaan todella harvinaisia ja liikennevakuutusyhtiöt hoitavat velvollisuutensa monesti täysin oikein.
Hankalampia ovat tilanteet, joissa auton vauriot ovat niin laajat, ettei korjaaminen ole enää kustannustehokasta ja auto pitäisi lunastaa.
Erityisesti sähköautoissa auton takana olevan elektroniikan rikkoutuminen voi joskus aiheuttaa todella suuren vahingon ja siten auton lunastuksen, vaikka silmämääräisesti vauriot jäivätkin hyvin pieniksi.
Vakuutusyhtiön ehdotus lunastuskorvauksesta voi olla silloin aivan liian pieni, eikä korvauksissa ole huomioitu esimerkiksi auton käyttöhyödyn menetystä tai muita korvauksia, joihin olet oikeutettu.
Olen kirjoittanut auton lunastuskorvauksen korottamisesta erillisen artikkelin, jonka avulla et jää toiseksi neuvotteluissa vakuutusyhtiön kanssa.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Eikö vakuutus korvannut takalasin rikkoutumista?
Takalasin korvauspäätös riippuu vakuutuksen laajuudesta ja siitä, miten vahinko syntyi. Jos vakuutusyhtiö on evännyt korvauksen tai korvannut vain osan, pyydä asiaan juristin arvio. Selvitämme, onko korvauspäätös oikein.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?
Kamux Kasko: mitä vakuutus kattaa?
Auton avain hukassa tai kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää