

Kuinka nopeasti vahinkoilmoitus tulee tehdä?
Päivitetty
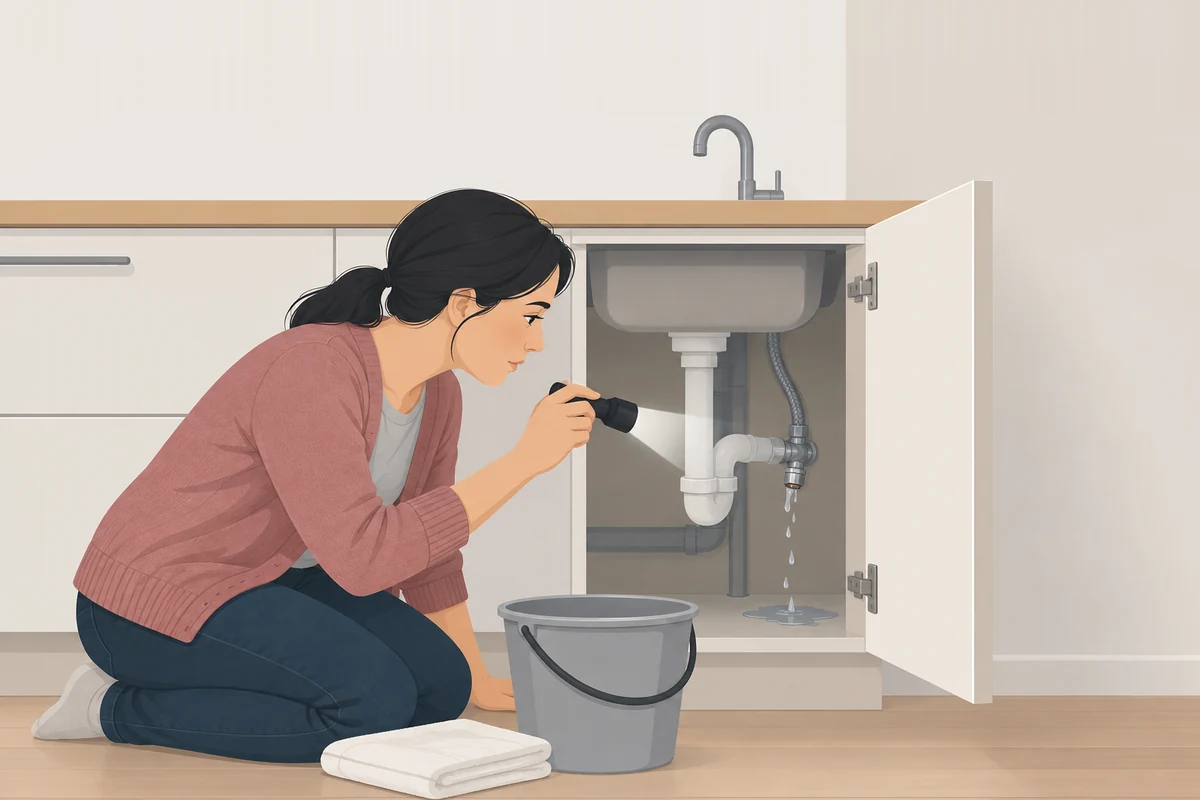
Vahinkoilmoitus on tehtävä useimmissa vapaaehtoisissa vakuutuksissa, kuten koti-, kasko- ja matkavakuutuksessa, vuoden kuluessa siitä, kun sait tietää vahingosta. Liikennevahingossa aikaa on kolme vuotta, mutta yritysvakuutuksissa määräaika voi olla vain muutamia viikkoja, esimerkiksi ympäristövahingoissa.
Vuosi ei kuitenkaan ala aina vahingon sattumisesta, vaan siitä, kun tiesit vakuutuksesta, vahingosta ja sen seurauksista. Siksi myöhässä tehdyltä näyttävä vahinkoilmoitus voi olla ajallaan. Käyn tässä artikkelissa läpi myös, milloin vanhentumiseen perustuva kielteinen päätös kannattaa riitauttaa.
Kieltäytyikö vakuutusyhtiö korvaamasta, koska ilmoitus oli sen mielestä myöhässä? Pyydä vakuutusjuristin ilmainen arvio, niin katsomme, alkoiko määräaika oikeasti siitä hetkestä, josta vakuutusyhtiö sen laski.
Päivitys: artikkeli on päivitetty viimeksi 24.10.2026. Määräajat on tarkistettu voimassa olevasta lainsäädännöstä ja vakuutusehdoista.
Huomioi nämä vahinkoilmoituksen määräajan lisäksi
Vahinkoilmoituksen tekeminen ajallaan ei takaa korvauksien maksamista, vaan vakuutusehdoissa on joskus tarkkoja aikarajoja siitä, miten nopeasti esimerkiksi tapaturmasta tulee hakeutua lääkärin hoitoon.
Kyseisissä tapauksissa ei riitä, että itse vahinkoilmoituksen tekisi riittävän nopeasti, ellei myös lääkäriin ole hakeutunut ehtojen edellyttämässä määräajassa.
Onkin aina järkevää, että vahinkoilmoituksen tekee heti vahingon tapahduttua ja tiedustelee tämän yhteydessä vakuutusyhtiöltä, miten asiassa tulisi edetä. Näin vältyt yllätyksiltä, vaikka vahinkoilmoitus menisikin lopulta ajallaan vakuutusyhtiöön.
Vahinkoilmoituksen tekemisessä ei kannata myöskään jäädä odottamaan lopullisen laskun määrän varmistumista. Esimerkiksi laajoissa kodin vesivahingoissa korjauskuluja voi syntyä vielä vuoden kuluttua vahingon tapahtumisesta, joten huonoimmassa tapauksessa vahinkoilmoitus tulee silloin tehtyä myöhässä, jos jäät odottamaan lopullista korjauslaskua.
Joskus vahingon lopullinen laajuus ei myöskään selviä heti. Liukastuminen omalla pihalla voi jättää alkuun vain suuret mustelmat lonkkaan ja ontuvan kävelyn. Jos kävely ei koskaan paranekaan entiselleen ja teet vahinkoilmoituksen vasta vuosien kuluttua, vakuutusyhtiö voi katsoa korvausoikeuden vanhentuneen sillä perusteella, että tiesit tapaturman seurauksista jo kaatumisen jälkeen.
Vahingon selvittäminen voi myös olla hyvin paljon hankalampaa 10 kk vahinkotapahtuman jälkeen, kuin jos vahinkoilmoitus tehtäisiin heti vahingon tapahduttua. Vakuutusyhtiö voi nimittäin jättää osan tai jopa koko vahingon korvaamatta, ellet pysty toimittamaan siitä jälkikäteen riittävästi selvitystä. Velvollisuus korvattavan vahingon toteen näyttämiseen on sinulla, eli vakuutusyhtiön ei tarvitse kerätä selvityksiä puolestasi.
Vahinkoilmoituksen tekemisen jälkeen vakuutusyhtiöllä on puolestaan lain asettama määräaika korvauspäätöksen antamiseen, joka on useimmissa vakuutuksissa kuukausi riittävien selvitysten toimittamisesta.
Koti-, kasko- ja venevakuutus: ilmoitusaika vuosi
Vahinkoilmoitus on tehtävä vakuutusyhtiöön viimeistään vuoden kuluessa siitä, kun sait tietää vahingosta ja sen seurauksista. Käytännössä se on useimmiten sama hetki, jolloin havaitset vahingon.
Jos havaitset kotona vettä lattialla, ei siis kannata jäädä odottamaan sen syyn selviämistä, vaan tee vahinkoilmoitus heti vakuutusyhtiöön.
Sama sääntö pätee myös kaskovakuutuksessa, eli jos autosta löytyy ilkivallan jälkiä tai uusi törmäysjälki, vahinkoilmoitus kannattaa aina tehdä mahdollisimman pian eikä jäädä odottamaan esimerkiksi korjaamon arviota taikka tulevaa määräaikaishuoltoa.
Liikennevahinko: ilmoitusaika kolme vuotta
Liikennevakuutuksesta korvattava vahinko on ilmoitettava vakuutusyhtiöön kolmen vuoden kuluessa siitä, kun sait tietää vahinkotapahtumasta ja sen seurauksista. Korvausvaatimus on kuitenkin aina tehtävä viimeistään kymmenen vuoden kuluessa siitä, kun vahinkoseuraus aiheutui.
Liikennevakuutuslaki sallii myös poikkeuksen: erityisen painavasta syystä vakuutusyhtiö voi käsitellä korvausvaatimuksen vielä määräajan jälkeen.
Mikäli olet osallisena kolarissa, vahinkoilmoitus kannattaa kuitenkin tehdä omaan liikennevakuutusyhtiöön mahdollisimman pian. Vahinkoilmoitus on järkevä tehdä siinäkin tapauksessa, vaikka et olisi mielestäsi syyllinen vahinkoon.
Mikäli kolariin syyllinen ei halua tehdä vahinkoilmoitusta omaan vakuutusyhtiöönsä, voit tehdä vahinkoilmoituksen itse hänen liikennevakuutusyhtiöönsä. Jos toisen liikennevakuutusyhtiö ei ole tiedossa, voit soittaa vakuutusyhtiöön ja tiedustella vakuutuksen olemassaoloa toisen ajoneuvon rekisteritunnuksen perusteella. Kerromme tarkemmin, mitä tehdä, jos syyllinen ei tee vahinkoilmoitusta.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Matkavakuutus: ilmoitusaika vuosi
Matkatavaroiden vahingoissa sekä matkan keskeytymisessä, peruuntumisessa taikka matkalta myöhästymisessä vahinkoilmoitus tulee tehdä vuoden kuluessa siitä, kun sait tietää vahingosta.
Sama vuoden ilmoitusaika pätee myös matkan aikana tapahtuviin sairastumisiin ja tapaturmiin sekä niihin liittyviin hoitokuluihin.
Kannattaa kuitenkin muistaa, että vakuutusehdoissa on tarkat määritelmät siitä, minkälaisia hoitoa vakuutus korvaa sekä tietyissä tapauksissa myös siitä, missä hoito tulee saada, jotta se voidaan korvata.
Mitä matkavakuutuksesta korvataan – vertailu 2026
Vapaa-ajan tapaturmavakuutus sekä sairauskuluvakuutus
Vahinkoilmoitus tulee tehdä vuoden kuluessa siitä, kun sait tietää tapaturmasta tai sairaudesta ja sen seurauksista.
Esimerkiksi vakuutusyhtiöltä hankkimasi terveysvakuutuksen taikka vapaaehtoisen työkyvyttömyysvakuutuksen kohdalla vahinkoilmoitus kannattaa tehdä aina mahdollisimman pian, vaikka ilmoitusaikaa olisikin reilusti.
Vapaa-ajan tapaturmavakuutus – mitä vakuutus kattaa eniten vahinkoja?
Vakavan sairauden turva – mikä on paras vakuutus?
Työtapaturma tai ammattitauti
Mikäli sinulle sattuu työssä taikka työmatkalla tapaturma tai sairastut ammattitautiin, ilmoita asiasta työnantajallesi mahdollisimman pian. Työtapaturma- ja ammattitautilain mukaan sinulla on velvollisuus ilmoittaa asiasta työnantajalle tai tämän edustajalle heti, kun se on olosuhteet huomioon ottaen mahdollista.
Työnantajan puolestaan tulee ilmoittaa työtapaturmasta vakuutusyhtiölle 10 arkipäivän kuluessa siitä, kun se sai tiedon asiasta.
Itse korvausasia on saatettava vireille vakuutuslaitoksessa viiden vuoden kuluessa vahinkopäivästä. Ammattitaudissa aika lasketaan siitä päivästä, jolloin lääkäri on ensimmäisen kerran arvioinut sairauden johtuvan työstä. Myöhemminkin asia voidaan ottaa käsittelyyn, jos viivästys ei johdu vahingoittuneesta ja korvausoikeuden tutkimatta jättäminen olisi kohtuutonta.
Mikäli et hakeudu vahingon tapahtumisen jälkeen nopeasti lääkärin hoitoon, se voi vaikuttaa epäedullisesti aiheutuneen vahingon korvaamiseen. Työtapaturmavakuutusyhtiö voi esimerkiksi katsoa, että mikäli työssä tapahtunut kaatuminen olisi ollut kertomasi mukaisesti niin voimakas, olisit hakeutunut lääkärin hoitoon pian, etkä vasta 4 viikkoa tapaturman jälkeen.
Yrityksen omaisuus- tai keskeytysvakuutus
Sama kaava toistuu kuin muissakin vapaaehtoisissa vakuutuksissa: vahinkoilmoitus tulee tehdä lähtökohtaisesti vuoden kuluessa siitä, kun yritys sai tietää vahingosta ja sen seurauksista.
Kuluttajien kohdalla vakuutusyhtiöllä ei ole oikeutta poiketa vakuutuksenottajan vahingoksi esimerkiksi kirjoittamalla vakuutusehtoihin, että vahinkoilmoitus tulee tehdä esimerkiksi 14 vuorokauden kuluessa.
Yritysvakuutuksissa kannattaa kuitenkin olla tarkkana, sillä niissä vakuutusehdoissa voidaan tietyissä rajoissa poiketa laista.
Esimerkiksi ympäristövahingoissa korvauksen edellytyksenä on useissa yritysvakuutusehdoissa, että yritys on saanut tiedon päästöstä 14 vuorokauden kuluessa sen alkamisesta ja tehnyt kirjallisen korvausvaatimuksen 60 vuorokauden kuluessa. Yritysvakuutuksissa vahinkoilmoitus kannattaa siksi tehdä aina mahdollisimman pian, jotta oikeutta korvaukseen ei menetä.
Vastuuvakuutus – sinulta vaaditaan tai sinä vaadit korvauksia joltain toiselta
Mikäli sinulta vaaditaan vahingosta korvauksia, ilmoita vahingosta heti kotivakuutuksesi vastuuvakuutukseen. Vahinkoilmoitus on tehtävä vuoden kuluessa, ja ehdoton takaraja on kymmenen vuotta siitä, kun vahinkoseuraus aiheutui. Yritysten vastuuvakuutusehdoissa vuoden alkamishetki vaihtelee: osassa se lasketaan korvausvaatimuksen saamisesta, osassa jo siitä, kun yritys sai tietää mahdollisesta korvausvastuustaan.
Vastuuvakuutuksesta korvataan vahinkoja, joista vahingon aiheuttanut on lain mukaan korvausvastuussa. Esimerkiksi jos kolhaiset parkkipaikalla ostoskärryillä vieressä olevan ajoneuvon kylkeen uudet vauhtijäljet, sinulta voidaan vaatia kyseisten kulujen korvaamista.
Olen käsitellyt kotivakuutuksen vastuuvakuutuksen sisältöä tarkemmin toisessa artikkelissani, joten en käy sitä tässä tarkemmin läpi.
Vahingon vanhentumista koskevat säännöt vastuuvakuutuksissa sisältävät kuitenkin paljon tulkintaa sekä poikkeuksia ja poikkeuksen poikkeuksia, joten on turvallisinta, että vahingosta ilmoittaa aina heti, kun se tulee tietoon.
Ei siis pidä jäädä odottamaan esimerkiksi sitä, että saat kirjallisen korvausvaatimuksen, vaan ilmoitus on syytä tehdä heti, kun epäilet vahingon tapahtumista, josta sinulta voitaisiin vaatia korvauksia.
Sama sääntö pätee myös tilanteisiin, joissa joku muu aiheuttaa sinulle vahingon. Koska korvauksien saaminen vakuutuksesta on aina helpompaa, kuin vahingon aiheuttajan omasta rahapussista, vahingon aiheuttajaa kannattaa aina pyytää tekemään vahinkoilmoitus asiasta.
Mikäli vahingon on aiheuttanut yritys, sillä on (toivottavasti) yrityksen oma vastuuvakuutus, josta vahinko voidaan käsitellä. Yrityksien vakuutuksissa vahinkojen ilmoitusajat voivat kuitenkin vaihdella hyvin merkittävästi ja huonoimmassa tapauksessa ilmoitusaikaa voi olla vain viikkoja.
Esimerkiksi ympäristövahingoissa korvauksen edellytyksenä voi olla, että kirjallinen korvausvaatimus tehdään 60 vuorokauden kuluessa päästön alkamisesta.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Vahinkoilmoitus myöhässä – mitä tapahtuu?
Jos vahinkoilmoitus on myöhässä, vakuutusyhtiöllä on oikeus jättää vahinko korvaamatta. Vakuutussopimuslain mukaan korvauksen hakija menettää silloin oikeutensa korvaukseen, eikä myöhästymisen syyllä ole lähtökohtaisesti merkitystä.
Lakisääteisissä vakuutuksissa on poikkeuksia. Liikennevakuutuksessa vaatimus voidaan käsitellä myöhässäkin erityisen painavasta syystä, ja työtapaturmassa silloin, kun viivästys ei johdu vahingoittuneesta ja asian tutkimatta jättäminen olisi kohtuutonta.
Vahinkoilmoituksen voi silti tehdä jälkikäteen, ja se kannattaa tehdä, sillä määräaika ei aina ala siitä hetkestä, josta luulet. Siitä lisää seuraavassa osiossa.
Vakuutusyhtiö kieltäytyy korvaamasta vahinkoa vanhentumisen vuoksi. Onko mitään tehtävissä?
Mikäli huomaat, ettet tehnyt vahinkoilmoitusta tarpeeksi nopeasti, vahinko kannattaa joka tapauksessa ilmoittaa vakuutusyhtiöön, jotta saat asiasta kirjallisen korvauspäätöksen.
Tietyissä tilanteissa vahinkoilmoituksen tekemistä koskeva määräaika ei nimittäin aina alakaan kulumaan siitä hetkestä, josta kuvitellaan.
Tällöin vahinkoilmoitus voi olla tehtävissä ajallaan esimerkiksi 1,5 vuotta vahingon havaitsemisesta, vaikka ensimmäiset merkit vahingosta olisit huomannut jo yli vuotta aiemmin.
”Miten tämä on mahdollista? Kerroit, että ilmoitus tulee tehdä vuoden kuluessa tai oikeuden korvaukseen menettää?”
Vapaaehtoisissa vakuutuksissa, kuten esimerkiksi koti-, kasko- ja terveysvakuutuksissa, vakuutussopimuslaki asettaa tiettyjä ehtoja sille, mistä hetkestä vahinkoilmoituksen tekemisajan määräaika alkaa kulumaan. Kuluttaja-asiakkaiden kohdalla vakuutusyhtiöllä ei ole oikeutta poiketa näistä ehdoista vakuutuksen ottaneen vahingoksi. Yritysvakuutuksissa ehdoissa voidaan tietyissä rajoissa sopia asia toisin, mutta monesti niissäkin vanhentumisaika lasketaan alla olevan mukaisesti.
Tarkemmin sanottuna vakuutussopimuslain 73 §:ssä säädetään seuraavaa:
Laissa ei siis puhuta suoraan vahingon ”havaitsemisesta”, vaan olennaista on myös se, että olet saanut tiedon vakuutuksesta korvattavissa olevasta vahingosta.
Monesti on helpompaa miettiä määräaikaa nimenomaan vahingon havaitsemisesta, mutta se ei siis ole aina oikein.
Olet havainnut veden ensimmäisen pesun yhteydessä, joten voiko vakuutusyhtiö todeta, että teit vahinkoilmoituksen myöhässä?
Ei voi, vaan määräaika alkaa kulumaan vasta uuden vesivahingon havaitsemisesta. Tämä johtuu siitä, että ensimmäisen pesun yhteydessä voitiin perustellusti katsoa, että veden oli täytynyt roiskua altaan yli lattialle, koska se ei palannut takaisin enää sen poispyyhkimisen jälkeen.
Tilanne oli kuitenkin olennaisesti erilainen seuraavana vuonna, koska tällöin vesi palasi takaisin, vaikka se pyyhittiin pois. Tällöin vuotoa lähdettiin tutkimaan tarkemmin, jolloin sen juurisyy selvisi.
Vahinkoilmoituksen määräaika ei siten alakaan aina siitä hetkestä, mistä se arkijärjellä ajateltuna voisi alkaa. Tämän vuoksi kannattaakin aina pyytää vakuutusyhtiöstä korvauspäätös, vaikka määräaika vahinkoilmoituksen tekemiseen olisikin mielestäsi ehtinyt jo umpeutumaan.
Vakuutuslautakunta, joka antaa suosituksia vapaaehtoisia vakuutuksia koskeviin riitoihin, päätyi samanlaiseen lopputulokseen mm. seuraavassa ratkaisussaan.
Sivullamme kerromme tarkemmin, miten vakuutusyhtiön kielteiseen päätökseen haetaan muutosta ja millaisia vaihtoehtoja sinulla on.
Kokemukseni mukaan vakuutusyhtiöt eivät aina sovella vahinkoilmoituksen vanhentumista koskevia sääntöjä oikein, ja parhaassa tapauksessa kielteinen päätös saadaan käännettyä. Jos vakuutusyhtiö on jättänyt vahingon korvaamatta vanhentumisen vuoksi, pyydä vakuutusjuristin ilmainen arvio ennen kuin luovut asiasta.
Muita asiaan liittyviä kirjoituksia

Viisaudenhampaan poisto ja hermovaurio – korvaako potilasvakuutus?
Ryhmähenkivakuutus – kuka saa korvauksen ja kuinka paljon
Rakennusalan yrityksen vakuutukset – mitä ne korvaavat ja mitä ei 2026
Terveysvakuutus eli sairauskuluvakuutus – mitä se korvaa ja mitä ei 2026
Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Venevakuutus vertailu – mitä se korvaa ja mitä ei 2026
Lapsivakuutus vertailu – mitä se korvaa ja mitä ei 2026
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Pyyhkäise nähdäksesi lisää