

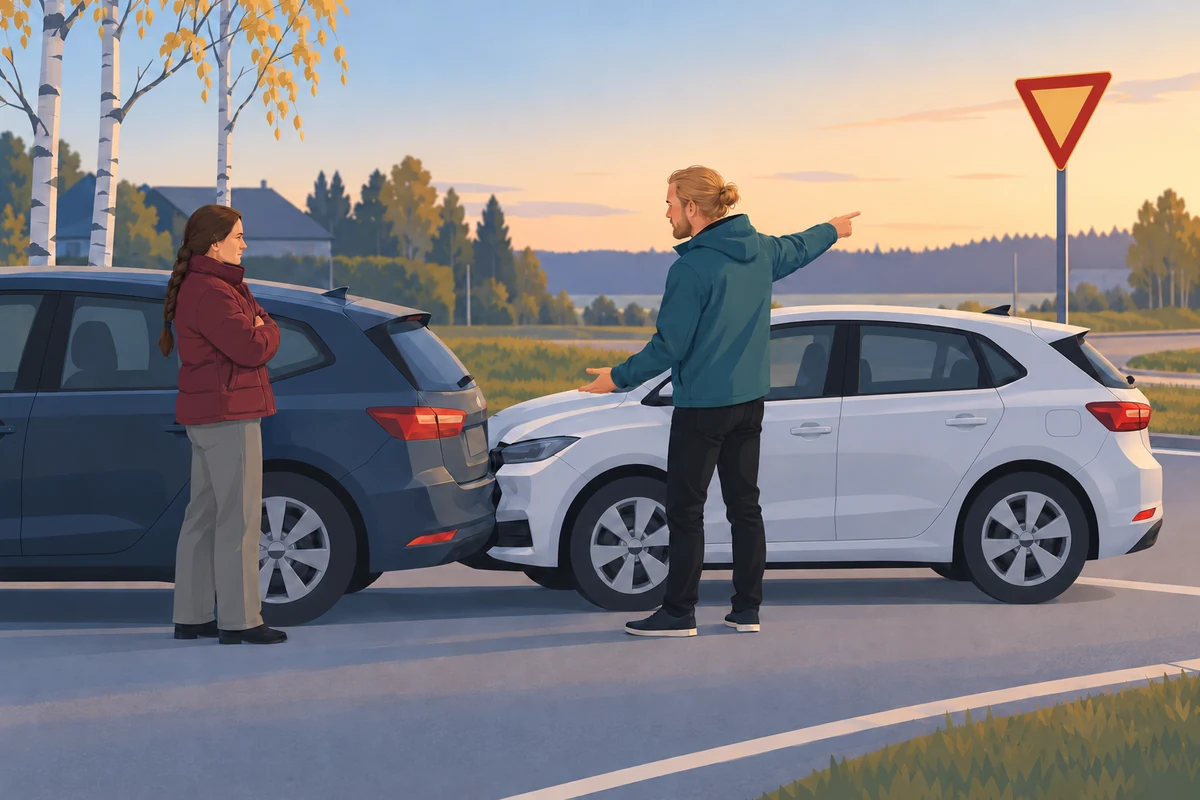
Kolarin syytön osapuoli voi tehdä vahinkoilmoituksen suoraan syyllisen liikennevakuutusyhtiöön, eikä korvaus riipu siitä, ilmoittaako syyllinen itse. Liikennevahingoissa korvausta voi hakea vahinkoa kärsinyt, ei vain vakuutuksenottaja.
Jos kolaroija ei suostu kertomaan vakuutusyhtiötään, löydät ajoneuvon liikennevakuutusyhtiön rekisterinumerohaulla esimerkiksi Liikennevakuutuskeskuksen tarjoamasta palvelusta.
Jos olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Päivitys: artikkeli on päivitetty viimeksi 17.10.2026.
Kuka tekee vahinkoilmoituksen kolarissa?
Kahden tai useamman auton kolarissa pääsääntö on, että jokainen osapuoli tekee oman vahinkoilmoituksen omaan vakuutusyhtiöönsä. Kolariin syyllinen tekee ilmoituksen omaan liikennevakuutusyhtiöönsä, koska vastapuolen vahingot korvataan juuri syyllisen liikennevakuutuksesta. Syyttömänkin osapuolen kannattaa tehdä ilmoitus omaan kaskoyhtiöönsä, jos haluaa hyödyntää omaa kaskoaan korjauksen nopeuttamiseksi tai jos sieltä saisi paremmat korvaukset kuin syyllisen liikennevakuutuksesta.
Kolaripaikalla osapuolet voivat kirjata yhdessä ylös kummankin kuljettajan ja ajoneuvon tiedot, kuvauksen tapahtumista ja piirroksen törmäyksestä, esimerkiksi vakuutusyhtiön kolarin vahinkoilmoituslomakkeelle. Jos syyllisyydestä ollaan eri mieltä, kirjaa oma näkemyksesi äläkä allekirjoita kuvausta, joka ei vastaa tapahtumia.
Syyttömän kannattaa lisäksi tehdä oma ilmoituksensa myös syyllisen liikennevakuutusyhtiöön. Näin oma versiosi tapahtumista on kirjattuna alusta alkaen, eikä asia jää pelkästään syyllisen kertomuksen varaan.
Vahinkoilmoitus on syytä tehdä mahdollisimman pian. Liikennevakuutuksesta korvausta pitää vaatia kolmen vuoden kuluessa, ja kaskossa ilmoitusaika on yleensä vuosi. Myöhästyminen voi viedä oikeuden korvaukseen kokonaan. Tuoreeltaan tehdyssä ilmoituksessa myös tapahtumat ovat selkeämmin muistissa ja todisteet helpommin saatavilla.
Mitä syytön osapuoli saa korvauksena kolarissa?
Syytön osapuoli saa korvauksen syyllisen liikennevakuutuksesta ilman omavastuuta, eikä vahinko vaikuta hänen omiin bonuksiinsa. Liikennevakuutus korvaa auton korjauskulut tai, jos korjaus ei kannata, auton käyvän arvon. Jos korjaus haetaan oman kaskon kautta, kaskon omavastuu ja bonusvaikutus voivat tulla kyseeseen. Jos auto menee lunastukseen, kannattaa verrata syyllisen liikennevakuutuksen korvausta oman kaskon korvaukseen: uuden auton laajennettu lunastusturva voi korvata enemmän kuin auton käypä arvo.
Auton korjauksen lisäksi syyllisen liikennevakuutuksesta voi saada korvausta esimerkiksi hinauksesta, seisonta-ajalta ja ylimääräisistä matkakuluista. Myös sijaisajoneuvon vuokra voi tulla korvattavaksi, kun omaa ajoneuvoa tarvitaan esimerkiksi työmatkoihin, kuten hoitamassamme sijaismönkijän vuokrariidassa. Kokemukseni mukaan seisontapäivien korvaukset jäävät toisinaan pois vakuutusyhtiön laskelmasta, joten korvauspäätös kannattaa käydä rivi riviltä läpi.
Henkilövahingot, kuten sairaanhoitokulut ja ansionmenetys, korvataan liikennevakuutuksesta pääsääntöisesti syyllisyydestä riippumatta. Korvausta voidaan kuitenkin alentaa esimerkiksi törkeän huolimattomuuden tai rattijuopumuksen vuoksi.
Miksi joku ei tekisi oma-aloitteisesti ilmoitusta vakuutusyhtiöönsä?
Yleisimmin vahinkoilmoitusta ei tehdä esimerkiksi siksi, että kolariin syyllisen osapuolen vakuutusmaksut nousevat bonuksien menetyksen vuoksi, tai kyse on työnantajan tai jonkun toisen omistamasta autosta. Syyllinen ei siten halua, että ajoneuvon omistaja saisi tietää lainaajan aiheuttaneen kolarin.
Mikäli syyllisen ajoneuvolla on ajettu aiemminkin kolareita, se voi lisäksi nostaa vakuutusmaksuja merkittävästi bonuksista huolimatta. Yksityishenkilöillä bonuksien menetykset tuntuvat tietysti kaikilla, mutta erityisesti ammattikuskien kohdalla omasta syystä johtuvat kolarit voivat johtaa erittäin tuntuviin vakuutusmaksun korotuksiin, joista ei selviä millään muutamalla satasella.
Jos kyse on ollut yrityksen ajoneuvosta ja yrityksen muillakin autoilla on ”hieman” kolaroitu ennenkin, sitä suuremmiksi vakuutusmaksut nousevat jokaisen uuden kolarin myötä. Sen lisäksi, että yrityksen (tai kuljettajan) pitää maksaa sen auton vahingoista kaskovakuutuksen omavastuu, vakuutusmaksu nousee heti seuraavalla vakuutuskaudella.
Jos kolareita on oikeasti ollut paljon, vakuutusyhtiö voi myös irtisanoa kaskovakuutuksen tai on jopa saattanut väläyttää tätä vaihtoehtoa aiemminkin, mikäli kolarit jatkuvat. Huonoimmassa tapauksessa vakuutuksen liian korkea hinta voi muodostaa aidon esteen yritystoiminnan jatkamiselle.
Lisäksi jos ratin takana on ollut yrittäjä itse, eikä liiketoiminnalla ole muutenkaan mennyt hyvin, jokainen voi kuvitella, että kyseisessä tilanteessa toisen osapuolen syyttäminen voi olla ensimmäinen puolustuskeino.
Toisaalta sama reaktio voi tulla ihan keneltä tahansa, eivätkä ammattikuskien reaktiot eroa tältä osin muista.
Toisen osapuolen syyttäminen kolarista ei siis ole minkään tietyn ryhmän ominaisuus, vaan kyse on enemmän kunkin ihmisen luonteesta. Ihmiset ovat aina ihmisiä, joten oman virheen myöntäminen voi olla joskus liian kova pala nieltäväksi, varsinkin jos autossa oli samalla muita mukana.
On myös mahdollista, että toinen osapuoli ei yksinkertaisesti tunne Suomen vakuutusjärjestelmää ja luulee, että hän joutuu maksamaan kaikki kulut itse.
Miten asiassa pitäisi sitten edetä, jos mielestäsi kolariin syyllinen taho on varsin selvä, mutta toinen vain syyttää sinua?
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Mitä tehdä, jos vastapuoli kiistää syyllisyytensä kolarissa?
Kun vastapuoli kiistää syyllisyytensä, ratkaisevaksi nousee näyttö: silminnäkijät ja kuvat kolaripaikalta. Jos kolariin syyllinen ei suostu tekemään vahinkoilmoitusta omaan vakuutusyhtiöönsä, se voi olla merkki siitä, että hän ei tule kertomaan kolarista totuudenmukaisesti viranomaisille taikka vakuutusyhtiöllesi.
Omien etujesi suojaamiseksi kolareissa kannattaa aina huomioida ainakin seuraavat asiat.
A) Ota silminnäkijöiden yhteystiedot heti ylös
Älä jää odottamaan yksityiskohtaista syyllisyyskeskustelua vastapuolen kanssa, josko he myöntäisivätkin vastuunsa, vaan ota heti silminnäkijöiltä yhteystiedot.
Esimerkiksi perässä tullutta ajoneuvoa kannattaa viittoa suoraan ajamaan tiensivuun, eli katso silminnäkijää suoraan silmiin ja viito häntä tulemaan luoksesi. Todistajat ovat kyllä valmiita auttamaan tällaisissa tilanteissa ja tulevat usein ihan oma-aloitteisesti antamaan yhteystietonsa.
Monesti selkeissä syyllisyystilanteissa silminnäkijät voivat kuitenkin kuvitella, että kolari oli niin selvä, ettei heidän kertomustaan tarvita, tai että ”joku muu kyllä kertoo tapahtumat, minun pitää nyt mennä”.
Katsekontakti ja yhden todistajan viittominen tekee silloin selväksi, että haluat juuri hänen apuaan, eikä tämä kuvittele, että joku muu kyllä pysähtyy antamaan yhteystiedot.
Viimeisenä keinona on sitten ottaa ylös silminnäkijöiden rekisterinumerot, mutta niiden muistaminen taikka kirjoittaminen nopeasti ylös voi olla mahdoton tehtävä samalla, kun muut ajatukset pyörivät siinä, että oli kolarissa.
Jos silminnäkijät ovat jo kaikonneet, esimerkiksi sen vuoksi, että syyllinen taho oli niin selkeä, toisen auton kuljettaja voi viivytellä aluksi, ennen kuin vaihtaa tarinansa siihen, että sinä olitkin syyllinen. Tällöin todistajia voi olla vaikea lähteä etsimään.
B) Dokumentoi kolaripaikka hyvin ottamalla paljon valokuvia
Se, missä ajoneuvot tarkalleen ottaen osuivat toisiinsa, voi monesti suoraan ratkaista syyllisyyden ilman todistajiakin tai vaikka kuljettajien kertomukset olisivat erilaiset.
Esimerkiksi mikäli toinen ajoneuvo kääntyi kaistasi puolelle risteyksessä, valokuvien ottaminen kyseiseen kohtaan jääneestä romusta saattaa olla ainoa todiste, jolla saat syyllisen vakuutusyhtiön maksamaan korvaukset.
Monesti käy niin, että kolarin sattumisen jälkeen sitä haluaa päästää muun liikenteen jatkumaan mahdollisimman nopeasti, koska ehkä vähän nolottaakin, että oli osallisena kolarissa. Tällöin auton kuitenkin luonnollisesti ajaa pois osumapaikasta.
Kannattaa kuitenkin pysähtyä miettimään, onko mahdollista, että nouset autosta ulos ja otat muutaman kuvan, ennen kuin ajat auton syrjempään?
Sillä ei ole merkitystä, jos toinen auto jatkoi matkaa osuman jälkeen, jos sinun autosi on kuitenkin edelleen pysähdyksissä kolarikohdassa.
Rankka lumisade tai huono keli voi tietysti tehdä sen, että autosta ei halua poistua kylmään tuiskuun taikka rankkaan vesisateeseen kolaripaikan dokumentoimista varten.
Huonoimmassa tapauksessa todisteet jäävät silloin taltioimatta ja vakuutusyhtiö toteaakin toisen kuljettajan kertomuksen perusteella, että sinä olitkin syyllinen.
Siinä vaiheessa voi verenpaine nousta rauhallisemmallakin kaverilla.
Kolaripaikan dokumentoinnissa pitää tietysti käyttää aina järkeä, eikä autoa kannata pysäyttää keskelle moottoritietä. Mutta heti kun sinä itse ja auto ovat turvallisessa paikassa, ei muuta kuin kamera esille ja taltioimaan.
Kiinnitä valokuvien ottamisessa erityisesti huomiota:
- missä autot olivat kolarihetkellä, eli ota kuva siitä tienpätkästä, jossa osuma tapahtui
- mitä liikennemerkkejä oli ennen kolaripaikkaa ja sen jälkeen. Jos liikennemerkit vaihtuvat, jälkikäteen voi olla mahdotonta selvittää vahinkohetken tilannetta.
- jäikö kolarista jälkiä tienpintaan, esimerkiksi jarrutuksesta taikka tieltä suistumisesta, sekä
- mihin autot pysähtyivät kolarin jälkeen. Jos auto esimerkiksi suistui ojaan, auton sijaintia voidaan käyttää vahingon rekonstruktiolaskelmassa, jolloin sillä voi olla merkittävä vaikutus syyllisyyden arviointiin
Kuvat ovat yhtä tärkeitä kolarissa parkkipaikalla, jossa liikennemerkkejä on vähän ja syyllisyys ratkeaa usein ajolinjoista ja osumakohdista.
C) Entä jos toinen myöntääkin syyllisyytensä?
Kolari tapahtui ja toinen nosti heti käden ylös virheen merkiksi. Hän ei halua käyttää omaa vakuutusyhtiötään, vaan tarjoaa rahallista korvausta paikan päällä.
”Voisiko asian nyt heti, mulla kun on tota muuta menoa ja paljon kaikkea…?”
Tällaisiin kannattaa aina suhtautua riittävällä varovaisuudella.
Joskus auton vahinkojen laajuus voi olla huomattavasti suurempi, kuin mitä päällisin puolin vaikuttaa.
Jos esimerkiksi sähköauton pohjaan on tullut vain 5 mm lommo, huonoimmassa tapauksessa se voi tehdä autosta liikennekelvottoman. Yritä siinä sitten kolaripaikalla tarkastaa lumisateessa, että oliko auton pohjaan tullut mitään, vai vaurioituiko vain puskuri?
Tuhat euroa ei varmasti siinä vaiheessa lämmitä mieltä, jos korjaamolla selviääkin, että auto menee lunastukseen, mutta sovit asiasta korvaukseen paikan päällä ilman poliisia ja vakuutusyhtiötä.
Hoitamassamme tapauksessa sähköauton akkukotelon pohjassa oli noin viiden millimetrin painaumia, ja koko akusto jouduttiin vaihtamaan. Korjausarvio oli lähes 48 000 euroa, ja kaskosta maksettiin lopulta yli 40 000 euroa.
Sama pätee myös henkilövahinkoihin. Kaularangan vahingoissa voi kestää hyvinkin kauan, ennen kuin oireet tulevat esille.
”Mites sitten tilanne, jossa toinen aluksi kovasti väittää, että sinä aiheutit vahingon, mutta ottaakin kaiken vastuun myöhemmin?”
Ehkä hän toteaa, että kolari sai ajatukset sekaisin ja nyt kun hän myöntää syyllisyytensä, asiassa ei tarvitse soittaa edes poliisia paikalle. Vahinkoilmoituksen hän voi nyt kuitenkin tehdä asiasta.
”Annetaan vakuutusyhtiöiden selvittää asia keskenään.”
Tällaisissa tilanteissa on olennaista ymmärtää, että syyllisyyden myöntäminen ei ratkaise sitä, kumpi on korvausvelvollinen.
Valitettavan usein käy myös niin, että paikan päällä syyllisyys voidaan myöntää, mutta tarina muuttuukin siinä vaiheessa, kun asiasta kerrotaan vakuutusyhtiölle.
Yritä siinä sitten vakuutella, että kyllä toinen myönsi jo syyllisyytensä, jos siitä ei ole mitään todisteita.
Tämän takia poliisi kannattaa soittaa paikalle aina, jos toisen tarina muuttuu tai asia muutoin epäilyttää.
Kun joku loukkaantuu, soitetaan heti hätänumeroon 112, ja poliisi tulee paikalle. Pelkässä peltikolarissa poliisia ei yleensä tarvitse kutsua, mutta poliisin kirjaama selvitys tukee omaa kertomustasi vakuutusyhtiössä.
Liikenne- ja potilasvahinkolautakunta, joka antaa ratkaisusuosituksia liikennevakuutuslain mukaisiin korvausasioihin, myös liikennevahingon syyllisyyteen, on ottanut syyllisyyden myöntämisen vaikutukseen kantaa muun muassa alla olevassa tapauksessa.
Kyseisessä tapauksessa B oli suoraselkäisesti myöntänyt vilkun jääneen vahingossa päälle, mutta sillä ei ollut asian ratkaisemisen kannalta merkitystä.
A:lla ei lautakunnan mukaan ollut pelkän vilkun näyttämisen perusteella ollut syytä olettaa, että B:n tarkoituksena oli kääntyä. Koska A tuli väistämisvelvollisuutta koskevan liikennemerkin takaa, vahinko katsottiin yksinomaan hänen aiheuttamakseen.
B:n syyllisyyden myöntämisellä ei siis ollut merkitystä ja A jäi ilman korvauksia.
Sama periaate pätee myös tilanteissa, joissa toinen ensin myöntää syyllisyytensä vain sinulle, mutta peruukin myöhemmin puheensa.
Vakuutusyhtiö ei silloin ratkaise asiaa pelkästään sen perusteella, mitä sinä kerrot vastapuolen ilmoittaneen, vaan he tutkivat asian myös tieliikennelain nojalla.
Mikäli vastapuoli myöntää syyllisyyden, ei siis kannata luottaa siihen, että kyseinen tarina pysyy samana koko ajan.
Jos vakuutusyhtiö katsoo, että sinä oletkin syyllinen vahinkoon
Mikäli vakuutusyhtiö lopulta katsoo, että kaikista todisteista huolimatta sinä oletkin syyllinen vahinkoon, korvauspäätöksen oikeellisuus kannattaa varmistaa juristin ilmaisella arviolla.
Liian usein vakuutusyhtiöt tekevät kokemukseni perusteella vääriä päätöksiä sekä liikennevahingoissa että kaskovakuutuksissa muun muassa sen vuoksi, että päätöksessä ei ole huomioitu kaikkia vahinkoon vaikuttaneita tekijöitä, taikka vakuutusyhtiö on luottanut vain toisen osapuolen antamaan selvitykseen. Joskus kyse on myös siitä, että vakuutusyhtiöt soveltavat tieliikennelain sääntöjä väärin arvioidessaan vastuullista tahoa.
Esimerkiksi yhdessä hoitamassani tapauksessa liikennevakuutusyhtiön päätös saatiin kääntymään muun muassa sen perusteella, että vakuutusyhtiö oli jättänyt huomioimatta kolaripaikan jälkeen kulkusuunnassa olevan liikennenopeusrajoituksen. Tapauksessa oli kyse peräänajosta, joten takana kulkeneen liikennevakuutusyhtiö katsoi, että edessä ajava oli tieliikennelain vastaisesti hidastanut nopeuttaan ja siten syyllinen kolariin.
Lautakunta oli kuitenkin asiassa kanssamme samaa mieltä, eli kuljettajan oli täytynyt hidastaa nopeuttaan tulevan liikennerajoituksenkin perusteella. Peräänajajan vakuutusyhtiö saatiinkin maksamaan asiasta lopulta korvaukset, vaikka he kovasti yrittivät vierittää asiaa asiakkaani syyksi.
Mitä tehdä, jos syyllisellä ei ole voimassa olevaa liikennevakuutusta?
Vaikka ajoneuvolla ei olisi voimassa olevaa liikennevakuutusta, vahinkoon voi hakea korvauksia Liikennevakuutuskeskukselta, joka korvaa vakuuttamattomien ajoneuvojen liikennevahinkoja.
Korvauksen saaminen ei siis jää syyllisen tahdon varaan. Vakuuttamisvelvollisuuden laiminlyönyt ajoneuvon haltija tai omistaja joutuu maksamaan vakuuttamattomuudesta erillisen maksun. Korvausta ei kuitenkaan makseta ajoneuvon omistajalle, haltijalle tai kuljettajalle, joka tiesi ajoneuvon olevan vakuuttamaton.
Tarvitsetko apua liikennevahingon korvausasiassa?
Kolarin syyllisyyden selvittäminen ei aina ole yksinkertaista, ja vakuutusyhtiöt tekevät virheitä korvausratkaisuissaan. Jos vahinkosi on jäänyt korvaamatta tai syyllisyys on mielestäsi arvioitu väärin, pyydä asiaan juristin arvio. Selvitämme, onko vakuutusyhtiön päätös oikein.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?
Kamux Kasko: mitä vakuutus kattaa?
Auton avain hukassa tai kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää