

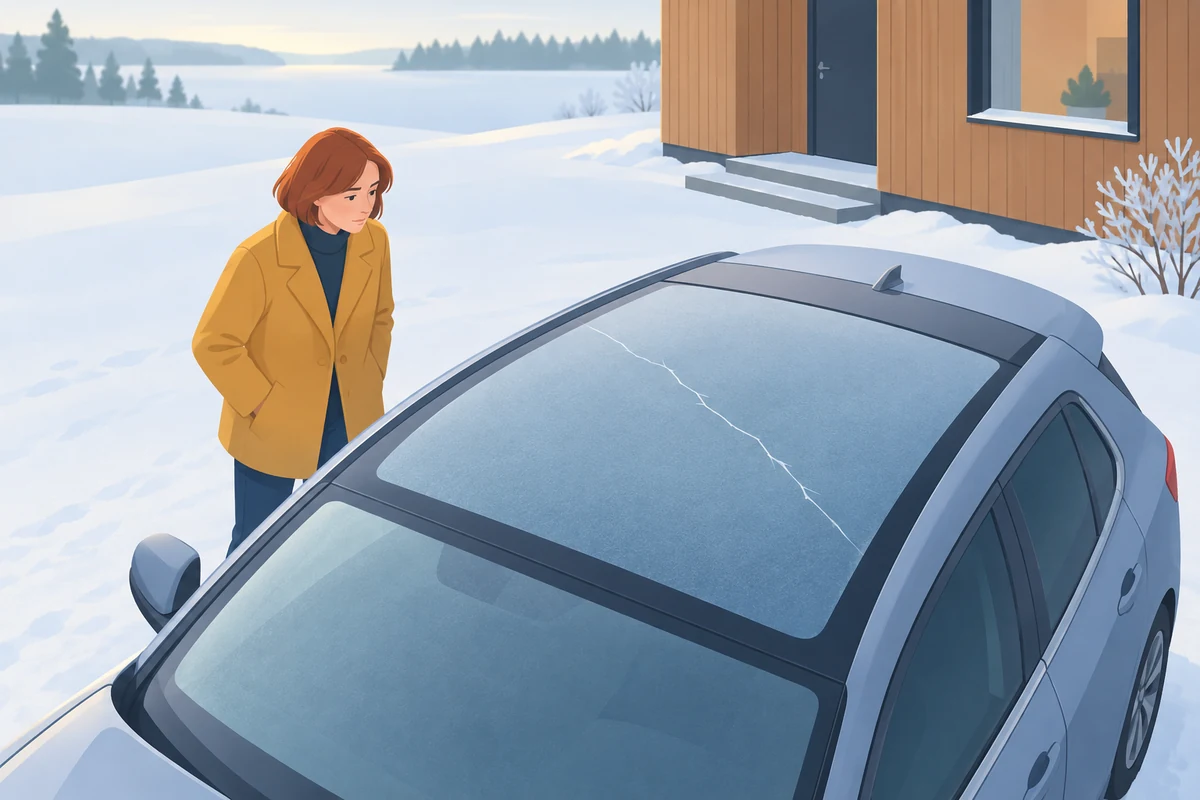
Lasivakuutus korvaa auton lasikaton eli panoraamakaton rikkoutumisen Fennian, Ifin, LähiTapiolan, Pohjolan ja Turvan kaskossa, mutta Pohjantähti ja POP Vakuutus ovat rajanneet kattolasin lasiturvan ulkopuolelle. Korvaus edellyttää lisäksi, että lasiin on osunut jokin ulkoapäin, esimerkiksi kivi tai oksa. Itsestään tai pakkasella haljennut lasikatto jää usein korvaamatta, koska iskua ei pystytä näyttämään toteen.
Käyn tässä artikkelissa läpi, mitkä kaskovakuutukset korvaavat lasikaton rikkoutumisen, milloin lasikatto voidaan korvata kaskon muista turvista ja millaisia lasikaton vahinkoja ei korvata.
Jos olet saanut kaskovakuutuksestasi kielteisen korvauspäätöksen tai vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Huomioithan, että tässä vertailussa on käytetty vakuuttajien yleisiä ehtoja. Oman vakuutuksesi turva voi siis poiketa tässä artikkelissa esitetystä, jos olet esimerkiksi sopinut asiasta erikseen vakuutusyhtiön kanssa, sinulla on vielä voimassa aiemmin myyty kattavampi vakuutus, tai jos olet saanut kampanjan myötä kattavamman vakuutuksen.
Vaikka vertailua päivitetään tasaisin väliajoin, kaikki tässä artikkelissa mainitut tiedot eivät välttämättä ole aina ajan tasalla. Kirjoituksessa on pyritty siihen, että kaikki tieto olisi oikein kirjoitushetkellä, mutta sitä ei voida kuitenkaan luvata. Jos sinulla on palautetta vertailun sisällöstä, voit jättää kommentin täällä.
Pohtiessasi vakuutuksen hankkimista tai niiden eroja, vertailu tulee tehdä aina vakuutusyhtiöltä saamiesi tietojen eikä tässä artikkelissa esitetyn perusteella.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 13.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Kattolasin vakuutuskorvaukset kaskovakuutuksesta
Moni ostaa kaskovakuutukseen lasivakuutuksen juuri sen varalta, että vakuutus korvaisi tarvittaessa jopa tuulilasin täydellisen uusimisen, mikäli ajoneuvo ei ole siihen tulleen vaurion vuoksi enää liikennekelpoinen.
Koska kaskovakuutus on vapaaehtoinen vakuutus, jokainen vakuutusyhtiö saa itse päättää, miten laajaa tai suppeaa vakuutusta he haluavat tarjota. Kuten vakuutuksissa yleensäkin, tyypillisesti halvalla hinnalla saa suppeamman vakuutuksen ja puolestaan enemmän maksamalla vakuutusturvan kattavuuskin paranee.
Lasiturva ei kuitenkaan sisälly jokaiseen kaskoon. Fennialla se kuuluu vain Premiumkaskoon, ja useimmilla muilla vakuutusyhtiöillä se on valinnainen lisäturva.
Vaikka vakuutukseen siis olisikin sisällyttänyt vakuutusyhtiön markkinoiman ”lasivakuutuksen”, sekään ei takaa sitä, että myös lasikaton vauriot korvattaisiin aina.
Olen kirjoittanut myös tuulilasin vahingoista oman artikkelin: korvaako kasko tuulilasin?
A) Kaskovakuutukset, joista voidaan korvata lasikaton rikkoutumisia
Alla olevassa taulukossa on Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen ja Turvan kaskovakuutukset sen mukaan, sisältyykö niihin lasiturva. Se, kuuluuko lasikatto lasiturvaan, on koottu alaotsikon B taulukkoon.
Vakuutusjuristi.fi
Lasiturva kaskovakuutuksissa — ehdot tarkistettu 10/2026
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Osakasko | Laaja | Premium | Osakasko | Täyskasko | Suppea | Laaja | Malttikasko | Luottokasko | Osakasko | Kevytkasko | Superkasko | S | L | XL | Osakasko | Täyskasko | Liittokasko | |
| Lasivakuutus | Ei sisälly | Valinnainen lisäturva | Sisältyy | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Valinnainen lisäturva | Ei sisälly | Sisältyy | Sisältyy | Valinnainen lisäturva | Valinnainen lisäturva | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Taulukosta voi todeta, että lasivakuutus ei kuulu automaattisesti edes jokaisen vakuutusyhtiön kattavimpaan kaskoon. Esimerkiksi Ifin Täyskaskossa ja Pohjolan Superkaskossa lasiturva on valinnainen lisäturva, joka pitää valita erikseen.
Toisaalta lasivakuutusta ei myöskään välttämättä saa halutessaan mukaan kaikkein suppeimpiin vakuutuksiin, vaikka osa vakuuttajista tarjoaa tätäkin mahdollisuutta.
Voiko vertailusta siis päätellä, että jos autossasi on kattolasi, kasko myös korvaa aina sen vahingot?
Ei valitettavasti.
Kaikilla vakuutusyhtiöillä on nimittäin omat ehtonsa siitä, mitkä auton ikkunalasit ovat vakuutuksella mukana ja mitkä eivät.
”Lasivakuutus” ei nimittäin katakaan aina aivan kaikkia auton laseja…
Auton lunastus – näin korotat korvausmäärää
B) Mitkä kaskovakuutukset sisältävät auton lasikaton vakuutuksen?
Vaikka kaikki kaskovakuutusyhtiöt mainostavat kaskoissaan sitä, että vakuutuksesta voidaan korvata auton lasien vahinkoja, kattolasien vahinkoja ei korvatakaan kaikista kaskoista.
Kyllä, ”lasivakuutus” ei silloin nimestä huolimatta korvaakaan kattolasin vahinkoa.
Tämä tulee monelle aikamoisena yllätyksenä sitten siinä vaiheessa, kun kattoikkunan uusimisesta tuleekin nelinumeroinen lasku itselle maksettavaksi.
Vaan kuka jaksaisi tehdä vertailun siitä, että mitä siellä vakuutusyhtiöiden pienellä präntillä onkaan tällä kertaa keksitty?
No minä tein.
Alla olevassa taulukossa on seitsemän vakuutusyhtiön kaskovakuutukset sen mukaan, korvaako lasiturva lasikaton eli panoraamakaton rikkoutumisen.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Korvaako lasiturva lasikaton?
| Vakuutusyhtiö | Lasikatto lasiturvassa | Ehtokohta |
|---|---|---|
| Fennia | Korvataan | Fenniakasko 4.6.1: ikkunalasia ei ole rajattu |
| If | Korvataan | AUT 640, 3.10: lasikatto ja lasinen kattoluukku |
| LähiTapiola | Korvataan | Kaskovakuutus 3.9: kattolasi |
| Pohjantähti | — | AJ651: lasikatto ei ole ikkunalasia |
| Pohjola | Korvataan | Autoturva 4.5.1: kattoikkuna tai -lasi |
| POP Vakuutus | — | Kaskovakuutus 5.7: kattolasit rajattu pois |
| Turva | Korvataan | Kaskovakuutus 3.9: kattolasi |
Taulukosta voi todeta, että Pohjantähden ja POP Vakuutuksen lasiturvasta lasikaton vahinkoa ei korvata. Ifin, LähiTapiolan, Pohjolan ja Turvan ehdoissa kattolasi on nimetty lasiturvaan kuuluvaksi. Fennian ehdoissa puhutaan ikkunalasista sitä erikseen määrittelemättä, eikä kattolasia ole rajattu pois.
Pohjantähdellä lasikaton vahinko voidaan kuitenkin korvata törmäysturvasta, vaikka lasiturva ei sitä korvaa. Kerron tästä tarkemmin alaotsikossa E.
C) Miten kattolasin tulee vaurioitua, jotta se voidaan korvata vakuutuksesta?
Hyvän nyrkkisääntönä on se, että jos kattolasi vaurioituu jostain ulkoisesta osumasta, vahinko korvataan. Tämä edellyttää, että lasikaton vauriot ovat ylipäänsä lasiturvasta korvattavia (ks. yllä alaotsikko B).
Entä jos lasi vaurioituu kuitenkin itsestään ilman todettavissa olevaa ulkoista syytä, kuten sinä aikana, kun auto on ollut kotipihassasi katoksen alla, jossa lasikattoon ei ole voinut osua mitään?
Vahinko jää silloin hyvin todennäköisesti korvaamatta, koska sinun pitää pystyä osoittamaan, että lasin vaurio syntyi vakuutusehtojen mukaan korvattavasta syystä.
Otetaanpa esimerkiksi Pohjolan kaskovakuutuksen ehdot lasivahinkojen osalta.
”4.5.1 Korvattavat vahingot
Lasiturvasta korvataan vakuutetun ajoneuvon ikkunalasit (sisältäen kattoikkunan tai -lasin), jos ne rikkoutuvat ikkunalasiin suoraan osuneesta iskusta, jonka johdosta lasi liikenneturvallisuuden vaatimukset huomioon ottaen on korjattava tai uusittava.”
Pohjolan ehto edellyttää, että lasin vaurio on aiheutunut nimenomaan lasiin tulleesta iskusta. Sinun velvollisuutesi on myös näyttää toteen, että tällainen vahinko on tapahtunut. Pelkästään se seikka, että lasissa on vaurio, ei siten vielä oikeuta korvauksiin, ellet voi todeta, missä ja milloin vaurio on syntynyt.
Valtaosassa tapauksia vaurion syntyminen on tietysti selvää, sillä lasikattoon tulleet osumat kuulee monesti hyvin selvästi ajon aikana.
Kuitenkin jos ei ole mitään käsitystä siitä, missä tai miten vaurio on edes voinut syntyä, vahinko voi jäädä silloin helposti korvaamatta.
Pohjolan ehto iskun aiheuttamasta vahingosta ei ole missään nimessä ainutlaatuinen, vaan muillakin vakuuttajilla on samankaltaiset edellytykset.
Miten ylinopeus vaikuttaa vakuutuskorvauksien määrään?
D) Miten lasikaton vahinko korvataan kaskovakuutuksesta?
Mikäli kattolasiin ilmestyy tuore kiveniskemä tai vaikkapa jo pidemmälle edennyt halkeama, moni miettii, voiko vakuutusyhtiön laskuun silloin aina käydä asentamassa kokonaan uuden lasin?
Vastaus on valitettavasti kielteinen.
Korvauksien määrä ja korvaustapa riippuu siitä, onko vaurio mahdollista paikkakorjata, vai onko lasi vaihdettava kokonaan ajoneuvon liikenneturvallisuuden varmistamiseksi.
Jos lasin vaihto ei ole välttämätöntä, vakuutusyhtiö maksaa monesti vain paikkakorjauksen, ei suinkaan uutta lasia.
Lasikaton vaihdosta vähennetään lasiturvan omavastuu. Jos lasi voidaan korjata vaihtamatta, omavastuuta ei vähennetä Fennian ja Pohjolan ehtojen mukaan, ja Ifillä sama pätee, kun korjaus tehdään Ifin kumppanikorjaamolla. LähiTapiolan ja Turvan ehdoissa omavastuu on kirjoitettu lasin vaihdolle, ja jos lasin vaihtaa muu kuin vakuutusyhtiön hyväksymä kumppanikorjaamo, omavastuu on vähintään 300 euroa.
Lasiturvasta korvattu vahinko ei alenna bonusta Ifin ja Pohjolan ehtojen mukaan, koska bonuksen alennus on niissä sidottu törmäys- tai kolarointiturvasta korvattuun vahinkoon. LähiTapiolalla ja Turvalla kaskon vahingottomuusalennus poistuu vain kolaroinnista maksetusta korvauksesta, ei lasiturvasta. Jos lasikatto korvataan törmäysturvasta, kuten Pohjantähdellä, bonus alenee. Lasivakuutuksen omavastuusta ja bonuksesta kerron tarkemmin artikkelissa Auton takalasi rikki – korvaako vakuutus?
Olemme käsitelleet useita kaskovakuutuksen liittyviä riitoja kaskovakuutusta koskevien vakuutusriitojemme sivulla.
E) Voidaanko lasikaton vahinko korvata muusta kuin kaskon lasivakuutuksesta?
Kyllä, mikäli kattolasi vaurioituu samalla kun autoon tulee muitakin vaurioita esimerkiksi kolarin, tieltä suistumisen tai törmäyksen seurauksena.
Korvaus kuitenkin edellyttää, että kaskossasi on ollut mukana törmäysturva tai kolariturva (osa vakuutusyhtiöistä käyttää samasta turvasta eri nimeä).
Yllä olevassa vastauksessa oli kuitenkin taas uusi vihje siitä, millaisia yllättäviä rajoituksia auton lasivahinkojen korvaamisessa voikaan olla.
Esimerkiksi Ifin ja Pohjantähden törmäysturvasta ei nimittäin korvata tuulilasin, sivuikkunan tai takalasin rikkoutumista, jos auto ei vaurioidu samalla muilta osin.
Luit ihan oikein.
Jos auton onnistuu peruuttamaan esimerkiksi sopivalla korkeudella olevaan pylvääseen, joka rikkoo vain tuulilasin, kolari- tai törmäysturva ei välttämättä korvaa vahinkoa lainkaan.
Tällöin lasin korvaamiseksi autossa tulee olla lasivakuutus.
Kattolasia tämä rajoitus ei yleensä koske. Ifin ja Pohjantähden törmäysturvan rajoitus nimeää vain tuulilasin, sivuikkunan ja takalasin, ja Pohjantähden ehdossa sanotaan suoraan, ettei rajoitus koske lasikattoja (AJ646). Fennian, LähiTapiolan, Pohjolan, POP Vakuutuksen ja Turvan kolari- tai kolarointiturvan ehdoissa vastaavaa pelkän lasivahingon rajausta ei ole.
Pohjantähdellä tällä on käytännön merkitystä, koska lasiturva ei korvaa lasikattoa. Jos kivi tai oksa rikkoo Pohjantähdellä vakuutetun auton lasikaton, vahinko voidaan korvata törmäysturvasta, kun se on valittu vakuutukseen. Törmäysturvasta korvattu vahinko alentaa kuitenkin bonusta.
Mitkä ovat liikenne- ja kaskovakuutuksen erot?
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Millaisia lasikaton vahinkoja ei korvata kaskosta?
A) Lasikatto halkesi itsestään tai pakkasella
Monella kaskovakuutusyhtiöllä mainitaan vakuutusehdoissa, että lasivakuutus korvaa vain ulkoapäin tulleiden iskujen aiheuttamat vahingot.
Tämä vaatimus täyttyy tietysti aina silloin, mikäli jokin esine lentää lasiin ja rikkoo sitä jollain tavalla.
Jos lasi on kuitenkin rikkoutunut tuntemattomaksi jääneestä syystä taikka itsestään, korvauksien saaminen on monesti hyvin hankalaa tai jopa mahdotonta.
Mikäli esimerkiksi kovilla pakkasilla lasikattoon on ilmestynyt yön aikana pitkä railo, mutta auton katolta taikka vierestä ei löydy selvää syytä rikkoutumiselle, vakuutusyhtiön ei todennäköisesti tarvitse korvata vahinkoa.
Kielteinen korvauspäätös johtuu silloin siitä, ettei lasin rikkoutumiselle löydetty ulkoista syytä.
Ja ei, lämpötilan vaihtelu ei ole ulkoinen syy.
Ifin ja Pohjantähden lasiturvan ehdoissa tämä on sanottu suoraan: lasin sisäisestä jännitteestä tai Ifillä myös lämpötilan muutoksesta johtuvaa vahinkoa ei korvata. Rakeiden rikkoma lasikatto voi sen sijaan täyttää korvausedellytykset.
Vakuutus- ja rahoitusneuvonta FINE, joka antaa suosituksia myös autojen vakuutuksia koskeviin riitoihin, on ottanut kantaa asiaan esimerkiksi alla olevassa ratkaisusuosituksessaan, jossa takalasin rikkoutumisen syy jäi selvittämättä.
Alla oleva tapaus liittyi takalasin rikkoutumiseen, mutta sama periaate pätee myös lasikaton vahingoissa.
Kyseisessä vahingossa oli olennaista, ettei A ollut pystynyt esittämään riittäviä perusteluita takalasin vaurioitumisen johtuneen nimenomaan jostain siihen kohdistuneesta iskusta.
Kuitenkin jos lasin korjannut huoltamo olisi todennut, että rikkoutumisen syynä oli selvästi jokin isku, se olisi voinut riittää päätöksen kääntymiseen.
Korvauksen hakijan täytyy osoittaa, että lasin vahinko aiheutui juuri jostain ulkoapäin tulleesta osumasta. Vakuutusyhtiön ei siis tarvitse erikseen osoittaa, ettei vahinko ole voinut aiheutua tietyllä tavalla.
Tässä tapauksessa A ei ollut kyennyt täyttämään näyttötaakkaansa korvattavan lasivahingon tapahtumisesta, joten vakuutusyhtiön ei tarvinnut korvata vahinkoa.
Monesti vakuutuskorvauksien saaminen riippuu lopulta juuri näyttötaakasta: kenellä on todistustaakka asiasta ja onko se kyetty täyttämään?
Mikäli todistustaakka on korvauksen hakijalla, se vaatii aina kattavammat perustelut päätöksen kääntämiseksi kuin vain sen, että luettelee mahdollisia lasin rikkoutumisen syitä.
Jos voit riittävän uskottavasti osoittaa, että lasin rikkoutumisiin oli jokin ulkoinen syy, esimerkiksi korjaamon lausunnolla, vakuutusyhtiön on perusteltava, miksi se siitä huolimatta kieltäytyy korvaamasta vahinkoa.
Yllä oleva tarkoittaa siis sitä, ettei auta, että keksit useita mahdollisia eri syitä lasikaton rikkoutumiselle, vaan sinun pitää pystyä näyttämään toteen, että juuri tästä tai tästä syystä vahinko tapahtui tai todennäköisesti tapahtui.
Joskus vakuutusyhtiöilläkin menee tämä todistustaakka-asia kuitenkin väärin, joten jos olet saanut kielteisen korvauspäätöksen, siihen kannattaa aina kysyä juristin ilmainen arvio.
Mikäli yllä mainitussa FINEn ratkaisusuosituksessa lapset olisivat vahinkopäivänä heitelleet kiviä takalasiin ja lasiliike olisi todennut kiveniskun, korvauksen hakijalla olisi ollut näyttöä ulkoapäin tulleesta iskusta, ja vakuutusyhtiön olisi pitänyt perustella, miksi se ei siitä huolimatta korvaa vahinkoa. Tällöin vahinko olisi todennäköisesti korvattu auton lasivakuutuksesta.
B) Kattolasi rikkoutui auton oman kuorman osumasta
Lasikaton, tai muidenkaan auton lasien, vahinkoja ei tyypillisesti korvata, mikäli vaurio on johtunut ajoneuvon sisällä olleen kuorman osumasta.
Otetaan tällä kertaa POP Vakuutuksen kaskovakuutuksen ehdot esimerkkinä. POP Vakuutuksella kattolasi ei kuulu lasiturvaan lainkaan, mutta vastaava kuormarajaus on myös Fennian, Ifin, LähiTapiolan, Pohjolan ja Turvan ehdoissa. Niissä rajauksesta on poikkeus, jos kuorman aiheuttama vahinko on esimerkiksi kolarin välitön seuraus.
”(osa ehdosta)
Lasiturvasta ei korvata vahinkoa, joka on aiheutunut
3. ajoneuvossa olleesta kuormasta”
Mikäli autossa on siis ollut mukana lattiasta kattoon tavaraa ja äkkijarrutuksen seurauksena jokin sisällä ollut esine rikkoo kattolasin, vahinko voi jäädä korvaamatta lasivakuutuksesta.
Tällaisessakin tapauksessa vahingon jokaisella yksityiskohdalla voi kuitenkin olla vaikutusta vahingon korvattavuuteen, joten lasikaton vahingoissa kannattaa aina pyytää juristin ilmainen arvio, eikä tyytyä vakuutusyhtiön kielteiseen päätökseen.
Rahoitusyhtiön omistama auto lunastukseen – mitä vakuutus korvaa?
Lasikaton rikkoutumisen korvaukset liikennevakuutuksesta
Liikennevakuutuksesta korvataan vahinkoja, jotka on aiheutettu auton liikenteeseen käyttämisen yhteydessä. Koska kyse on lakisääteisestä vakuutuksesta, kaikilla vakuutusyhtiöillä turvan laajuus on sama, osti vakuutuksen miltä tahansa yhtiöltä.
Jos autosi kattolasi on rikkoutunut esimerkiksi sen vuoksi, että toinen ajoneuvo on osunut siihen, vahinko korvataan törmäyksen aiheuttaneen ajoneuvon liikennevakuutuksesta.
Tämä tietysti edellyttää sitä, että vahinkoon syyllisestä ei ole epäselvyyttä.
Erityisesti parkkipaikan kolhuissa korvausvastuu ei ole kuitenkaan aina välttämättä suoraviivaista. Joskus tietysti syy on sekin, ettei toinen halua myöntää omaa virhettään.
Kolari parkkipaikalla – kuka on syyllinen?
Jos vahingon aiheuttajan syyllisyys on kuitenkin selvää, tämän liikennevakuutusyhtiö korvaa autosi lasikaton vauriot. Lähtökohtana on auton vaurioiden korjaaminen vahinkoa edeltävään tasoon, joten liikennevakuutusyhtiö ei voi kieltäytyä vahingon korvaamisesta sen vuoksi, että ”ei tämä lommo kattoikkunassa haittaa auton käyttämistä”.
Mitä tehdä, jos vakuutusyhtiö ei korvaa lasin vahinkoa?
Jos olet saanut kielteisen korvauspäätöksen lasikaton vahingosta, älä jätä asiaa siihen. Vakuutusyhtiöt tulkitsevat lasivakuutusehtoja ajoittain liian tiukasti, erityisesti tilanteissa, joissa vaurion ulkoinen syy on todettavissa mutta vakuutusyhtiö ei silti katso näyttöä riittäväksi.
Pyydä meiltä ilmainen arvio kielteisestä korvauspäätöksestäsi. Arvioimme, onko päätöksessä oikaistavaa ja kerromme, miten asiassa kannattaa edetä.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?
Kamux Kasko: mitä vakuutus kattaa?
Auton avain hukassa tai kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää