

Vesivahinko ja vakuutus – nämä kotivakuutus korvaa
Päivitetty
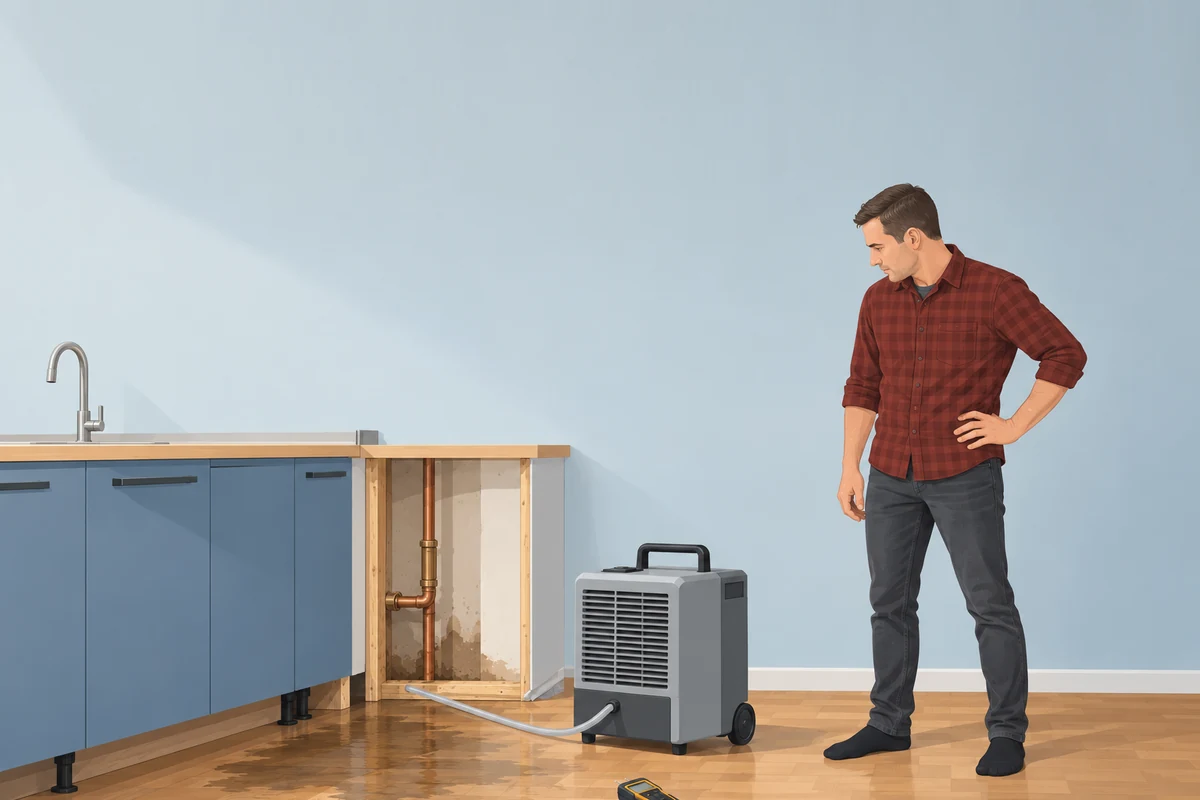
Vesivahinko korvataan kotivakuutuksesta, jos vuoto on äkillinen ja vakuutuksen turvataso kattaa sen. Laaja kotivakuutus korvaa yleensä putki- ja käyttölaitevuodot, mutta suppeasta kotivakuutuksesta useimpia vesivahinkoja ei korvata lainkaan. Korvauksen määrää pienentävät omavastuu sekä rakenteiden ja irtaimiston ikävähennykset. Vakuutus ei korvaa vahinkoa, joka on syntynyt hitaasti tai ennalta arvattavasta syystä, kuten rakennusvirheestä tai kondenssivedestä. Taloyhtiössä korjauskulut jaetaan lisäksi kiinteistövakuutuksen ja kotivakuutuksen kesken.
Ratkaiseva tekijä on yleensä vuotaneen putken ikä. Putken oman korjauksen kustannuksista vähennetään 3–5 prosenttia vuodessa, kun putki on ensin ollut muutaman vuoden käytössä, joten 30 vuotta vanhan putken korjauksesta korvataan enää 13–20 prosenttia. Vuotaneen veden aiheuttaman vahingon korvauksesta ikävähennys tehdään vasta, kun putki on 20–35 vuotta vanha, ja raja vaihtelee vakuutusyhtiöittäin. Käyn tässä artikkelissa läpi myös, mitkä vesivahingot kotivakuutus kattaa ja mitkä eivät, mitä kuluja korvataan, miten vastuu jakautuu kerros- ja rivitalossa, millä vakuutusyhtiöllä on paras suoja vuotovahinkoja vastaan ja mitä kannattaa tehdä, jos vakuutusyhtiö kieltäytyy korvaamasta vesivahinkoa.
Mikäli olet saanut kielteisen korvauspäätöksen tai sattunutta vesivahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla asiantuntijalta varmistuksen, oletko oikeutettu lisäkorvauksiin.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 26.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Vesivahingot, jotka kotivakuutus kattaa
Kotivakuutuksia myydään joko suppealla taikka laajalla vakuutusturvalla. Suppeimmillaan vakuutusturva kattaa vain muutamia vakuutuskirjalle nimettyjä vahinkotapahtumia, kuten esimerkiksi pelkät luonnonilmiövahingot ja varkaudet.
Laajemmat kotivakuutukset kattavat tyypillisesti lisäksi erilaisten lämpö-, vesi-, ilmastointi-, sähkö- ja automaatiolaitteiden (LVISA) vuotovahinkoja. Näitä ovat esimerkiksi putkivuodot taikka käyttölaitteiden kuten astian- tai pyykinpesukoneen yllättävät vuotovahingot.
Laajat kotivakuutukset korvaavat monesti lisäksi kaikenlaisia yllättäviä rikkoutumisvahinkoja. Vakuutuksesta voidaan korvata silloin esimerkiksi pyykinpesukoneen odottamaton rikkoutuminen, taulutelevisioon tullut kolhu, tai vaikka puhelimen putoamisesta aiheutuvia vahinkoja.
Olen koonnut alle vertailuun Fennian, Ifin, LähiTapiolan, Pohjola Vakuutuksen, POP Vakuutuksen ja Turvan suppeat kotivakuutukset sen osalta, miten niistä korvataan vesiputkien vuotovahinkoja ja LVISA-laitteiden rikkoutumisia. Laajat kotivakuutukset ovat omassa taulukossaan alempana.
Vakuutusjuristi.fi
Putkivuoto ja LVISA-laitteen rikkoutuminen suppeissa kotivakuutuksissa
Valitse vertailtavat yhtiöt
Näkyvissä 6 / 6 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjola | POP | Turva | ||||
|---|---|---|---|---|---|---|---|---|---|---|
| Palo | Perus | Perus | Suppea | Perus | Perus | S | M | Suppea | Perus | |
| Vesivuodon aiheuttamat vahingot | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy |
| LVISA-laitteiden rikkoutuminen | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly |
© Vakuutusjuristi Pitkämäki Oy
Vertailusta on todettavissa, että usean vakuutusyhtiön suppein vakuutustuote ei kata lainkaan putkivuodosta aiheutuvia vesivahinkoja. Tämän perusteella esimerkiksi Fennian palovakuutus, LähiTapiolan suppea kotivakuutus, POP Vakuutuksen S eikä Turvan suppea kotivakuutus korvaa lainkaan putkivuotoja.
Laajoissa kotivakuutuksissa sekä putkivuoto että LVISA-laitteiden rikkoutuminen kuuluvat turvaan kaikilla vertailun vakuutusyhtiöillä Pohjantähteä lukuun ottamatta.
Vakuutusjuristi.fi
Putkivuoto ja LVISA-laitteen rikkoutuminen laajoissa kotivakuutuksissa
Valitse vertailtavat yhtiöt
Näkyvissä 7 / 7 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |
|---|---|---|---|---|---|---|---|---|
| Laaja | Laaja | LaajaPlus | Laaja | Kotivakuutus | Laaja | L | Laaja | |
| Vesivuodon aiheuttamat vahingot | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy |
| LVISA-laitteiden rikkoutuminen | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Pohjantähden kotivakuutus korvaa nämä vahingot vain, jos kyseinen turva on valittu kotivakuutukseen sitä hankittaessa.
Laajatkin kotivakuutukset edellyttävät monesti vahingon aiheutuneen joko nimetystä laitteesta (esim. astian- tai pyykinpesukone), rakennukseen kiinteästi liitetystä LVISA-laitteesta taikka tietystä erikseen nimetyistä vahinkotapahtumista, kuten esimerkiksi akvaarion aiheuttamasta vesivahingosta, poikkeuksellisesta tulvasta taikka myrskystä. Toisaalta kattavimmat laajat kotivakuutukset korvaavat kaikenlaisia äkillisiä ja ennalta arvaamattomia vahinkoja.
Putkivuotojen lisäksi kotivakuutuksesta voidaan siis kattaa myös muiden LVISA-laitteiden rikkoutumisvahinkoja. Näitä ovat esimerkiksi lämminvesivaraajien, ilmalämpöpumppujen taikka kiinteiden ilmastointilaitteiden rikkoutumiset.
Astian- ja pyykinpesukoneiden vuotovahingoista ja niiden korvaamisesta olen kirjoittanut tarkemmin artikkelissa kodinkoneen rikkoutuminen ja vakuutuskorvaukset.
Suinkaan kaikki kotivakuutukset, joista korvataan putkivuotoja, eivät korvaa samalla myös LVISA-laitteiden rikkoutumisvahinkoja. Esimerkiksi Pohjolan perus-, POP Vakuutuksen M- sekä Turvan peruskotivakuutukset kattavat putkivuodon ja astian- tai pyykinpesukoneen vuodon aiheuttamat vesivahingot, mutta eivät koneen tai muun LVISA-laitteen oman rikkoutumisen korjauskuluja.
Tyypillisiä koti- ja kiinteistövakuutuksen kattamia vesivahinkoja ovat siten esimerkiksi:
- LVISA-laitteiden vuotovahingot (lämpö-, vesi-, ilmastointi-, sähkö- ja automaatiolaitteet)
- Käyttölaitevuodot (mm. astian- ja pyykinpesukone)
- Myrskyvahingot
- Poikkeukselliset tulvat
Vakuutusehtojen kanssa on kuitenkin syytä olla tarkkana, koska suppeat kotivakuutukset eivät edellä todetun mukaisesti välttämättä kata kuin osan yllä mainituista vahingoista. Huonoimmassa tapauksessa se ei kata kuin myrskyn tai poikkeuksellisen tulvan, jolloin putkivuotoja tai muita vesivahinkoja ei korvata lainkaan.
Käydään läpi tyypillisiä vesivahinkoja, joita haetaan korvattavaksi kotivakuutuksesta.
Esimerkiksi LähiTapiola tarjoaa kolmea erilaista vakuutusturvan tasoa kotivakuutukselle. Mikäli koti on vakuutettu heidän perus- tai laajalla kotivakuutuksellaan, vesiliitoksen vuotovahinko on todennäköisesti kotivakuutuksesta korvattava.
Vahingosta suoritettavat korvaukset jaettaisiin pyykinpesukoneen korjauskuluihin ja vuotaneen veden aiheuttamaan vahinkoon. Molemmista korjauskuluista vähennettäisiin ehtojen mukainen ikävähennys sekä omavastuu.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Vahinkoa ei sen sijaan korvattaisi LähiTapiolan suppeasta kotivakuutuksesta, koska siitä ei korvata käyttölaitteiden vuotovahinkoja.
Laaja kotivakuutus voi korvata vesivahingon, jos vakuutusehdot eivät edellytä vesivahingon olevan seurausta rakennukseen kiinteästi liitetyn laitteen vuodosta.
Siirrettävä ilmastointilaite ei kuitenkaan ole rakennukseen kiinteästi liitetty laite, joten se ei täyttäisi kyseistä ehtoa.
Olennaista vahingon korvattavuudessa yllä olevassa esimerkissä olisi myös se, toimiko laite oikein vai syntyikö vesivahinko laitteessa olleen äkillisen ja odottamattoman vian vuoksi.
Jos laitetta on kuitenkin käytetty sen ohjeiden vastaisesti, vakuutusyhtiöllä voi olla oikeus vähentää tai evätä vahingon korvattavuus kokonaan.
Jos laitteessa on ollut vikaa, laitteen korjauskulut voivat myös olla kotivakuutuksesta korvattavissa.
Useimmat kotivakuutukset kattavat myrskystä aiheutuneet vesivahingot, joten myös tällainen kosteusvaurio voidaan korvata vakuutuksesta.
Korvattavuuden kannalta on olennaista, edellyttävätkö vakuutusehdot myrskyjen osalta esimerkiksi tiettyä keskituulennopeutta, jotta kyse on myrskystä, tai oliko vahingoittunut omaisuus vahingolle alttiina esimerkiksi ulkona.
Jälkimmäisessä tapauksessa kyse voi olla ennalta arvattavissa olevasta vahingosta, jolloin korvausta ei välttämättä makseta lainkaan. Myrskyn aikana arvokasta omaisuutta ei saa jättää ulos, koska ei ole ennalta arvaamatonta, että omaisuus voi vahingoittua sen seurauksena.
Olen kirjoittanut myrskyvahinkojen korvauksista tarkemmin tässä artikkelissa sekä katon vuotovahingoista täällä.
Myös poikkeuksellisen tulvan aiheuttamat vesivahingot on tyypillisesti katettu kotivakuutuksella. Olennaista tulvavahingoissa on kuitenkin se, onko kyse poikkeuksellisesta tulvasta.
Jos tulvan arvioidaan toistuvan useammin kuin kerran 50 vuodessa, se ei täytä vakuutusehtojen edellytystä poikkeuksellisuudesta. Tulvavahinkoa ei silloin korvattaisi vakuutuksesta. Tämän myötä tulville alttiilla alueella sijaitsevan omakotitalon vesivahingot voivat helposti jäädä vakuutuksesta korvaamatta, koska kyseisissä tulvissa on silloin kyse toistuvista ja ennalta arvattavissa olevista asioista, ei poikkeuksellisista tapahtumista.
Löydät tulvavahinkojen korvaamisesta lisää tästä artikkelista.
Korvattavia vesivahinkoja voivat laajimmillaan olla myös muut tapahtumat kuin käyttölaite- tai LVISA-vuodot, kuten esimerkiksi siivouksen yhteydessä osutaan imurilla akvaarion kulmaan, jonka myötä koko lattia on veden vallassa.
Myös astianpesukoneen vuoto voidaan korvata, jos kodinkoneen rikkoutuminen tai sen aiheuttama vuotovahinko on vakuutusehtojen mukaan korvattava vahinko. Paljonko vanhasta koneesta korvataan, käyn läpi ikävähennysten yhteydessä.
Jääkaapin ja pakastimen vuodoissa korvaus riippuu samalla tavalla vuodon syystä kuin muissa käyttölaitevuodoissa. Olen käsitellyt erikseen, mitä kotivakuutus korvaa, kun jääkaappi vuotaa vettä lattialle.
Millaisia vesivahinkoja kotivakuutus ei korvaa?
Kotivakuutuksesta ei korvata usein lainkaan vesivahinkoja, mikäli olet ostanut suppean kotivakuutuksen. Tällöin ei ole merkitystä, millainen vesivahinko on sattunut, jos kotivakuutuksesi ei ylipäänsä korvaa mitään vesivahinkoja.
Laajoistakaan kotivakuutuksista ei puolestaan korvata vesivahinkoja, mikäli vahinko on aiheutunut esimerkiksi hitaasti taikka ennalta arvattavasta syystä.
Olen kirjoittanut toisessa artikkelissa tarkemmin vesivahingosta, jota vakuutus ei korvaa, ja koonnut sinne yleisimmät syyt kielteiseen päätökseen.
Millaisia kuluja vesivahingoista korvataan?
A) Yleistä
Vakuutuksesta korvataan kohtuulliset ja välttämättömät kulut, jotka ovat olleet tarpeen vakuutuksella vakuutetun vahingoittuneen omaisuuden korjaamiseksi.
Kotivakuutus voi kattaa joko rakennuksen, irtaimiston, tai molempien vahinkoja. Omakotitalon kotivakuutus kattaa tyypillisesti näitä kaikkia, kun taas kerros- tai rivitaloasuntoon hankitulla kotivakuutuksella ei vakuuteta taloyhtiön kunnossapitovastuulla olevia rakenteita ja LVISA-laitteita. Taloyhtiössä tapahtuvien vahinkojen korvaamisesta lisää jäljempänä.
Esimerkiksi putken aiheuttamassa vuotovahingossa korvaus voi sisältää:
- Rakenteiden avaus ja sulkemiskustannukset vuotokohdan löytämiseksi ja sen korjaamiseksi
- Vahingon kartoituskulut, jolla ulkopuolinen asiantuntija selvittää vahingon laajuuden ja ehdottaa suositeltavat toimenpiteet vahingon korjaamiseksi
- Purkukustannukset, jotta vahingoittunut alue päästään korjaamaan
- Kuivatuskulut, mukaan lukien siitä aiheutunut sähkönkulutus
- Jälleenrakennuskustannukset vahinkoa edeltävään tasoon, sekä
- Mahdollisen sijaisasunnon, mikäli asunto on korjaustöiden aikana asumiskelvoton (ei esimerkiksi käytettävissä olevaa kylpyhuonetta)
Omakotitalon kotivakuutuksella on järkevä vakuuttaa sekä irtaimisto että rakennus. Tällaisessa tapauksessa, jos vesivahinko vahingoittaa esimerkiksi omia huonekaluja, vakuutus kattaa myös niiden vahingot. Jos kotivakuutuksella on vakuutettu pelkkä rakennus, vakuutuksesta ei kateta irtaimiston vahinkoja luonnollisesti lainkaan. Vastaavasti pelkästä irtaimistovakuutuksesta ei korvata rakennuksen vahinkoja.
Missä tilanteissa vakuutusyhtiö on aina velvollinen korvaamaan vahingon?
B) Laminaatin tai parketin vesivahinko – korvataanko koko lattia?
Koko lattiaa ei yleensä korvata. Vakuutusyhtiö korvaa lattiapinnoitteen luonnollisesti rajautuvaan kohtaan asti, esimerkiksi oviaukkoon, mutta avokeittiössä tai yksiössä se voi tarkoittaa koko yhtenäistä lattiaa.
Varsin usein vesivahingoissa käy niin, että vahinkoalueen laminaatti tai parketti joudutaan uusimaan, mutta vahinko ei ole niin laaja, että koko huoneen lattia on vaurioitunut.
Jos vesivahinko on aiheutunut esimerkiksi juuri astianpesukoneen edessä avokeittiössä, parketin uusiminen pelkästään kyseiseltä vahinkoalueelta tarkoittaa sitä, että vanhan ja uuden parketin väliin voidaan joutua tekemään kynnys.
Jos kynnystä ei kuitenkaan ole ollut siinä kohtaa aiemmin, vahinkoa ei ole silloin korjattu identtisesti vahinkoa edeltäneeseen tilaan. Lisäksi parketista riippuen lattia voi korjaustöiden jälkeen olla sävyltään erilainen, jolloin kyse on uuden kynnyksen lisäksi myös esteettisestä haitasta. Tyypillisesti laminaatti- ja parkettivahingoissa vakuutusyhtiötä vaaditaankin korvaamaan koko parketin uusiminen kyseiseen huoneeseen, jotta kynnystä taikka kauneushaittaa ei synny.
Mutta pitääkö vakuutusyhtiön suostua korvaamaan lattia laajemmaltakin alueelta?
Vakuutusehdot lähtevät lähes poikkeuksetta siitä, että vakuutuksesta korvataan ainoastaan suoranainen esinevahinko, ei mitään muuta.
Jos vain osa lattiapinnoitteesta on vaurioitunut, vakuutusyhtiön velvollisuutena on korvata ainoastaan kyseinen osuus. Näiden kahden kilpailevan näkökannan seurauksena joudutaan usein pohtimaan, missä vaiheessa esimerkiksi parketin kauneushaittaa pitää voida sietää ja toisaalta, mihin asti vakuutusyhtiön tulee uusia parkettia tai laminaattia, vaikka vain pieni osa huoneen lattiasta on vahingoittunut.
Vakuutuslautakunta on tällaisissa vahingoissa säännönmukaisesti katsonut, että vakuutusyhtiön tulee korvata lattiapinnoite mahdollisine kynnyslistoineen johonkin luonnollisesti rajautuvan kokonaisuuden alueelle, vaikka lattia olisi aiemmin ollut yhtenäinen eikä tilojen välillä olisi ollut kynnyslistaa (esimerkiksi VKL 280/12). Yksi esimerkki tällaisesta luonnollisesta rajauksesta voi olla vaikkapa keittiön saarekkeen viereen taikka oviaukon kohdalle tehtävä kynnys.
Vaikka lautakunnan mukaan vakuutusyhtiöllä on oikeus rajata uusi parketti sanotun mukaisesti kynnyksellä vaikka sitä ei olisi aiemmin ollut, vakuutusyhtiöllä ei kuitenkaan ole oikeutta tehdä rajausta mihin tahansa, vaan sen tulee tehdä juurikin luonnolliseen kohtaan.
Kynnystä ei siis saa vaatia tehtäväksi keskelle olohuonetta, vaan esimerkiksi oven kohdalle. Se, missä hyväksyttävä rajaus voidaan kussakin tapauksessa tehdä, riippuu yksityiskohdista. Rajauksen paikasta kiistellään vuotovahingoissa säännöllisesti, koska muutaman neliön ero voi tarkoittaa tuhansien eurojen eroa korvauksessa.
Toisaalta jos vahinkoalue sijaitsee avokeittiössä, tilanne on toinen.
Koska vuotokohta on keskellä yksiötä, vahinkoaluetta ei ole rajattavissa mihinkään luonnolliseen kohtaan. Vakuutusyhtiö joutuu silloin todennäköisesti korvaamaan yhtenäisen lattiapinnoitteen koko alueelle, vaikka vain osa siitä olisi vaurioitunut vesivahingosta.
Mikäli lattiapinnoitteen vaihtamisesta aiheutuva esteettinen haitta tai uusi kynnys eivät ole haluttuja vaihtoehtoja, lattian voi tietysti uusia myös kokonaan omalla kustannuksella, jolloin vakuutusyhtiö korvaa vain heidän osuutensa vahingosta. Vakuutusyhtiöllä ei siis ole velvollisuutta korvata koko laminaatin tai parketin uusimista kyseisissä tapauksissa, vaikka lopputulos ei esteettisesti olekaan hyväksyttävissä.
Poikkeuksena yllä olevaan on Pohjantähden omakotitaloille tarjoama RakennusPlus-lisäturva, josta voidaan korvata yhtenäinen lattiapinnoite vahinkoa edeltävään tasoon. Tosin kyseistä vakuutusta ei ole saatavilla taloyhtiöasuntoihin, eikä vakuutusta välttämättä myönnetä esimerkiksi vanhoihin omakotitaloihin.
C) Korvaako kotivakuutus sijaisasunnon vesivahingon vuoksi?
Kotivakuutuksesta voidaan korvata sijaisasunto asunnon asumiskelvottomuuden vuoksi vesivahingon korjaustöiden ajaksi, mikäli sijaisasumisen tarpeen aiheuttanut vahinko on vakuutuksesta korvattava vahinko. Sijaisasuntoa ei siten korvata, ellei vahingon juurisyy ole vakuutuksesta korvattavissa.
Esimerkiksi jos kotivakuutus kattaa vain palovahinkoja, siitä ei korvata putkivuodon seurauksena tarvittavaa sijaisasuntoa.
Jotta sijaisasunto voidaan korvata, asunnon tulee olla asumiskelvoton vahingon korjaustöiden takia. Yleensä asumiskelvottomuus täyttyy jo sen vuoksi, ettei asunnossa ole toimivaa kylpyhuonetta, ellei asukkaiden helposti saatavilla ole käytettävissä jotain toista kylpyhuonetta. Esimerkiksi olohuoneen vesivahingoissa asunto ei välttämättä ole asumiskelvoton, vaikka korjaustyöt kestäisivät pitkään, vaan kyse on aina kokonaisuuden arvioinnista.
Asunnossa voi siis yleensä asua kuivauksen aikana, jos kylpyhuone ja keittiö ovat käytettävissä. Pelkkä kuivainten ääni ei tee asunnosta asumiskelvotonta, vaan ratkaisevaa on, voiko asunnossa hoitaa tavallisen arjen.
Taloyhtiöissä vahvistuksen asumiskelvottomuudesta voi pyytää esimerkiksi isännöitsijältä. Omakotitaloissa asian voi todistaa vakuutusyhtiölle esimerkiksi viittaamalla vahingon korjaustöiden laajuuteen tai pyytämällä asiasta arvion urakoitsijalta, mikäli vakuutusyhtiö ei ole automaattisesti hyväksynyt sijaisasunnon kustannuksia korvattavaksi.
Laajoissa kotivakuutuksissa korvattavia kuluja ovat muun muassa ylimääräiset asumis-, kuljetus-, varastointi ja muut vastaavat kustannukset. Yleensä vakuutusehdoissa edellytetään, että näistä kustannuksista tulee sopia etukäteen vakuutusyhtiön kanssa, jotta ne korvataan.
D) Kuka maksaa vesivahingon kuivauksen sähkölaskun?
Vesivahingon kuivauksen sähkölaskun maksaa yleensä se vakuutus, josta vesivahinko korvataan. Kuivauksen sähkönkulutus kuuluu vahingon korjauskustannuksiin, vaikka kuivaimet on kytketty asukkaan omaan pistorasiaan ja kulutus näkyy hänen omassa sähkölaskussaan.
Omakotitalossa kuivauksen sähkö korvataan omasta kotivakuutuksesta. Rivi- ja kerrostalossa rakenteiden kuivaus kuuluu yleensä taloyhtiön kunnossapitovastuulle, joten kuivauksen sähkö haetaan taloyhtiöltä tai sen kiinteistövakuutuksesta.
Kokemuksemme mukaan kuivauksen tekevä yritys toimittaa käytännössä raportin kuivauksen sähkönkulutuksesta, ja korvaus maksetaan kulutuslukeman perusteella kertomalla se kilowattitunnin korvausmäärällä, esimerkiksi 0,13 eurolla kilowattitunnilta.
Kuivauksen sähköstä voidaan tehdä myös samat vähennykset kuin muista korjauskuluista. Vakuutuslautakunnan ratkaisussa FINE-011181 vakuutusyhtiö korvasi omakotitalon viemärivuodon kuivauksen sähkönkulutuksesta vain puolet, koska vuotanut viemäriputki oli yli 50 vuotta vanha. Lautakunta piti putken ikään perustuvaa 50 prosentin vähennystä oikeana myös kuivauskuluista.
Sähkönkulutus on lisäksi pystyttävä osoittamaan. Tapauksessa FINE-75043-D4K9G6 asiakas vaati 1 067,98 euroa korjausten aikana käytettyjen öljypattereiden sähköstä. Vaatimus perustui pattereiden tehosta laskettuun arvioon, ja kartoitusraportin mukaan pattereilla oli lämmitetty taloa, koska lattialämmitys ei vuodon vuoksi toiminut. FINE ei suosittanut muutosta vakuutusyhtiön päätökseen, koska koneellista kuivausta ei ollut osoitettu tehdyksi ja rakennuksen väliaikainen lämmitys ei kuulu vakuutuksesta korvattaviin kuluihin.
Koska korvaus lasketaan toteutuneesta kulutuksesta, kuivausyrityksen raportti sähkönkulutuksesta kannattaa pyytää heti kuivauksen päätyttyä. Pelkkä laitteiden tehosta laskettu arvio ei kerro, paljonko sähköä kuivaukseen todella kului.
Taloyhtiön vastuunjakoa käyn tarkemmin läpi artikkelissa vesivahinko taloyhtiössä ja kuka sen korvaa.
Vesivahingon korvausmäärä ja ikävähennykset – mitä kotivakuutuksesta korvataan?
Korvausmäärään vaikuttaa olennaisesti vesivahingon aiheuttaneen laitteen tai putkiston ikä. Vakuutusyhtiö tekee vakuutusehtojen perusteella kaavamaisen vähennyksen korjauskulujen määrään vuodon aiheuttaneen laitteen tai putken iän perusteella.
Näistä vakuutusyhtiön tekemistä korvausmäärän vähennyksistä käytetään nimitystä ikävähennys, koska nimensä mukaisesti korvausmäärä pienenee suoraan sen perusteella, mitä vanhempi vahingon aiheuttanut laite tai putki on ollut.
Ikävähennysten jälkeen korvauksesta vähennetään vielä vakuutuskirjaan merkitty omavastuu. Esimerkiksi LähiTapiolan ehdoissa järjestys on tämä: ensin lasketaan vahingon määrä, sitten tehdään ikävähennys ja lopuksi vähennetään omavastuu.
Vakuutusehdoissa vesivahingosta maksettava korvausmäärä lasketaan lisäksi eri tavalla riippuen siitä, mistä vesivahingon korjauksen osuudesta on kyse.
- Vuotaneen laitteen tai putken korjauskustannukset, sekä
- Vuotaneen veden aiheuttamien vahinkojen korjauskulut (kuivatus ja siihen liittyvät kulut, kuten sähkölasku, purku ja jälleenrakentaminen)
Jako kahteen osaan koskee sekä putkivuotoa että käyttölaitteen, kuten astianpesukoneen, vuotoa, mutta ikävähennys voidaan laskea niissä eri tavalla.
Toisaalta mikäli putken tai laitteen korjauksesta ei aiheudu mitään kulua esimerkiksi sen vuoksi, että sen tekee itse, korvauksia ei tarvitse hakea korjauskuluista vaan ainoastaan vuodon aiheuttamasta vahingosta.
Osa vakuutusyhtiöistä saattaa soveltaa samaa ikävähennysprosenttia sekä laitteen korjauskuluihin että vuotaneen veden aiheuttamaan vahinkoon. Korvauspäätöksen saadessaan onkin syytä olla tarkkana, että vakuutusyhtiö on laskenut ikävähennyksen oikein.
Tiesitkö, että vakuutusyhtiöiden korvauserot voivat olla tuhansia euroja?
Varmista, paljonko kotivakuutus korvaa vesivahingosta.
LASKE TÄSTÄYleensä saman vakuutusyhtiön suppean ja laajan vakuutusturvan ikävähennykset lasketaan kuitenkin samalla periaatteella. Itse korvausmäärässä ei siten ole eroa suppean ja laajan vakuutuksen välillä, kunhan vahinko on ylipäänsä myös suppeasta vakuutuksesta korvattava vahinko.
Miten ikävähennykset sitten näkyvät käytännössä korvausmäärissä?
Jokaisella vakuutusyhtiöllä on omat vakuutusehtonsa, joten korvausmäärä voi vaihdella hyvinkin merkittävästi valitun vakuutusyhtiön mukaan.
Alla olevassa taulukossa on yhteenveto vuonna 1988 rakennetun rakennuksen putkivuodoissa korvausmäärään tehtävistä ikävähennysprosenteista , joita Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kotivakuutuksissa sovellettaisiin.
Vakuutusjuristi.fiPäivitetty 10/2026
Putkivuodon ikävähennykset vuonna 1988 rakennetussa talossa
| Vakuutusyhtiö | Putken korjauskulut | Vuotaneen veden korjauskulut |
|---|---|---|
| Fennia | 100 % | 15 % |
| If | 100 % | 25 % |
| LähiTapiola | 100 % | 30 % |
| Pohjantähti | 80 % | 30 % |
| Pohjola | 100 % | 30 % |
| POP | 100 % | 20 % |
| Turva | 100 % | 30 % |
Ikävähennysprosentit tarkoittavat prosenttiosuutta, jonka vakuutusyhtiö vähentää korvausmäärästä.
Käydään vahinko läpi käytännön esimerkin avulla.
Vuonna 1988 valmistuneen omakotitalon käyttövesiputken vuoto aiheuttaa vesivahingon.
Vahingosta syntyy yhteensä 10 000 euron korjauskulut siten, että rakenteiden avaus ja putken korjauskulut maksavat 1 000 euroa ja loput 9 000 euroa koskevat vuotaneen veden aiheuttaman vahingon korjaamista (purku, kuivatus ja jälleenrakennus).
Miten eri kotivakuutukset korvaisivat tällaisen vuotovahingon kuluja?
Kokosin alle vertailuun Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kotivakuutukset. Graafin korvausmääristä on jo vähennetty 150 euron omavastuu.
Vakuutusjuristi.fi
Putkivuoto vuonna 1988 valmistuneessa talossa — mitä vakuutus korvaa
- Vuotaneen veden vahinko
- Putken korjauskulut
| Vakuutusyhtiö | Vuotaneen veden vahinko | Putken korjauskulut | Yhteensä |
|---|---|---|---|
| Fennia | 7 650 € | 0 € | 7 650 € |
| If | 6 600 € | 0 € | 6 600 € |
| LähiTapiola | 6 150 € | 0 € | 6 150 € |
| Pohjantähti | 6 150 € | 200 € | 6 350 € |
| Pohjola Vakuutus | 6 300 € | 0 € | 6 300 € |
| POP Vakuutus | 7 050 € | 0 € | 7 050 € |
| Turva | 6 150 € | 0 € | 6 150 € |
Vertailusta näkee nopeasti, että putken korjauskulusta ei jää mitään korvattavaa Pohjantähteä lukuunottamatta, jos rikkoutunut putki on vuodelta 1988.
Se myös osoittaa, että mitä vanhemmasta putkesta tai laitteesta on kyse, sitä epätodennäköisempää on, että korjauksesta maksetaan korvauksia. Ikävähennykset putken osuuden korjauskuluista ovat useimmilla vakuutusyhtiöillä vähänkään vanhemmissa putkissa nopeasti 100 %, jolloin korvattavaa osuutta ei jää.
Entä vuotaneen veden aiheuttama vahinko, kai siitä kuitenkin korvataan jotain?
Kyllä, siitä saa korvauksia.
Jatketaan samalla esimerkillä, mutta käydään läpi vuotaneen veden aiheuttaman 9 000 euron vahingon korjauskulut. Nämä kulut koostuvat kastuneen alueen purkutöistä, sen kuivauksesta ja siihen kuluvasta sähköstä sekä jälleenrakentamisesta.
Vuotaneen veden korvaus näkyy yllä olevan graafin pylväiden alemmassa osassa.
Vertailusta voisi päätellä, että Fennian ja POP Vakuutuksen kotivakuutukset ovat kattavuudeltaan parhaimpia vesivahinkojen korvaamisessa.
Tämä ei kuitenkaan pidä paikkansa.
Korvausmäärät eivät laske putken tai laitteen iän perusteella jokaisella vakuutusyhtiöllä lineaarisesti tai edes samalla tavalla.
Vaikka Fennia ja POP Vakuutus korvaisivat esimerkin vuoden 1988 rakennuksen vahingossa parhaiten, se ei tarkoita, että ne korvaisivat aina vesivahingosta muita enemmän.
Otetaan havainnollistavana esimerkkinä sama vahinkotilanne, mutta vuonna 1998 valmistuneen omakotitalon osalta.
Vakuutusjuristi.fi
Putkivuoto vuonna 1998 valmistuneessa talossa — mitä vakuutus korvaa
- Vuotaneen veden vahinko
- Putken korjauskulut
| Vakuutusyhtiö | Vuotaneen veden vahinko | Putken korjauskulut | Yhteensä |
|---|---|---|---|
| Fennia | 8 100 € | 250 € | 8 350 € |
| If | 8 850 € | 190 € | 9 040 € |
| LähiTapiola | 7 050 € | 190 € | 7 240 € |
| Pohjantähti | 7 950 € | 200 € | 8 150 € |
| Pohjola Vakuutus | 8 850 € | 190 € | 9 040 € |
| POP Vakuutus | 7 950 € | 190 € | 8 140 € |
| Turva | 7 050 € | 190 € | 7 240 € |
Putken korjauskulujen korvausmäärissä ei ole suuria eroja, sillä ne vaihtelevat 190 ja 250 euron välillä.
Tarkasteltaessa sen sijaan vuotaneen veden korjauskulujen korvaamista, tilanne kääntyykin aivan toisenlaiseksi, sillä sekä If että Pohjola eivät tekisi vuotaneen veden 9 000 euron korjauskuluihin lainkaan vähennystä omavastuun lisäksi.
Vuotaneen veden osalta ikävähennys ei ole myöskään koskaan 100 %, vaan vakuutusyhtiöt ovat ehdoissa rajanneet vähennyksen määrän joko tiettyyn euromäärään tai prosenttiosuuteen korjauskuluista. Tämä eroaa vuotaneen laitteen tai putken korjauskuluista, sillä niissä ikävähennys voi olla 100 %, jolloin kyseisestä korjauskustannuksesta ei välttämättä jää lainkaan korvattavaa.
Huomioithan, että yllä olevissa vertailuissa on mukana vain kyseisten yhtiöiden sellaiset vakuutukset, joista voidaan ylipäänsä korvata putkivuotoja (ks. yhteenvetotaulukko ylempää).
Lisäksi vahingon korvaamisedellytyksissä on olennaisiakin eroja eri vakuutusyhtiöillä. Myös vahinkokäsittelyn laatu vaihtelee eri yhtiöiden välillä.
Otetaan toinen esimerkki, mutta tällä kertaa vuotaneen putken ikä on vuodelta 1994.
Esimerkiksi LähiTapiolan kotivakuutuksesta vahinko korvataan seuraavasti:
- Putkimiehen laskusta korvataan 55,02 € (7 %), koska putken korjauskuluista vähennetään 3 prosenttia jokaiselta käyttöönottovuoden jälkeiseltä täydeltä vuodelta. Vuosina 1995–2025 niitä on kertynyt 31, joten ikävähennys on 93 %.
- Urakoitsijan vuotaneen veden korjaustöiden laskusta korvataan 2 800 € (70 % laskusta), koska vuodon aiheuttanut putkisto on 30–49 vuotta vanha. Silloin vahingon korjauskuluista vähennetään 30 prosenttia, kuitenkin enintään 3 500 euroa.
- Kosteuskartoittajan 421 € laskusta korvataan 294,70 €, koska LähiTapiola tekee saman 30 prosentin vähennyksen vuotovahingon kaikista vianetsimis- ja korjauskustannuksista. Osa vakuutusyhtiöistä korvaa kartoituksen ilman ikävähennystä.
Kun ikävähennykset ja 150 euron omavastuu on vähennetty, 5 207 euron korjauskuluista korvataan 2 999,72 €, eli noin 58 % kaikista korjauskuluista.
Jos vahingon aiheuttanut putki olisi uusittu esimerkiksi vuonna 2022, vuotaneen veden vahingosta ei tehtäisi lainkaan ikävähennystä, koska LähiTapiola aloittaa vähennyksen vasta 20 vuoden iästä. Putken omista korjauskuluista vähennettäisiin vain 9 prosenttia.
Esimerkki osoittaa, että mitä vanhempi vesivahingon aiheuttanut putki tai käyttölaite on ollut, sitä vähemmän vesivahingosta korvataan. Vakuutusyhtiöillä on vuosikymmenien ajalta tietoa siitä, kuinka paljon vanhat LVISA-laitteet lisäävät vuotovahingon riskiä. Yksi ikävähennysten käyttämisen tarkoitus onkin kannustaa vakuutuksenottajia uusimaan vanhoja putkistoja, koska niiden vakuuttaminen on selvästi kalliimpaa kuin uusien LVISA-laitteiden. Tämän vuoksi myös korvausmäärät laskevat nopeasti laitteen iän karttuessa.
Entä tilanteet, joissa vesivahinko vahingoittaa myös irtaimistoa, eikä pelkästään rakenteita ja pinnoitteita?
Vakuutusehdoista löytyy taulukko, johon on eritelty esimerkiksi kodinkoneiden, IT-laitteiden ja vaatteiden ikävähennysprosentit, joita sovelletaan, mikäli rikkoutunutta esinettä ei voida korjata. Kaikilla vakuutusyhtiöillä on omat taulukot ikävähennyksien laskemiseksi. Ikävähennyksen suuruus vaihtelee vahingoittuneen omaisuuden perusteella, koska tietyn omaisuuden arvo laskee muita nopeammin. Tämän vuoksi esimerkiksi matkapuhelimien vahingoissa ikävähennykset ovat suuremmat kuin vaatteissa. Kotivakuutus korvaa vastaavilla periaatteilla myös muun irtaimiston rikkoutumisia, kuten silmälasien tai puhelimen ja näytön vahinkoja.
Alla esimerkkinä LähiTapiolan kotivakuutuksen vuotuiset ikävähennykset eri irtaimiston vahingoissa.
Vakuutusjuristi.fiPäivitetty 10/2026
Irtaimiston vuotuiset ikävähennykset, esimerkkinä LähiTapiola
| Irtain omaisuus | Vähennys vuodessa |
|---|---|
| Kodinkoneet | 8 % |
| Viihde-elektroniikka | 8 % |
| Vaatteet, jalkineet ja laukut | 20 % |
| Matkapuhelimet ja tietokoneet | 25 % |
Ikävähennyksiä ei välttämättä tehdä heti ensimmäisestä käyttövuodesta alkaen, vaan ensimmäisten hankintavuosien aikana tapahtuviin vahinkoihin ei välttämättä tehdä lainkaan vähennyksiä. Laskentatapa vaihtelee vakuutusyhtiöittäin, joten se tulee tarkastaa aina vakuutusehdoista.
Astianpesukone on kodinkone, ei rakennuksen LVISA-laite, joten sen ikävähennys lasketaan irtaimiston taulukosta. Astianpesukonetta ei voitu enää korjata, joten koneesta korvataan sen iän vuoksi vain 20 prosenttia uuden koneen hinnasta.
Vuotaneen veden rakenteille aiheuttamasta vahingosta LähiTapiola vähentää 20 prosenttia, koska kone on 20–29 vuotta vanha. Jos astianpesukone voitaisiin korjata, mutta korjaus maksaisi enemmän kuin 120 euroa, vakuutusyhtiön ei tarvitsisi korvata koneen korjauksesta enempää kuin 120 euroa. Lopuksi korvauksesta vähennetään omavastuu.
Ikävähennyksiä sovelletaan monesti kaikkien vahinkojen korvaamiseen siitä riippumatta, oliko kyse putki- vai astianpesukoneen vuodosta taikka tulipalosta. Kaikilla vakuutusyhtiöillä ikävähennyksiä ei kuitenkaan tehdä esimerkiksi tulipaloissa tai käyttölaitevuodoissa, joten vakuutusyhtiöiden välillä on tältä osin merkittäviä eroja.
Jos kellarin tai kodinhoitohuoneen vuoto johtuu viemäritukoksesta, kustannusten jakoa käsittelen sivulla viemäri tai lattiakaivo tukossa, kuka maksaa.
Missä tilanteissa vakuutusyhtiö on aina velvollinen korvaamaan vesivahingon?
Vesivahinko kerros- tai rivitalossa – korvausvastuun jakautuminen
Rivi- tai kerrostalossa tapahtuneen vesivahingon korvaaminen kotivakuutuksesta noudattaa samoja periaatteita kuin omakotitalossa.
Toisin kuin omakotitalossa tapahtuneissa vesivahingoissa, taloyhtiö on vastuussa sen kunnossapitovastuulle kuuluvien LVISA- ja muiden laitteiden aiheuttamista vahingoista sekä niiden korjauskuluista. Taloyhtiö maksaa siten rakenteiden ja tietyissä tilanteissa myös kiinteiden kalusteiden taikka pinnoitteiden korjaukset.
Käyn asiaa tarkemmin läpi toisessa artikkelistani: vesivahinko taloyhtiössä – kuka korvaa?
Voiko korvauksia hakea taloyhtiön vakuutuksesta, jos kotivakuutus ei korvaa vahinkoa?
Kyllä, mikäli esimerkiksi astianpesukoneen vuotovahinkoa ei korvata asukkaan kotivakuutuksesta, korvausta voi hakea myös taloyhtiön kiinteistövakuutuksesta.
Vaikka vahinkoa ei ole aiheuttanut taloyhtiön kunnossapitovastuulla ollut laite, taloyhtiön All Risk -kiinteistövakuutus voi korvata myös asukkaan/osakkeenomistajan mm. astian- tai pyykinpesukoneen, muun käyttölaitteen tai jopa akvaarion aiheuttaman vesivahingon.
Kiinteistövakuutukseen sisältyvä omaisuusvakuutus ei kuitenkaan koskaan korvaa osakkeenomistajan/asukkaan irtaimiston vahinkoa. Jos irtaimistolla ei ole ollut vakuutettuna kotivakuutuksella tai vakuutus ei ole korvannut kyseistä vahinkoa, sen korjauskulut ja vahingot joutuu kärsimään itse.
Asukkaan käyttölaitteen aiheuttamaa vesivahinkoa ei korvata taloyhtiön vakuutuksesta, mikäli taloyhtiöllä on ollut suppea kiinteistövakuutus. Tällainen vakuutus kattaa samalla tavalla vahinkoja kuin suppea kotivakuutus, eli vain vakuutuskirjalle nimetyt vahinkotapahtumat, kuten esimerkiksi putkivuodot.
Mikäli korjauskustannusten jakautumisesta ei ole sovittu osakkaan ja taloyhtiön välillä ennakolta, asunto-osakeyhtiölain mukaan kiinteistövakuutuksesta korvaamatta jäävä osuus jaetaan kunnossapitovastuun mukaisessa suhteessa taloyhtiön ja asukkaan välillä.
Taloyhtiö ja osakkeenomistajat voivat vapaasti sopia kunnossapitovastuun jakautumisesta tällaisissa vahingoissa, mikäli vahingon aiheuttaa asukkaan käyttölaite.
Taloyhtiön ei ole pakko käyttää kiinteistövakuutustaan koko vahingon korjaamiseen, vaan korvausta voidaan pyytää myös pelkästään taloyhtiön kunnossapitovastuulle kuuluvan omaisuuden osalta.
Miksi kotivakuutuksien ehdot vaikuttavat kaikilla yhtiöillä niin samanlaisilta?
Suurin osa suomalaisista vakuutusyhtiöistä on rakentanut vakuutusehtonsa aikoinaan Finanssialan Keskusliiton malliehtojen mukaisesti. Toisin sanoen, vakuutusyhtiöiden vakuutusehdot olivat aiemmin hyvin suurelta osin identtisiä eri yhtiöiden välillä, koska kaikki käyttivät samoja keskusjärjestön malliehtoja.
Suomen liityttyä Euroopan unioniin ja sen jälkeen seurannut kilpailuoikeutta koskevan sääntelyn tiukentuminen ovat kuitenkin aiheuttaneet sen, että jokaisen vakuutusyhtiön on täytynyt panostaa enemmän omatoimiseen vakuutusehtojen kehittämiseen. Vakuutusehtoja ei voi enää vain kopioida malliehdoista.
Vakuutusehdot ovatkin vähitellen kehittyneet vähän eri suuntaan eri vakuutusyhtiöissä. Kilpailun tiukentumisen myötä monet vakuutusyhtiöt ovat lähteneet parantamaan ehtojaan, joten vesivahinkojen korvattavuudessa on nykyään merkittäviäkin eroja.
Valitettavan usein kilpailu kuitenkin tapahtuu vain kopioimalla toisten vakuutusehtoja sen sijaan, että vakuutuksen kattavuutta olennaisesti parannettaisiin uusilla ratkaisuilla. Tällaisiakin on kuitenkin tullut, kuten Ifin, LähiTapiolan ja Turvan Plus -lisäturvat, jotka parantavat olennaisesti muun muassa irtaimistojen vahinkojen korvausmääriä.
Millä yhtiöllä on paras suoja vuotovahinkoja vastaan?
Yksittäistä ja aina parasta vakuutusyhtiötä ei ole. Paras suoja vuotovahinkoja vastaan määräytyy siitä, kuinka laajasti vakuutusehdot kattavat erilaisia vuoto- ja kosteusvaurioita ja kuinka pienet ikävähennykset korvauksesta tehdään. Sama vakuutus voi olla toiselle edullinen ja toiselle huono sen mukaan, millainen vahinko sattuu.
Erot syntyvät ensinnäkin ehtojen laajuudesta. Osa turvista korvaa vain äkillisen ja ennalta arvaamattoman putkivuodon, kun taas laajempi turva kattaa myös hitaammin syntyneen kosteusvaurion ja useampia vahinkotyyppejä. Käsittelen kosteus- ja homevaurion korvattavuutta tarkemmin sitä koskevassa artikkelissa. Kosteusvaurion korvattavuus vaihtelee tästä syystä yhtiöittäin: sama vahinko voi olla toisessa yhtiössä korvattava ja toisessa rajattu ehdon ulkopuolelle.
Toinen ratkaiseva tekijä on ikävähennykset. Ne pienentävät korvausta putkiston, rakenteiden tai laitteiden iän mukaan, ja vähennysten suuruus vaihtelee yhtiöittäin. Esimerkiksi Fennian ikävähennystaulukko voi tuottaa eri lopputuloksen kuin toisen yhtiön taulukko täsmälleen samasta vahingosta. Kotivakuutuksen ikävähennykset kannattaa tarkistaa ehdoista ennen kuin vertaa pelkkiä hintoja.
Kolmanneksi osa vakuutusyhtiöistä myy erillisiä Plus- tai lisäturvia, jotka laajentavat kattavuutta. Kannattaa tarkistaa, koskeeko lisäturva juuri vuotovahinkoja vai esimerkiksi pelkkää irtaimistoa, koska tuotteen nimestä sitä ei voi päätellä. Lisäksi kaikille kyseisiä turvia ei ylipäänsä myönnetä, joten sellaisesta vakuutuksestahan ei ole hyötyä, jota ei voi kuitenkaan itselleen ostaa.
Kun vertaat yhtiöiden vuotovahinkosuojaa, katso neljää asiaa: mitä vahinkotyyppejä ehto kattaa, miten ikävähennykset lasketaan, kuinka suuri omavastuu on ja mitä rajoitusehtoja turvaan liittyy. Korvattavuuden ratkaisee ehtojen sanamuoto, ei tuotteen nimi. Tämän osoittaa voitettu tapaus pesukoneen vuotovahingosta, jossa ei ollut kyse käyttövirheestä: korvaus ratkesi rajoitusehdon tulkinnasta, ei siitä miksi tuotetta kutsuttiin.
Koska paras suoja riippuu omasta tilanteesta ja ehtojen tulkinta on käytännössä usein riitaista, vertailu kannattaa tehdä ehto kerrallaan eikä luottaa markkinoinnin lupauksiin.
Ehtojen vertailuun menee helposti tunti jos toinenkin, joten olen koonnut tiiviin vertailun mitä kotivakuutus korvaa ja ei korvaa -artikkeliin.
Yksityiskohtaisemman seitsemän vakuutusyhtiön ehtovertailun saa tilattua sähköpostiin kotivakuutusvertailusta.
Tiesitkö, että vakuutusyhtiöiden korvauserot voivat olla tuhansia euroja?
Varmista, paljonko kotivakuutus korvaa vesivahingosta.
LASKE TÄSTÄMitä jos vakuutusyhtiö kieltäytyy korvaamasta vesivahinkoa?
Jos vakuutusyhtiö on hylännyt vesivahingon korvaushakemuksen tai leikannut korvausta, päätöksen oikeellisuus kannattaa varmistaa vakuutusjuristin ilmaisella arviolla.
Arviosta näkee nopeasti, onko päätös mahdollisesti käännettävissä.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026
Paras kissavakuutus – vertailu 2026
Metsävakuutus vertailu – korvaukset myrsky- ja sienituhossa
Korvaako kotivakuutus kosteus- tai homevaurion?
Vesivahinko – vakuutus ei korvaa? 9 yleisintä syytä ja mitä tehdä
Pyyhkäise nähdäksesi lisää